
保费差异从哪来?
在水滴保上看到不同保险产品价格相差不少,这很正常。因为每款产品的保费不是由水滴保决定的,而是由承保的保险公司根据多个因素综合计算出来的。水滴保作为保险经纪平台,负责展示这些产品的信息,方便你对比和选择。
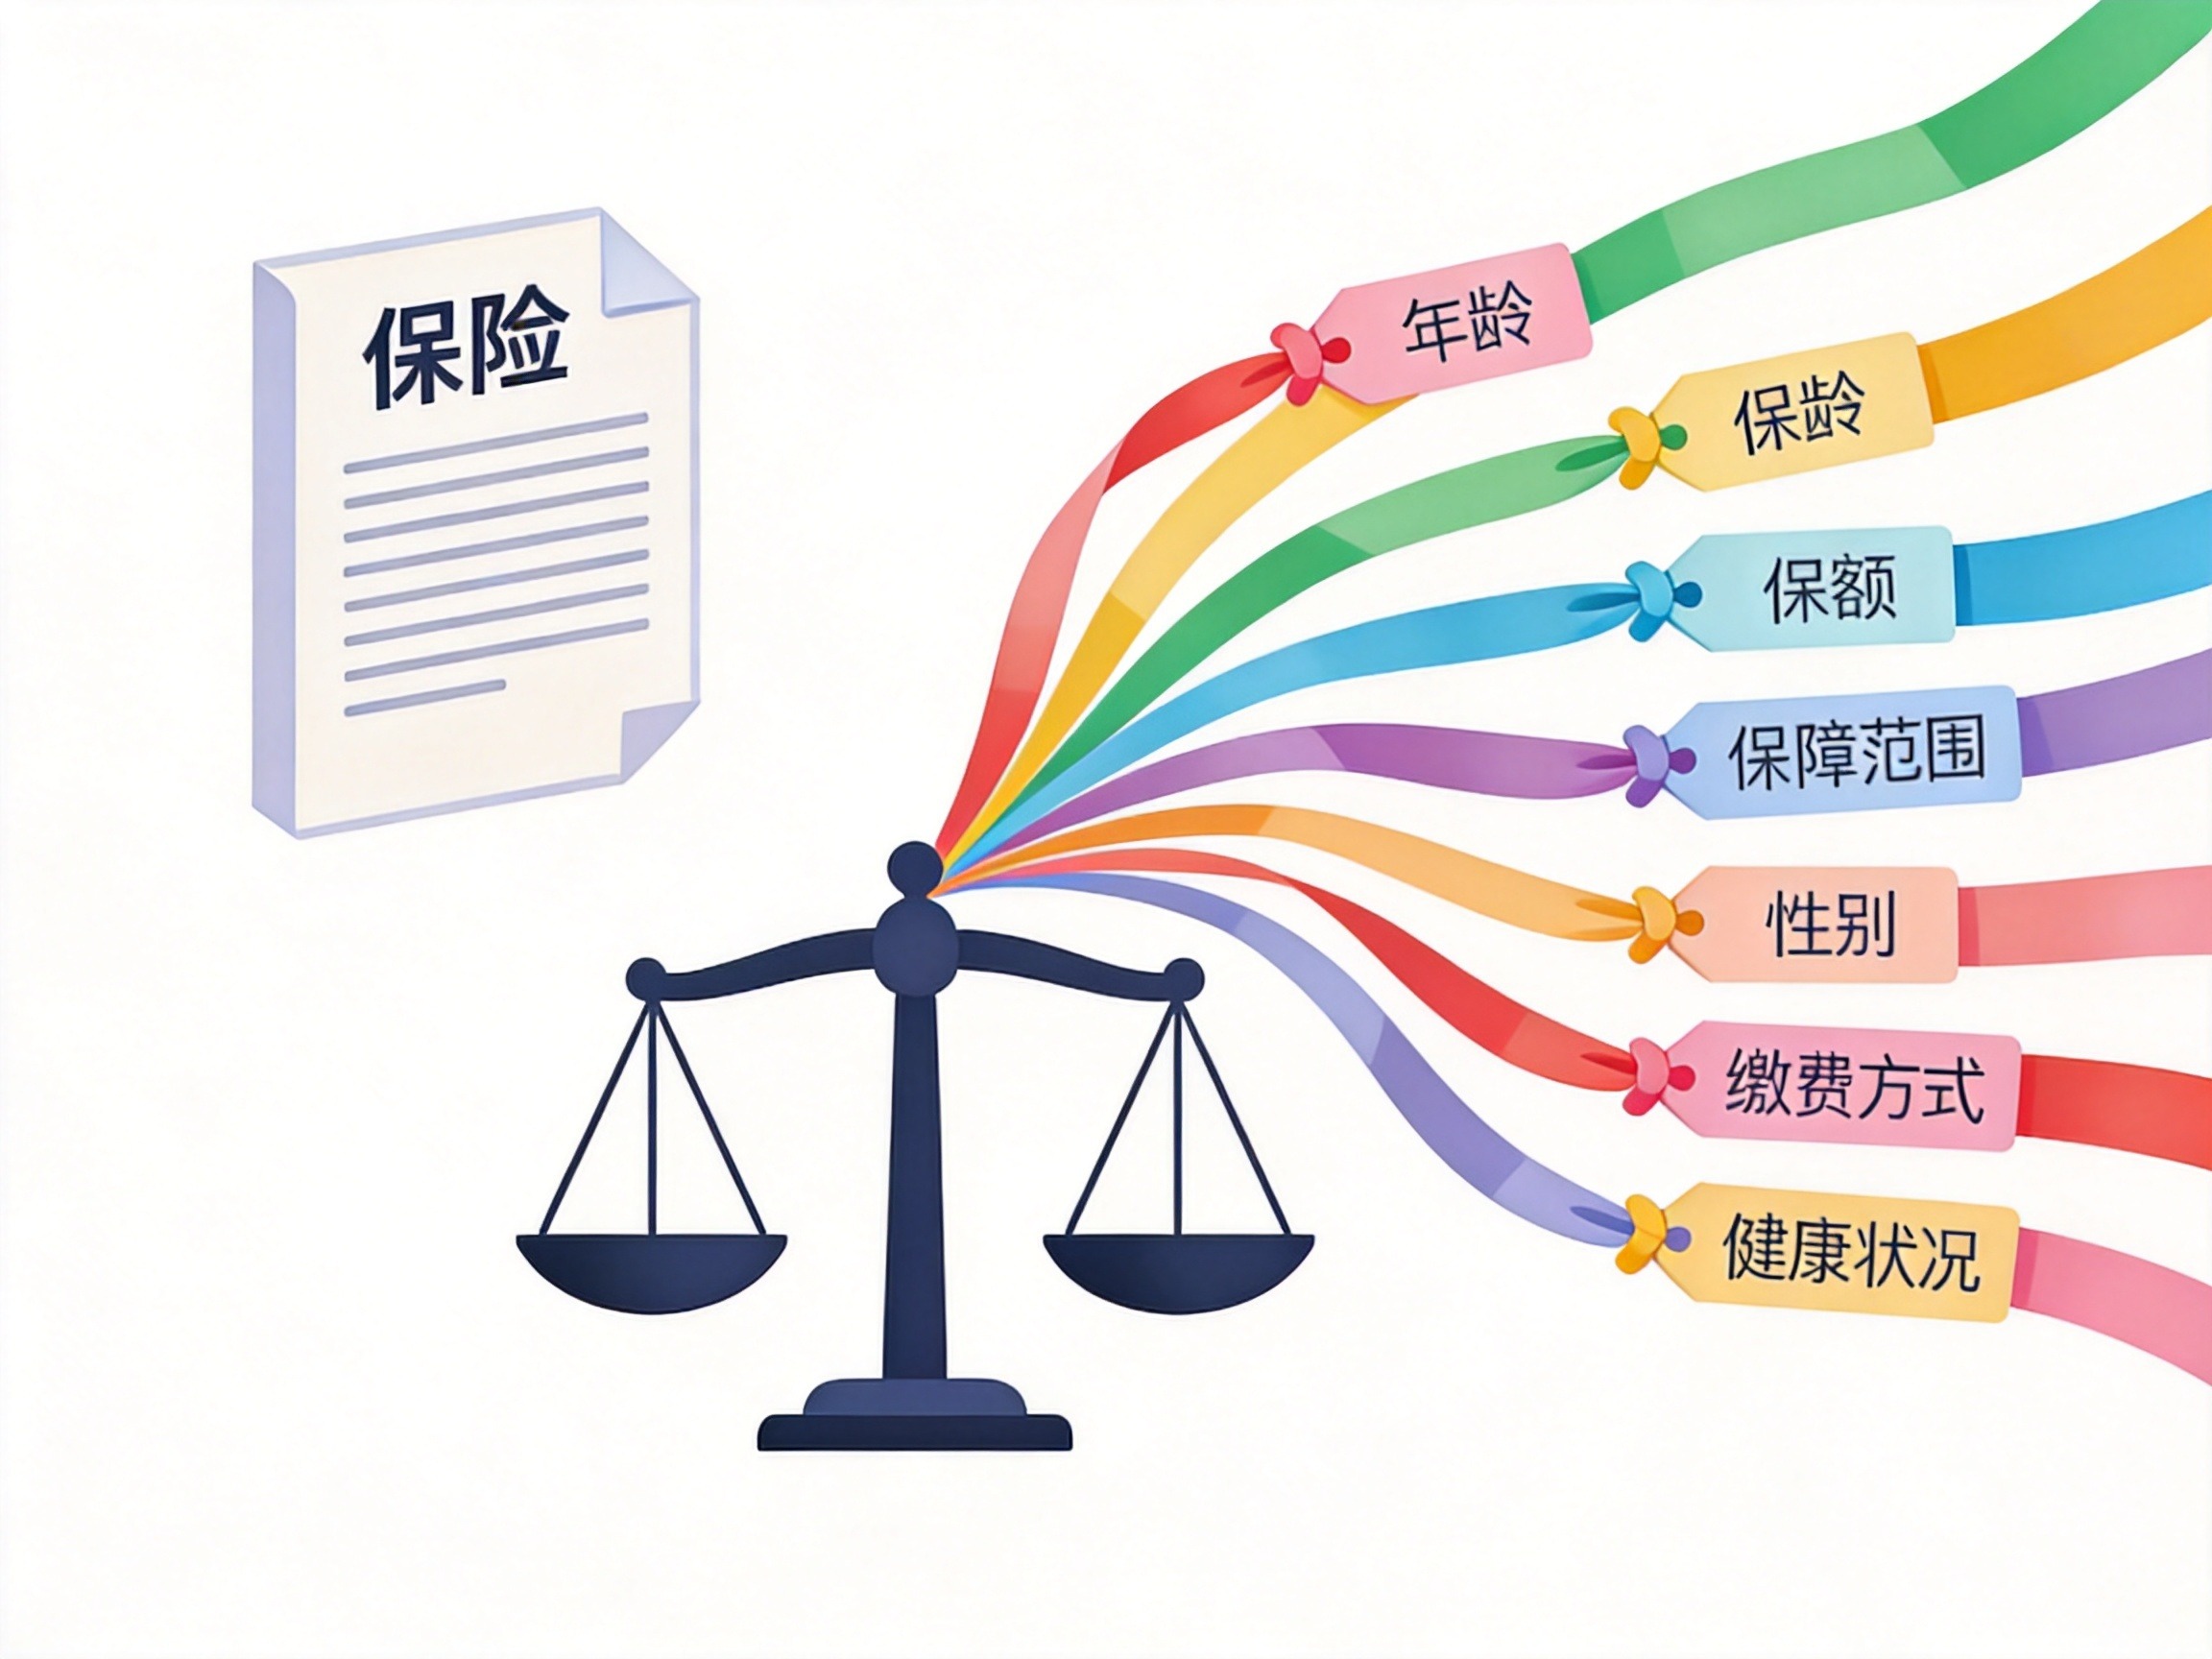
哪些因素在影响保费?
保险公司定价时主要考虑以下几个维度,每个维度变化都会影响最终保费:
1. 年龄
年龄是影响保费最核心的因素。对于医疗险、重疾险这类健康险,年龄越大,患病风险越高,保费也就越高。举个例子,2026年某百万医疗险有社保情况下,30岁人群年保费约200-260元,50岁时就突破1000元以上;而同一年龄段重疾险,30岁男性50万保额年交约5500-6500元,40岁就涨到8300元左右(数据来源:太平洋保险官方文章及行业分析,仅供参考,具体以投保页面为准)。
2. 保额
保额越高,保险公司承担的风险越大,保费自然越高。例如重疾险,保额30万和50万的保费基本按比例增加。
3. 保障范围
保障责任越广,保费越高。比如百万医疗险包含门诊手术、外购药、质子重离子等附加责任的产品会比基础版贵;重疾险涵盖轻症、中症、多次赔付的也比纯重疾贵。
4. 性别
在重疾险和寿险中通常有差异:女性重疾险保费通常比同年龄男性便宜5%-15%,因为女性平均寿命更长且部分疾病发生率较低。
5. 缴费方式与保障期限
缴费年限越长,每年金额越低但总保费更高;保障期限越长(如保终身 vs 保至70岁),保费也越高。
6. 健康状况
医疗险和重疾险会依据被保险人的健康状况评估风险,健康状况越好,保费可能更低(或免于加费)。有既往症或体检异常可能面临加费或除外承保。
7. 缴费方式与社保状态
是否有社保、是否选择月缴或年缴也会影响保费。通常有社保方案比无社保方案便宜很多,月缴比年缴总成本略高。
怎么查看具体产品的保费?
每款保险产品的保费都会在投保页面清晰展示,你可以这样找到:
- 水滴保官网(www.sdbao.com):进入产品详情页,选择投保条件后系统直接显示保费。
- 水滴保APP:下载官方正版APP,浏览产品并填写年龄、保额等信息后即可看到保费。
- 微信公众号「水滴保」:进入菜单栏,选择「投保」或「产品」查看。
在投保页面,你可以根据自己的年龄、保额、保障期限等条件输入,系统会实时计算出对应的保费,不需要自己估算。
总结与建议
保费差异是正常现象,了解影响因素能帮你更理性地比较产品。如果看到两款产品保障相似但价格差距大,可以仔细对比保障责任、免赔额、等待期、续保条件等细节,这些也会影响实际价值。选择时不要只看价格,更要看保障是否匹配自己的需求。最终保费以投保页面显示为准,投保前如不确定可咨询水滴保客服(400-686-0010)。