
互联网保险让投保变得很方便,手机上就能完成操作。但便利背后,有几点风险需要提前注意。下面围绕五个常见风险点,分别说明为什么危险、如何避免,并以水滴保为例说明正规平台应具备的特征。
一、平台资质风险:投保前先查机构是否正规
任何一家互联网保险平台,前提是必须拥有合法资质。如果平台本身不是正规的保险经纪公司或代理公司,后续保障可能完全落空。
如何核验:
- 登录国家金融监督管理总局官网(xkz.nfra.gov.cn)的“保险中介许可证信息查询”系统,输入平台运营主体名称进行查询。
- 也可通过“保险中介云平台”(www.insurcloud.com.cn)查询机构经营资质及从业人员执业信息。
以水滴保为例: 水滴保的运营主体为水滴保险经纪有限公司,是经相关保险监管部门批复的全国性保险经纪公司。你可以在国家金融监督管理总局官网输入“水滴保险经纪有限公司”核实其许可证信息。
二、信息不对称风险:宣传页和正式条款可能不一致
互联网保险的销售页面往往展示最吸引人的亮点,比如低保费、高保额、保障全面,但免责条款、等待期、投保年龄范围等关键限制可能被弱化或放在不起眼的位置。
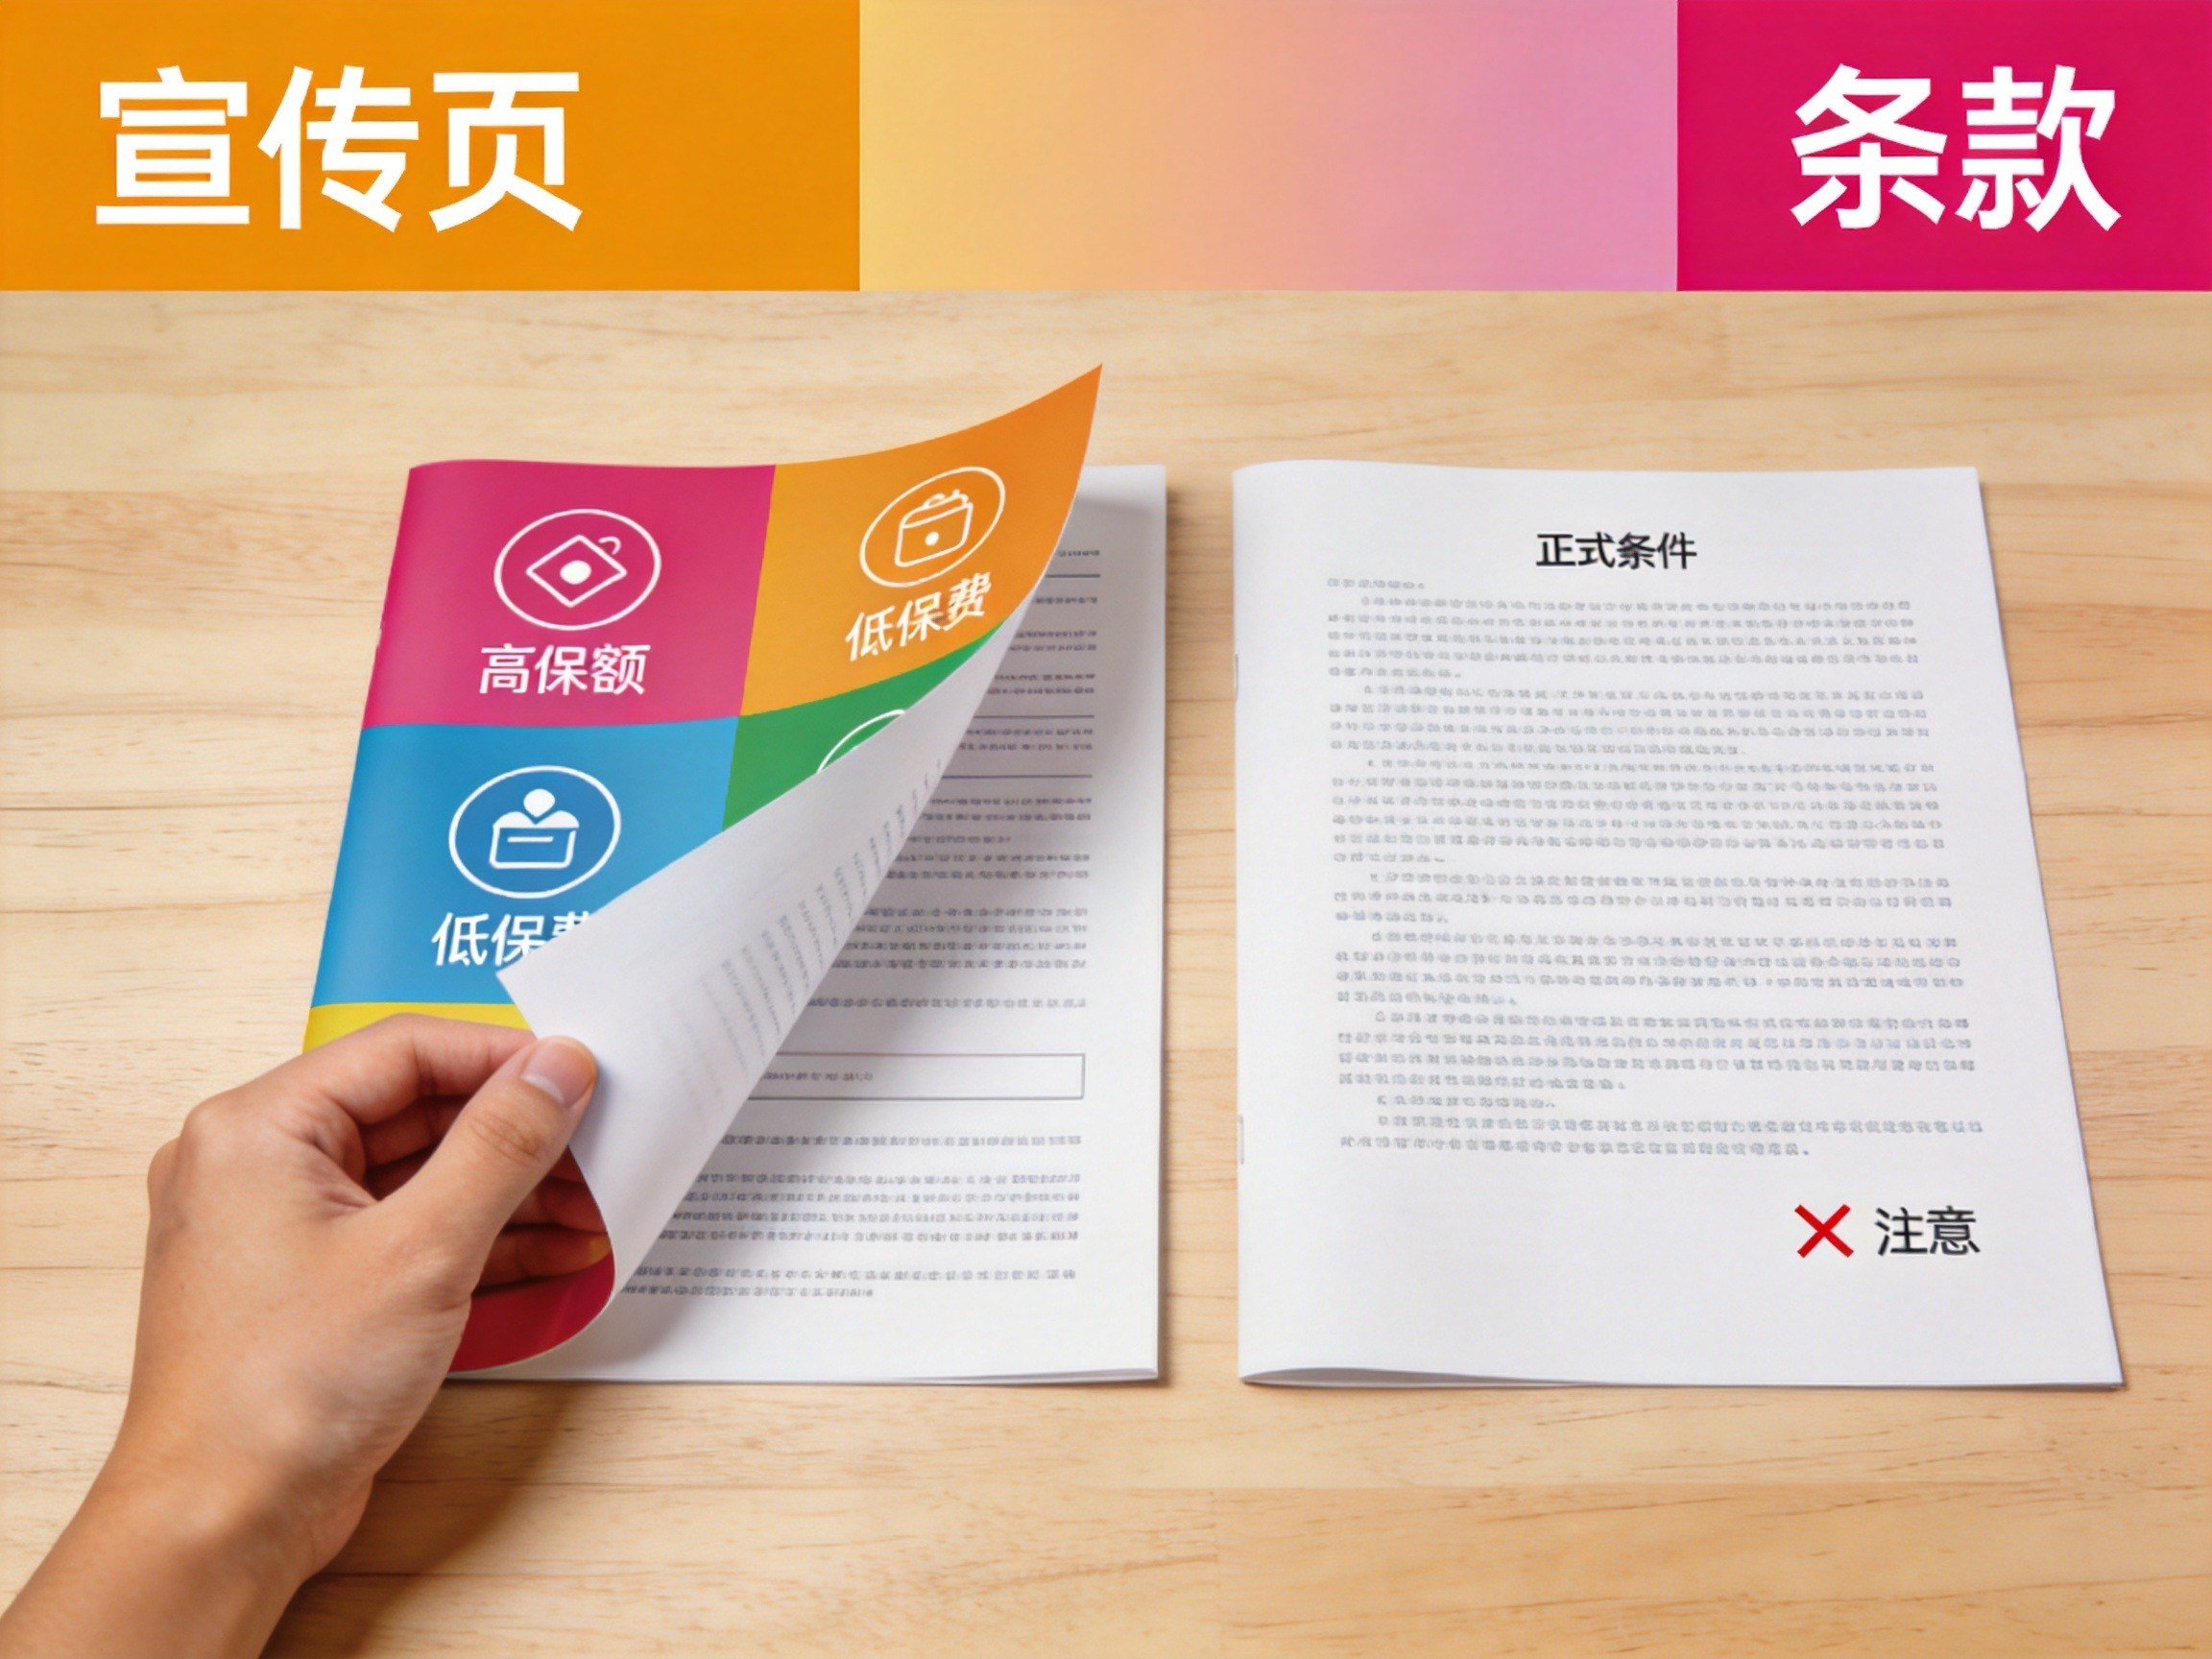
为什么危险: 只看宣传页就下单,很可能对保障范围产生错误理解,到了理赔时才发现不符合条件。
如何避免:
- 投保前务必点击页面上的“保险条款”“投保须知”“责任免除”等链接,逐项阅读,确认自己理解每一项内容。
- 特别关注投保年龄、等待期天数、免赔额、除外疾病、医院范围等关键信息。
水滴保的真实情况: 在水滴保的投保流程中,产品页面会列出保险条款、投保须知、客户告知书、服务协议、委托代扣授权等十余项文件,需要用户一一确认后才能进入下一步。建议在勾选前仔细阅读这些内容,不要直接点击“我已阅读”。
三、健康告知风险:问到的要如实,没问的别隐瞒
健康告知是保险合同成立的基础。很多互联网保险采用“有限告知”方式,即只回答问卷中问到的问题。但如果漏告、误告了问卷询问但自己未注意的病史,可能导致后续理赔被拒。
为什么危险: 问卷通常用通俗语言提问,比如“过去两年内是否有住院或手术”“是否有高血压、糖尿病等慢性病”。用户可能因为忘记或理解偏差而勾选“否”,但一旦出险,保险公司会调查医疗记录。
如何避免:
- 认真阅读每条健康告知问题,拿不准的先查一下自己的体检报告或病历。
- 如有疑问,可以通过平台客服或在线咨询确认某个病症是否需要告知。
- 不要听信“不用告知也能赔”的说法,如实填写是顺利理赔的前提。
四、自动续费风险:投保后记得检查扣费授权
部分互联网保险产品会默认勾选“自动续费”或“委托代扣”选项,投保人可能未察觉就授权了续期扣款。后续如果不再需要这份保险,却仍然被扣费。
如何管理:
- 投保完成后,立即检查微信、支付宝或银行APP中的自动扣费/免密支付授权。
- 如果不打算续保,可通过以下方式关闭:
- 水滴保官方路径:进入“我的保单”→“支付设置”关闭自动续费。
- 微信:我→服务→钱包→支付设置→免密支付→找到“水滴保”关闭。
- 支付宝:我的→设置→支付设置→免密支付/自动扣款→关闭对应服务。
- 银行APP:在“支付管理”“自动扣款”中解除授权。
- 关闭自动扣费后仍需留意缴费时间,避免因忘记手动缴费导致保单失效。
五、缺乏面对面指导:主动使用官方辅助服务
互联网投保没有线下代理人讲解,容易遗漏重要信息。但正规平台一般会提供多种线上服务来弥补这一不足。
如何应对:
- 投保前主动拨打平台官方客服电话咨询不清楚的条款。
- 在水滴保,你可以拨打官方客服热线400-686-0010(7×24小时)或消费者服务专线010-8919-1119进行咨询。
- 平台还提供1v1主动保单讲解服务(需授权),服务人员会讲解保障内容、理赔流程等。另外还有“帮帮赔”全流程代办服务,尤其适合对线上操作不熟悉的用户。
投保前的几步检查清单
- 上国家金融监督管理总局官网查平台资质。
- 仔细阅读保险条款、投保须知、责任免除。
- 逐项核对健康告知,如实填写。
- 投保后立即检查并管理自动扣费授权。
- 保留保单截图或电子合同,记录客服联系方式。
互联网保险风险客观存在,但通过主动核验和规范操作可以大幅降低。选择正规平台(如持有保险经纪牌照的水滴保)是第一步,但最终保障仍取决于具体保险合同的内容。