
选择意外险不能只看价格或保额,还需要系统核对四个核心因素:职业限制、健康告知、保额和意外医疗报销。以下逐一说明每个因素为什么重要、如何自查、如何与产品要求匹配,以及常见误区。
职业分类:判断投保资格的第一道门槛
保险公司按职业危险等级将职业分为1-6类。1-3类低风险职业(如办公室文员、教师)多数意外险可直接投保;4类中等风险(如小型货车司机)部分产品可能承保;5-6类高风险(如建筑工人、消防员)需要选择专属意外险。如果投保时故意将高风险职业填写为低风险,后续理赔时可能被拒赔。
如何自查: 先确定自己的职业名称和所属类别。可以通过社保或行业职业分类表对照。不确定时,可向平台咨询。
如何匹配: 选择产品时,在投保页面查看“职业限制”条款,确认自己的职业是否在可保范围内。若从事高危职业,需要筛选明确标注接受该职业类别的产品。
常见误区: 认为自己平时受伤概率低,职业分类不重要。实际上职业分类是意外险定价和控制风险的基础,必须如实告知。
健康告知:不如实填写可能影响理赔
虽然意外险健康告知相对宽松,但不少意外险(尤其是含猝死责任的)会有健康告知问卷。健康告知内容通常包括既往病史、当前症状、体检异常、手术史、住院史、吸烟饮酒习惯等。不如实告知可能导致理赔被拒甚至合同解除。
如何自查: 回顾自己的健康状况,包括是否有过住院、手术、慢性病(如高血压、糖尿病),近期是否有体检异常。如实回答每一个问题,不要隐瞒。
如何匹配: 投保时仔细阅读健康告知中的每一条。如果不符合,可以尝试选择健康告知更宽松的产品,或联系平台确认。如实告知是顺利理赔的基础。
常见误区: 认为意外险不需要健康告知,或者随便填。实际上,含猝死责任或保额较高的意外险往往有健康告知,务必逐条核对。
保额:根据收入合理设定
意外险保额决定了身故或伤残时能获得的赔偿金额。保额过低无法起到经济保障作用,过高可能超出个人承受能力或受到保险公司限制。
如何计算: 建议保额不低于年收入的5-10倍。例如年收入10万,保额至少50万。这样即使发生意外,家庭未来5-10年的生活开支能有缓冲。对于家庭经济支柱,保额可更高。注意对未成年人身故保额有法定限制:10岁以下不超过20万,10-18岁不超过50万。
如何匹配: 在投保页面选择保额时,结合个人家庭负债、生活开支、子女教育等综合考虑。同时注意产品对保额可能有最高限制。
常见误区: 只买最低保额,或者盲目追求高保额。合理的方法是根据自身责任设定。
意外医疗报销:关注三个核心指标
意外医疗报销是意外险最常用到的保障,用于报销因意外导致的医疗费用。不同产品的报销规则差异很大,直接影响实际赔付金额。
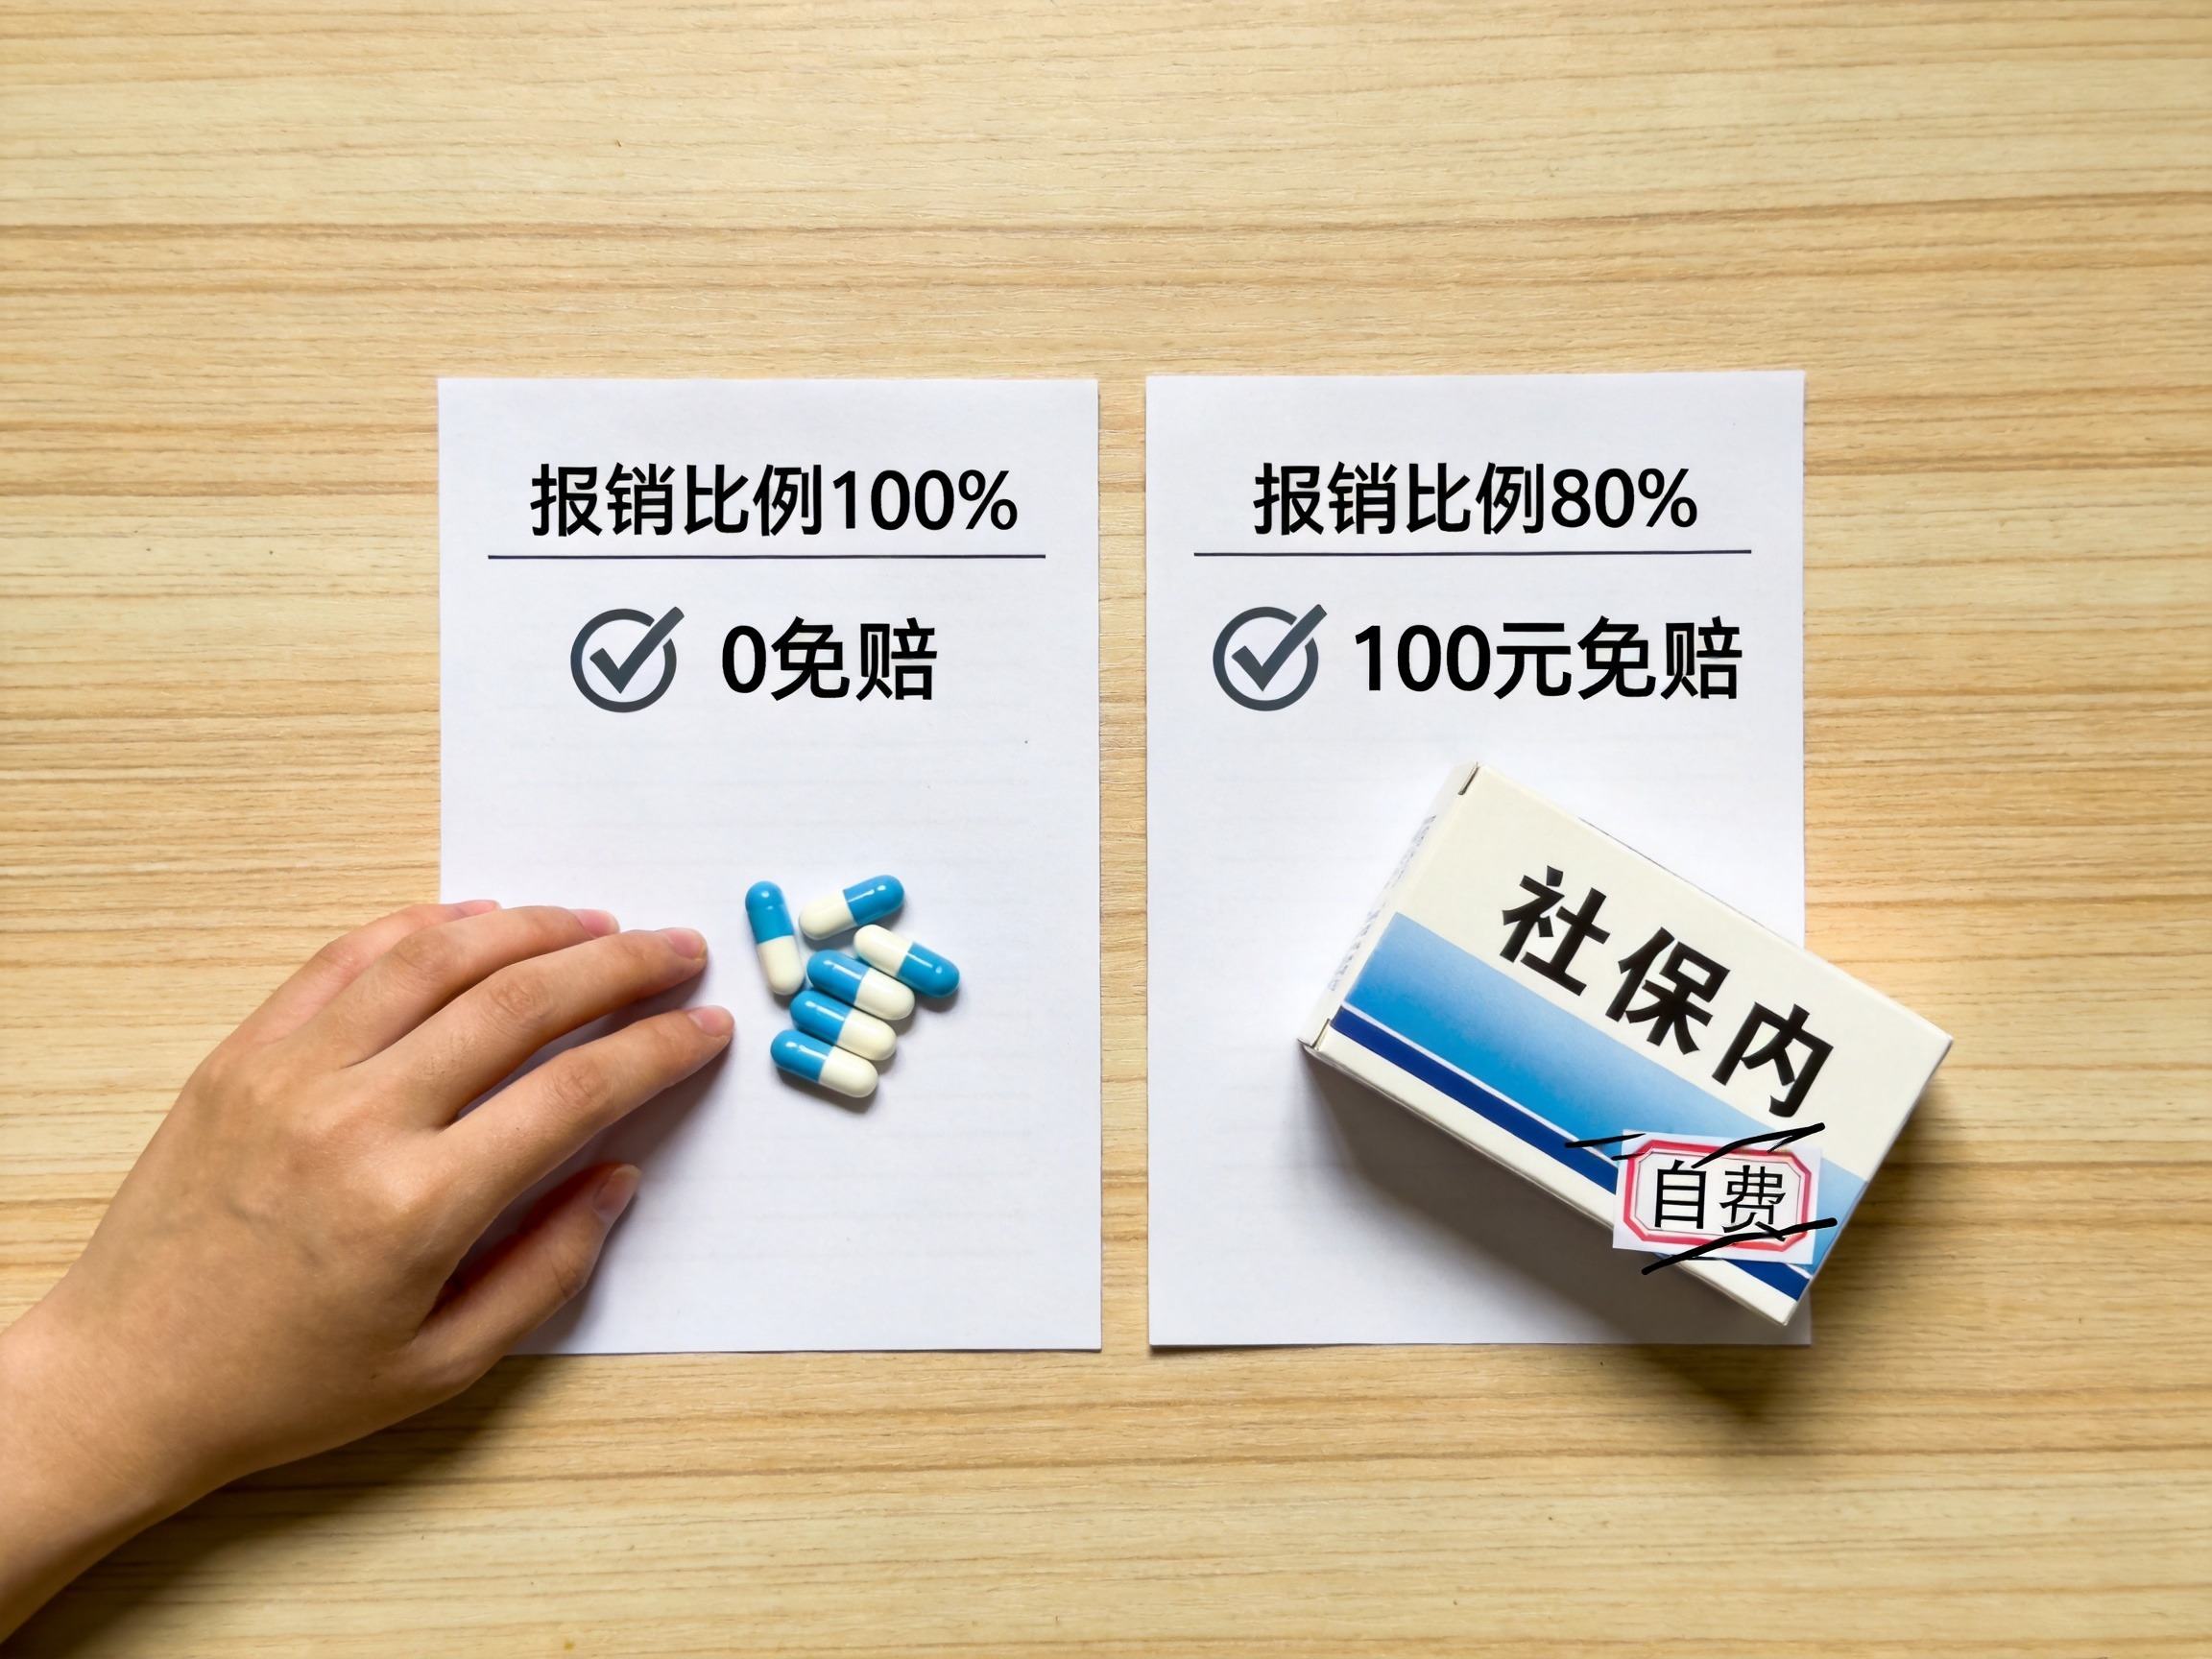
三个核心指标:
- 报销比例: 越高越好,优先选择100%报销的产品。
- 免赔额: 越低越好,0免赔最佳。例如100元免赔意味着每次意外医疗超过100元的部分才报销。
- 是否扩展社保外用药: 不限社保范围的产品可以报销自费药、进口药、进口钢板等,保障更全面。
举例:意外骨折花费1.2万元,其中社保外钢板8000元。如果产品0免赔、100%报销、不限社保,则赔付1.2万;如果100元免赔、80%报销、限社保,则剔除社保外钢板8000元后剩余4000元,减去100元免赔,按80%报销3120元。差距明显。
如何匹配: 根据自身就医习惯选择。如果经常去二级及以上公立医院,且希望报销社保外费用,优先选不限社保范围的产品。
以上四个因素逐一核对,能帮助您选出真正适合自己的意外险。在水滴保平台选购意外险时,可参照上述因素逐个核对产品页面上的条款说明。不同产品的职业限制、健康告知内容和保障细节以投保页面最新条款为准。