
在水滴保投保时,健康告知填写中有四个常见误区需要特别留意。以下逐一说明误区的错误认知、可能后果和正确做法。
误区一:全部告知——问的都答,不问的也答
错误认知:很多用户担心理赔纠纷,认为必须把自己从小到大的健康异常全部写出来,否则就是隐瞒。
后果:过度告知反而可能暴露不必要的病史,影响正常投保。
正确做法:我国保险实行有限告知原则,只需回答问卷中明确列出的问题,没问到的无需主动告知。每款产品的健康告知问卷内容不同,请逐项阅读,有问必答、不问不答。
误区二:两年不可抗辩——以为满两年一定赔
错误认知:认为合同成立满两年后,即使当初未如实告知,保险公司也必须赔付。
后果:两年不可抗辩条款有严格条件,若存在故意欺诈或严重遗漏,保险公司仍可解除合同或拒赔。
正确做法:如实告知是投保的前提,不能抱有侥幸心理。只有真实、完整的告知才能为后续理赔提供保障。
误区三:投保前特意体检——认为体检后更省心
错误认知:投保前专门去体检,想用检查结果证明自己健康,避免告知问题。
后果:体检可能发现新异常,反而增加告知负担,甚至导致无法正常投保。
正确做法:除非已计划且必须进行体检,否则建议投保完成后再体检。如果已有必要的体检计划,可以在体检后投保并如实告知。
误区四:凭记忆填写——以为记得清楚
错误认知:只凭自己记忆中的健康状况填写,不查阅医院或体检记录。
后果:记忆可能不准确或遗漏,导致告知不全面,影响保险合同效力。
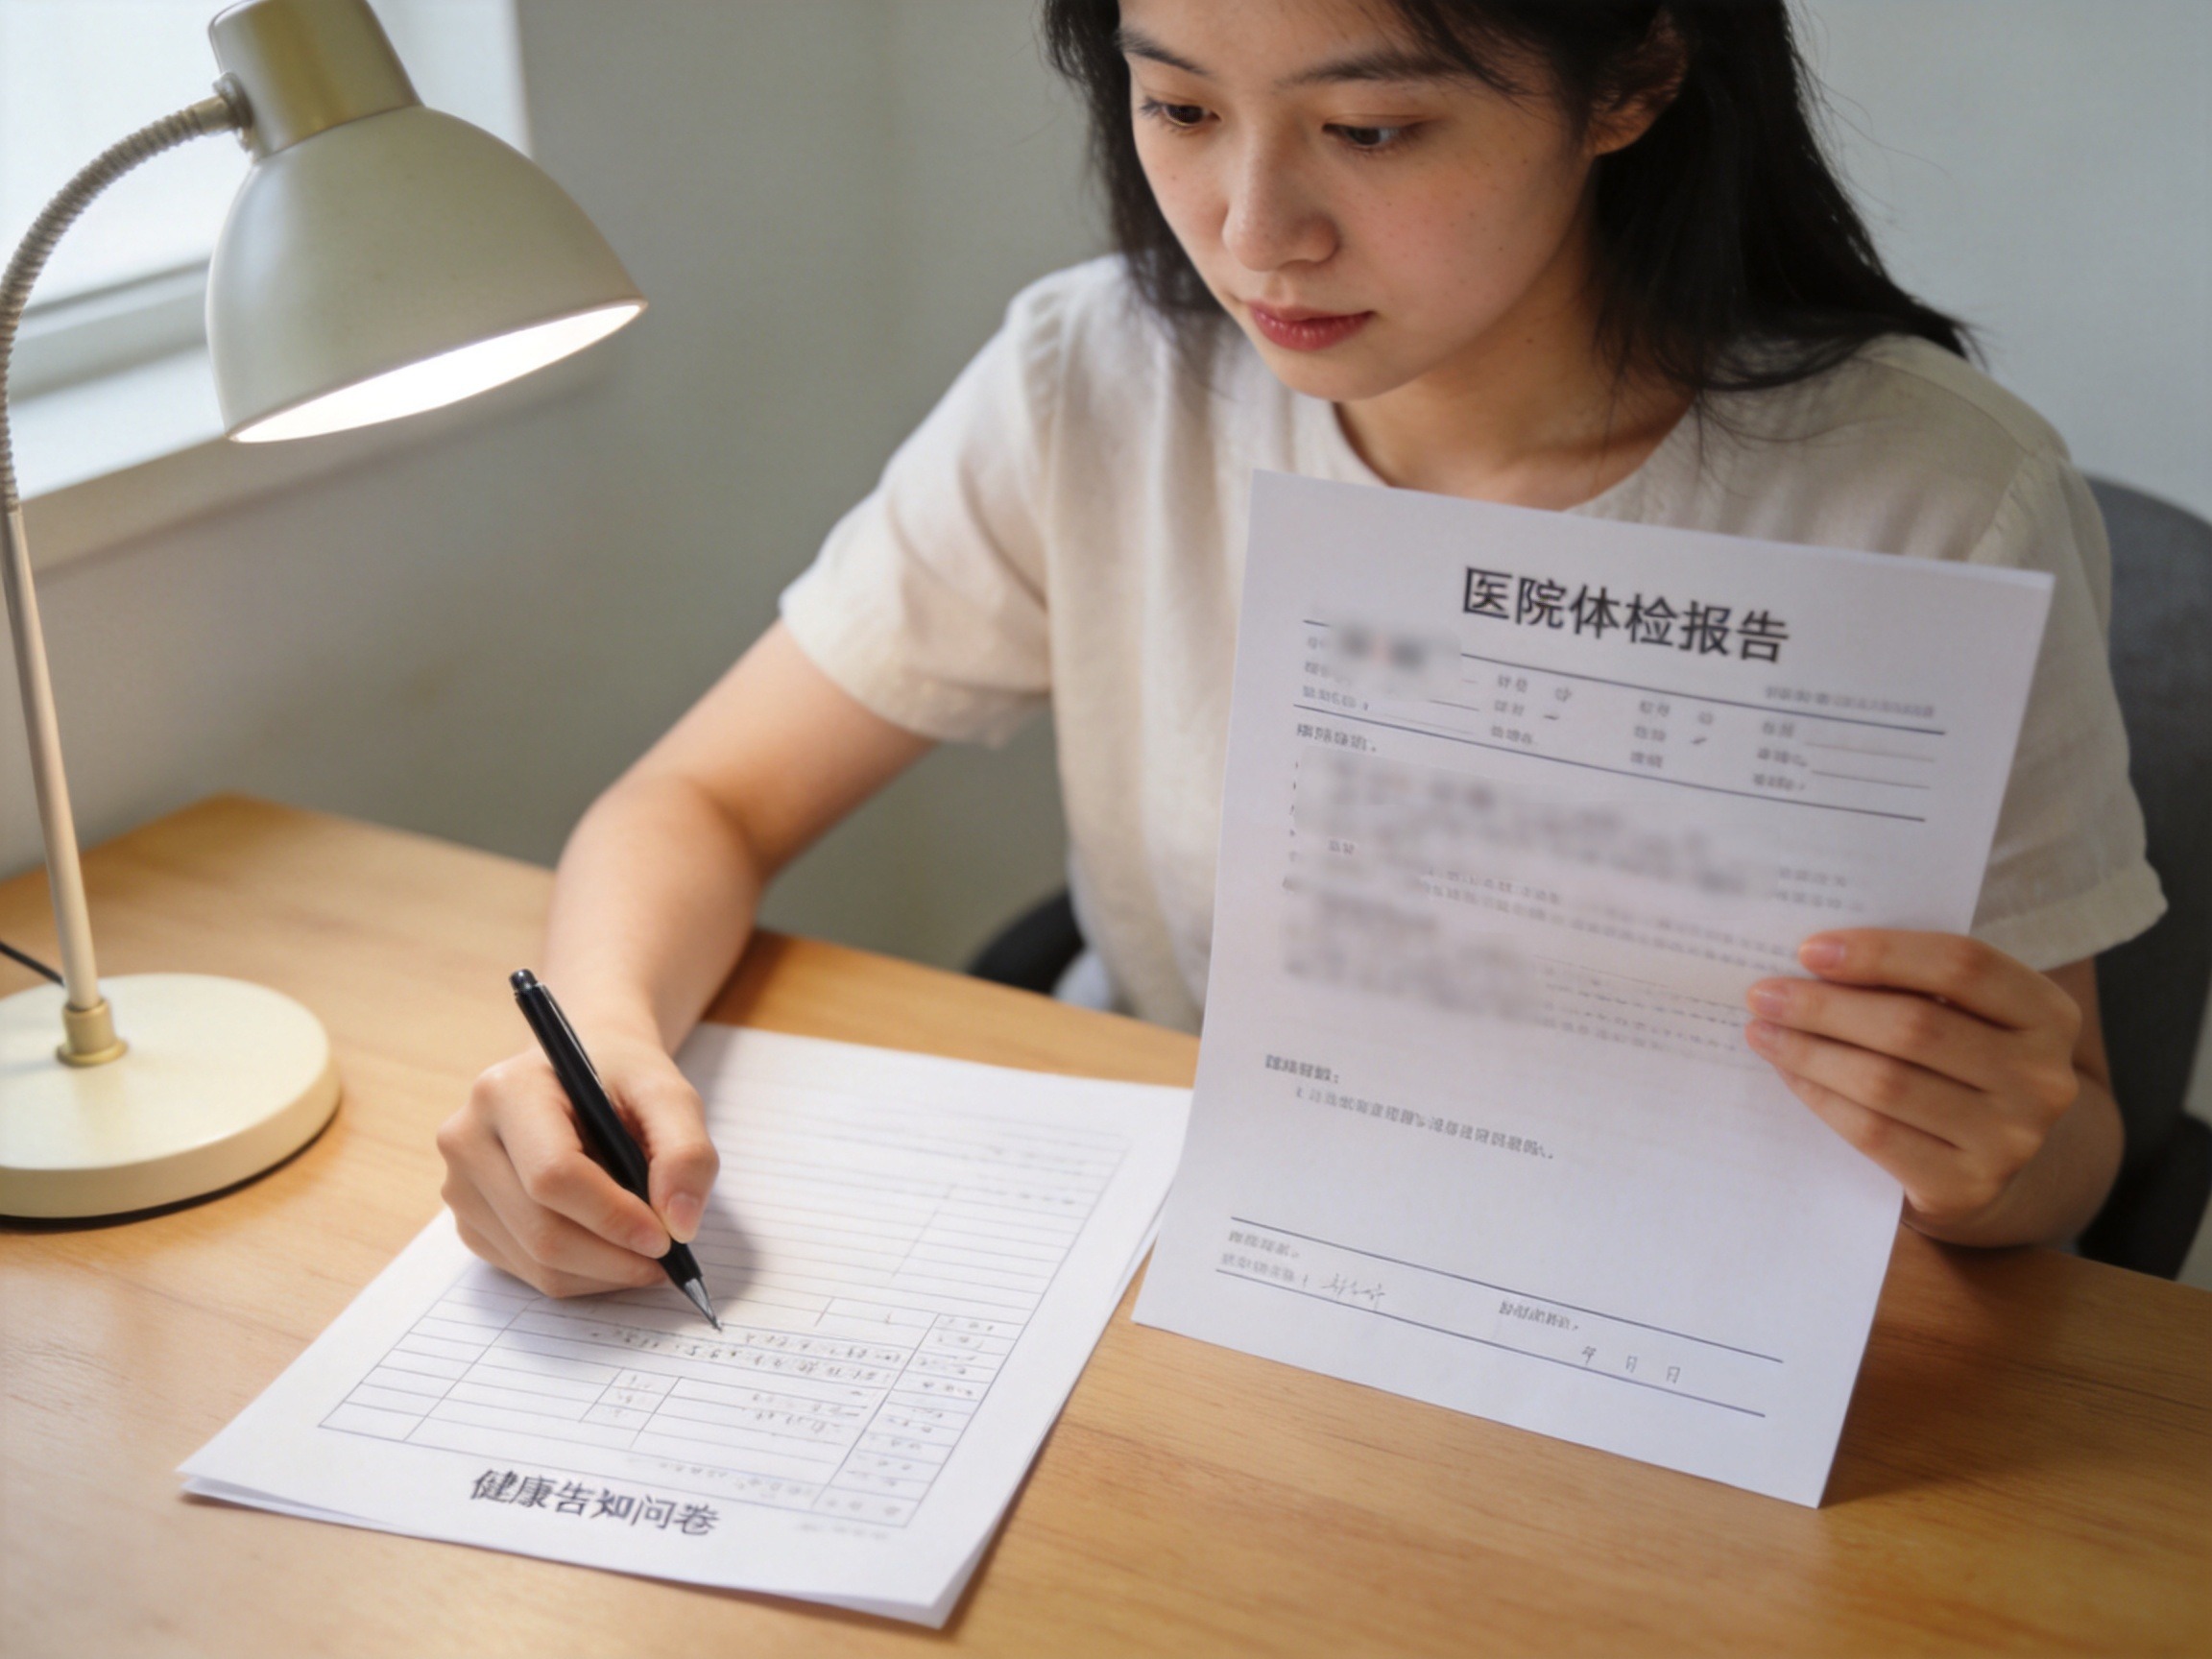
正确做法:以医院病历、体检报告等书面记录为准。不确定时,先查证记录再填写。
总结:正确填写三步走
- 逐项阅读健康告知问卷,理解每个问题的时间范围和内容。
- 对照医院或体检记录如实作答,只回答问卷问及的问题。
- 若对某次就医或检查不确定,先查询记录再填写。
不同保险产品的健康告知内容不同,以实际投保页面展示为准。如实告知是顺利理赔的基础,也是对自己保障负责的第一步。