
先把测评当作参考工具,而不是购买清单
水滴保官网设有产品测评板块,覆盖重疾险、储蓄险、老年险、少儿险等主要险种。每篇测评会列出产品的保障责任、费率、健康告知条件等关键维度。这些信息能帮你快速了解一款产品“长什么样”,但要不要买、买哪款,还需要你根据自己的实际情况来判断。
第一步:用三个问题明确自己的需求
在翻看测评之前,先问自己三个问题:
- 我需要什么样的保障? 比如担心大病医疗费用,重点看重疾险和百万医疗险;想补充退休收入,看养老年金险。
- 我的健康状况允许买什么? 如果有结节、三高、慢性病史,不同产品的健康告知宽松程度差别很大。
- 我的预算上限是多少? 保费支出建议控制在家庭年收入的5%—10%以内,避免影响正常生活。
把这三点列出来,后面筛选产品时就不会被细节带偏。
第二步:用测评中的对比维度缩小范围
每一款测评都会展示核心对比维度,你需要关注三个重点:
- 保障责任:保什么、不保什么。比如重疾险是否包含中症、轻症,有无额外赔付,重疾理赔后合同是否终止等。
- 费率(价格):相同年龄和保额下,不同产品保费差距可能不小。测评里通常会列出一个参考费率表,可以作为初步比较依据。
- 健康告知条件:这是决定你能否购买的门槛。有些产品健康告知只有3条,不问BMI、不对结节分级;有些问得详细。测评中会明确告知健康告知的条目数和大体范围。
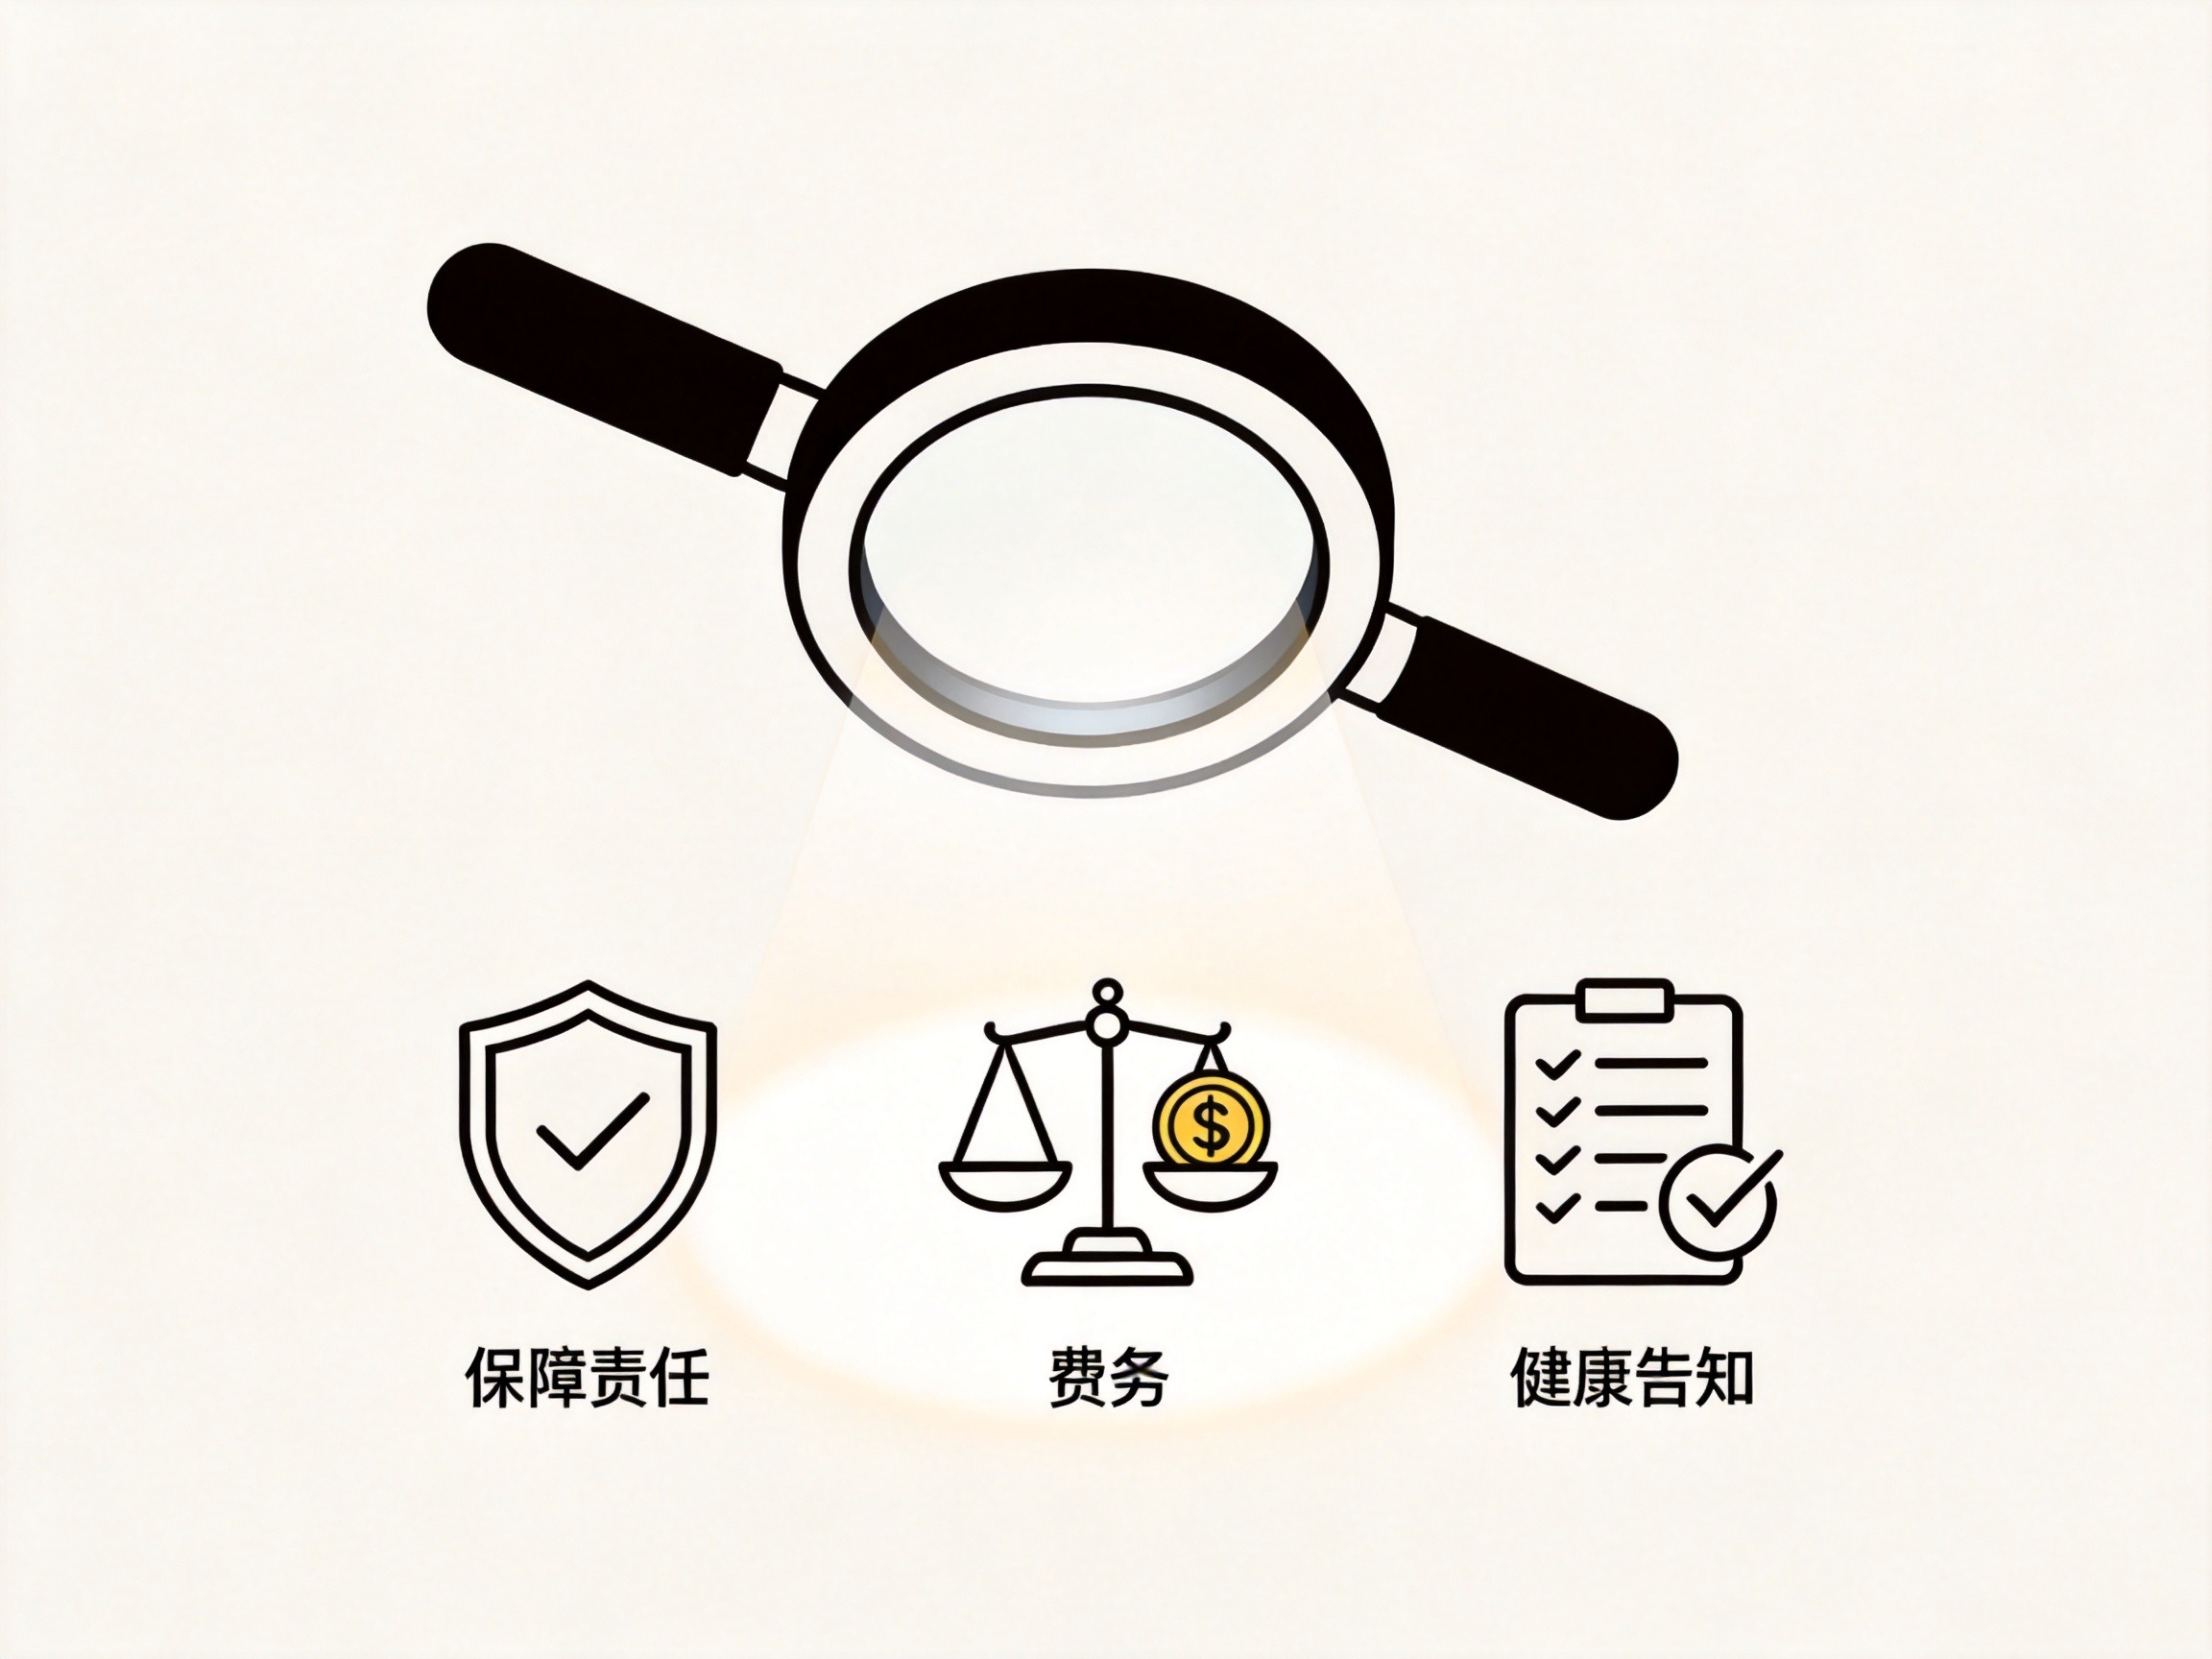
把符合你预算和健康条件的产品挑出来,一般能缩小到2—3款。
第三步:用测评中的对比表格做最终筛选
很多测评文章会提供横向对比表格,把几款产品的责任、价格、健康告知排在一起。这步的关键是看差异点:哪款在你看重的方面更优,哪款在你不那么在意的地方做了妥协。
例如,如果你身体有些小问题,优先选择健康告知更宽松的产品;如果你对长期现金流要求高,养老年金险则要比较领取方式和现金价值。
第四步:核保注意事项——测评不能替你完成的事
测评信息再详细,也替代不了实际核保。核保时有几点要特别注意:
- 健康告知必须如实回答:问到的内容如实告知,没问到的不用主动提。
- 不同产品健康告知宽松度不同:同一体况,有的产品可能正常承保,有的除外或拒保。
- 可以利用智能核保工具初步评估:水滴保的AI核保工具(如KEYI.AI)能在10秒内给出参考结论,但最终结果仍以保险公司的正式核保结论为准。
- 不确定的体况不要自己下判断:可以咨询在线客服或致电官方热线400-686-0010。
注意事项总结
- 产品测评内容仅供参考,具体保障责任以保险合同为准。
- 投保决策需根据自身情况独立判断,没有一款产品适合所有人。
- 测评中的对比数据来自公开信息,不代表核保通过或理赔结果。
按照这四个步骤,你就能把水滴保的产品测评从“信息堆”变成“决策工具”,理性挑选真正适合自己的保险。