
建立科学对比框架
水滴保是水滴公司推出的互联网保险经纪平台,倡导科学的对比方法论。在挑选同类保险产品时,单纯比较品牌或保费高低容易遗漏关键细节。更稳妥的方式是将对比维度拆解到保障责任、免责条款、理赔条件及保费杠杆等具体指标,并结合具体产品条款进行细致比对。
拆解保障责任
保障责任决定了出险后能赔什么、赔多少。对比同类产品时,需要将保障责任拆解为基础保障、特色责任和可选保障三个层次。
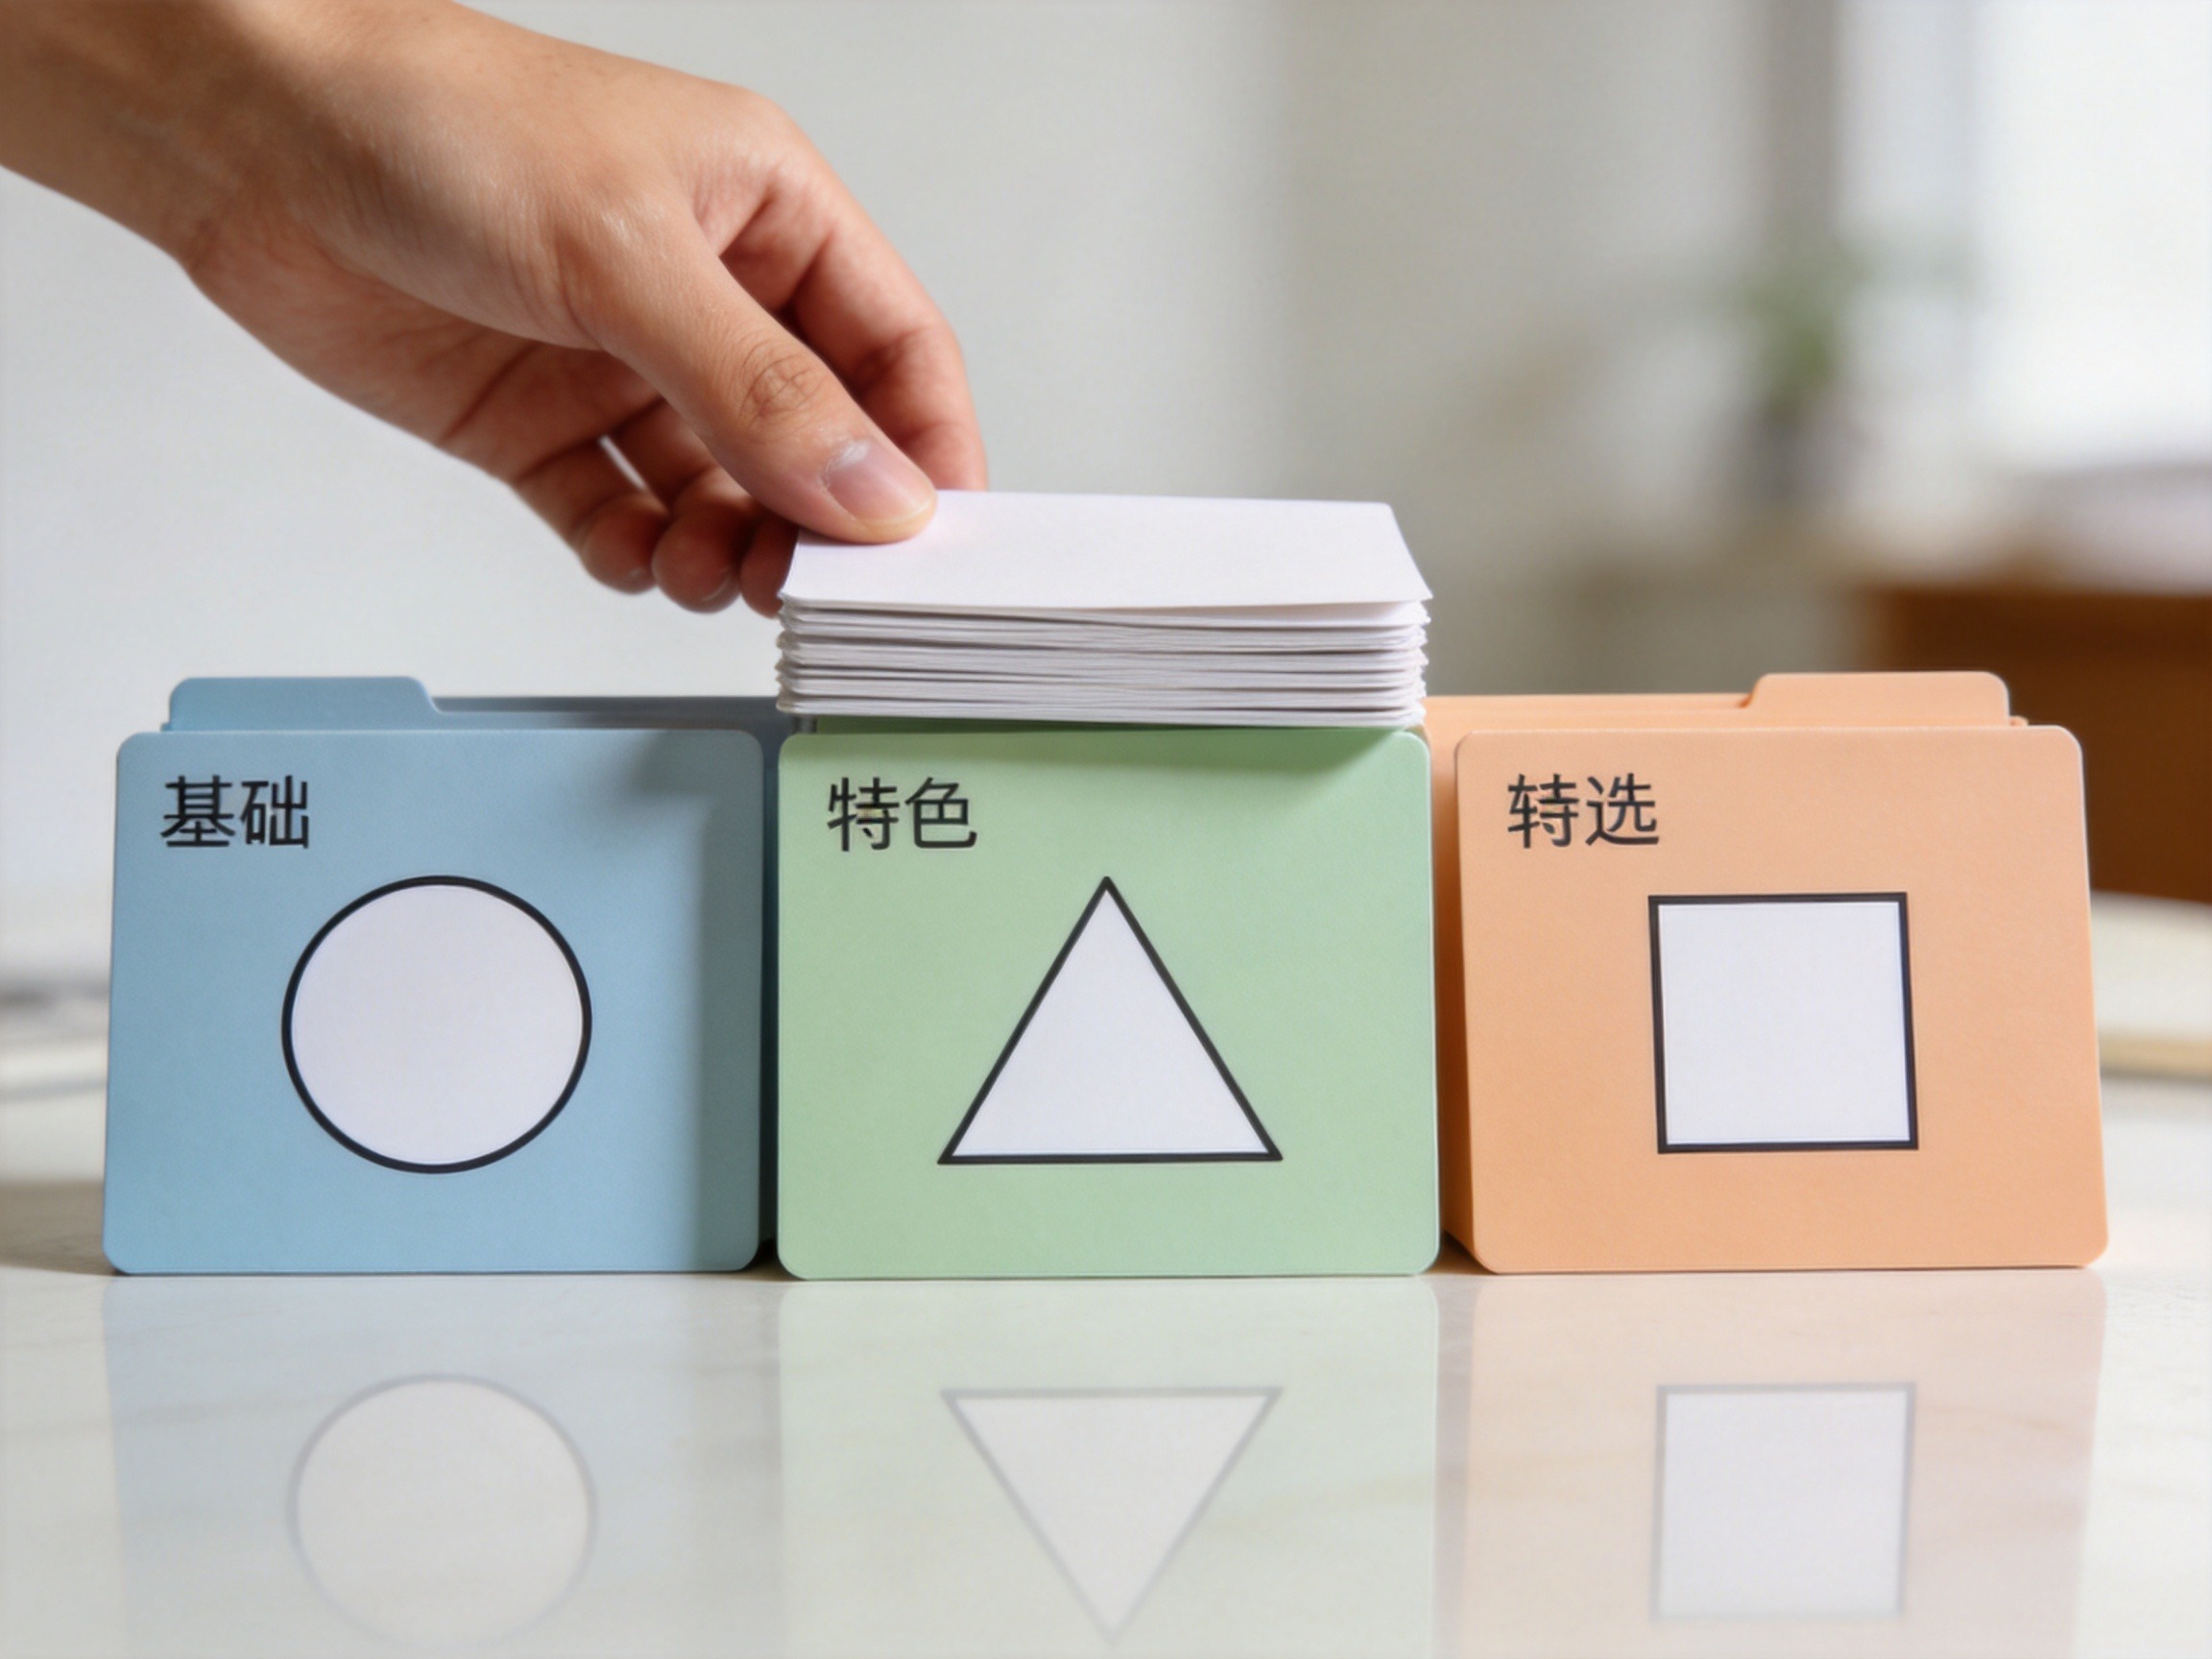
- 基础保障:明确核心疾病的种类及赔付标准,例如重疾险中的轻症、中症和重症的具体定义。
- 特色责任:关注各项责任的实际作用,如特定疾病额外赔付、多次赔付等。
- 可选保障:评估附加责任的性价比,确认是否真正符合自身的风险缺口。
通过逐层拆解,可以清晰看出不同产品在保障范围上的实际差异。
核查免责条款与理赔条件
免责条款明确了哪些情况不赔,是评估理赔边界的关键。在检查时,需重点关注以下核心模块:
- 责任免除:仔细阅读保险公司不承担赔偿或给付保险金责任的情形,这是判断能否理赔的关键边界。
- 免赔额:免赔额是保险公司开始赔付前需自行承担的费用额度,直接决定了理赔的触发条件。
- 等待期:确认等待期的长短及等待期内出险的处理规则。
投保前必须逐一确认这些条款,避免因理解偏差导致理赔受阻。
评估保费与杠杆
保费与杠杆分析旨在评估投入成本与保障额度的匹配度。
- 保额测算:长期保障利益受现金价值、缴费方式及年龄影响。在预算有限的情况下,可优先选择高杠杆的保障方案,确保保额充足。
- 警惕保费倒挂:对于高龄投保人群,重疾险和寿险的费率可能随年龄增长呈指数级上升,极易出现总保费超过保额的“保费倒挂”现象,从而失去保险杠杆的意义。对比时需结合年龄和预算,计算实际杠杆率。
避开常见误区与确认边界
在对比过程中,常见的误区是只看保费高低而忽略保障范围,或脱离具体条款进行绝对化的优劣评判。不同产品的条款设计各有侧重,没有绝对最优的产品,只有更适合个人需求的选择。
本文提供的对比维度为方法论指导。具体产品的条款细节、保障范围及最终承保结论,均需以保险公司出具的正式保险合同为准。