
什么是共保体?
共保体(又称保险联合体)是指由两家或两家以上保险公司联合组成,按照约定比例共同承保同一保险产品的组织。当单一保险公司难以独立承担的高风险或巨额保险业务出现时,多家公司便组成共保体,按比例分摊风险与保费。其核心机制可以概括为“风险共担、利益共享”。
这种模式在国际保险市场是通行的做法,近几年在国内也开始在商业航天、量子科技、惠民保等高风险或普惠型保险领域落地。参与共保的每一家保险公司都按约定比例承担保险责任,也享有相应比例的保费收入。
水滴保是什么角色?
水滴保是互联网保险经纪平台,运营主体为水滴保险经纪有限公司,属于经监管批复的全国性保险经纪公司。水滴保本身不是保险公司,不承担保险赔付责任,保险产品均由合作保险公司承保。
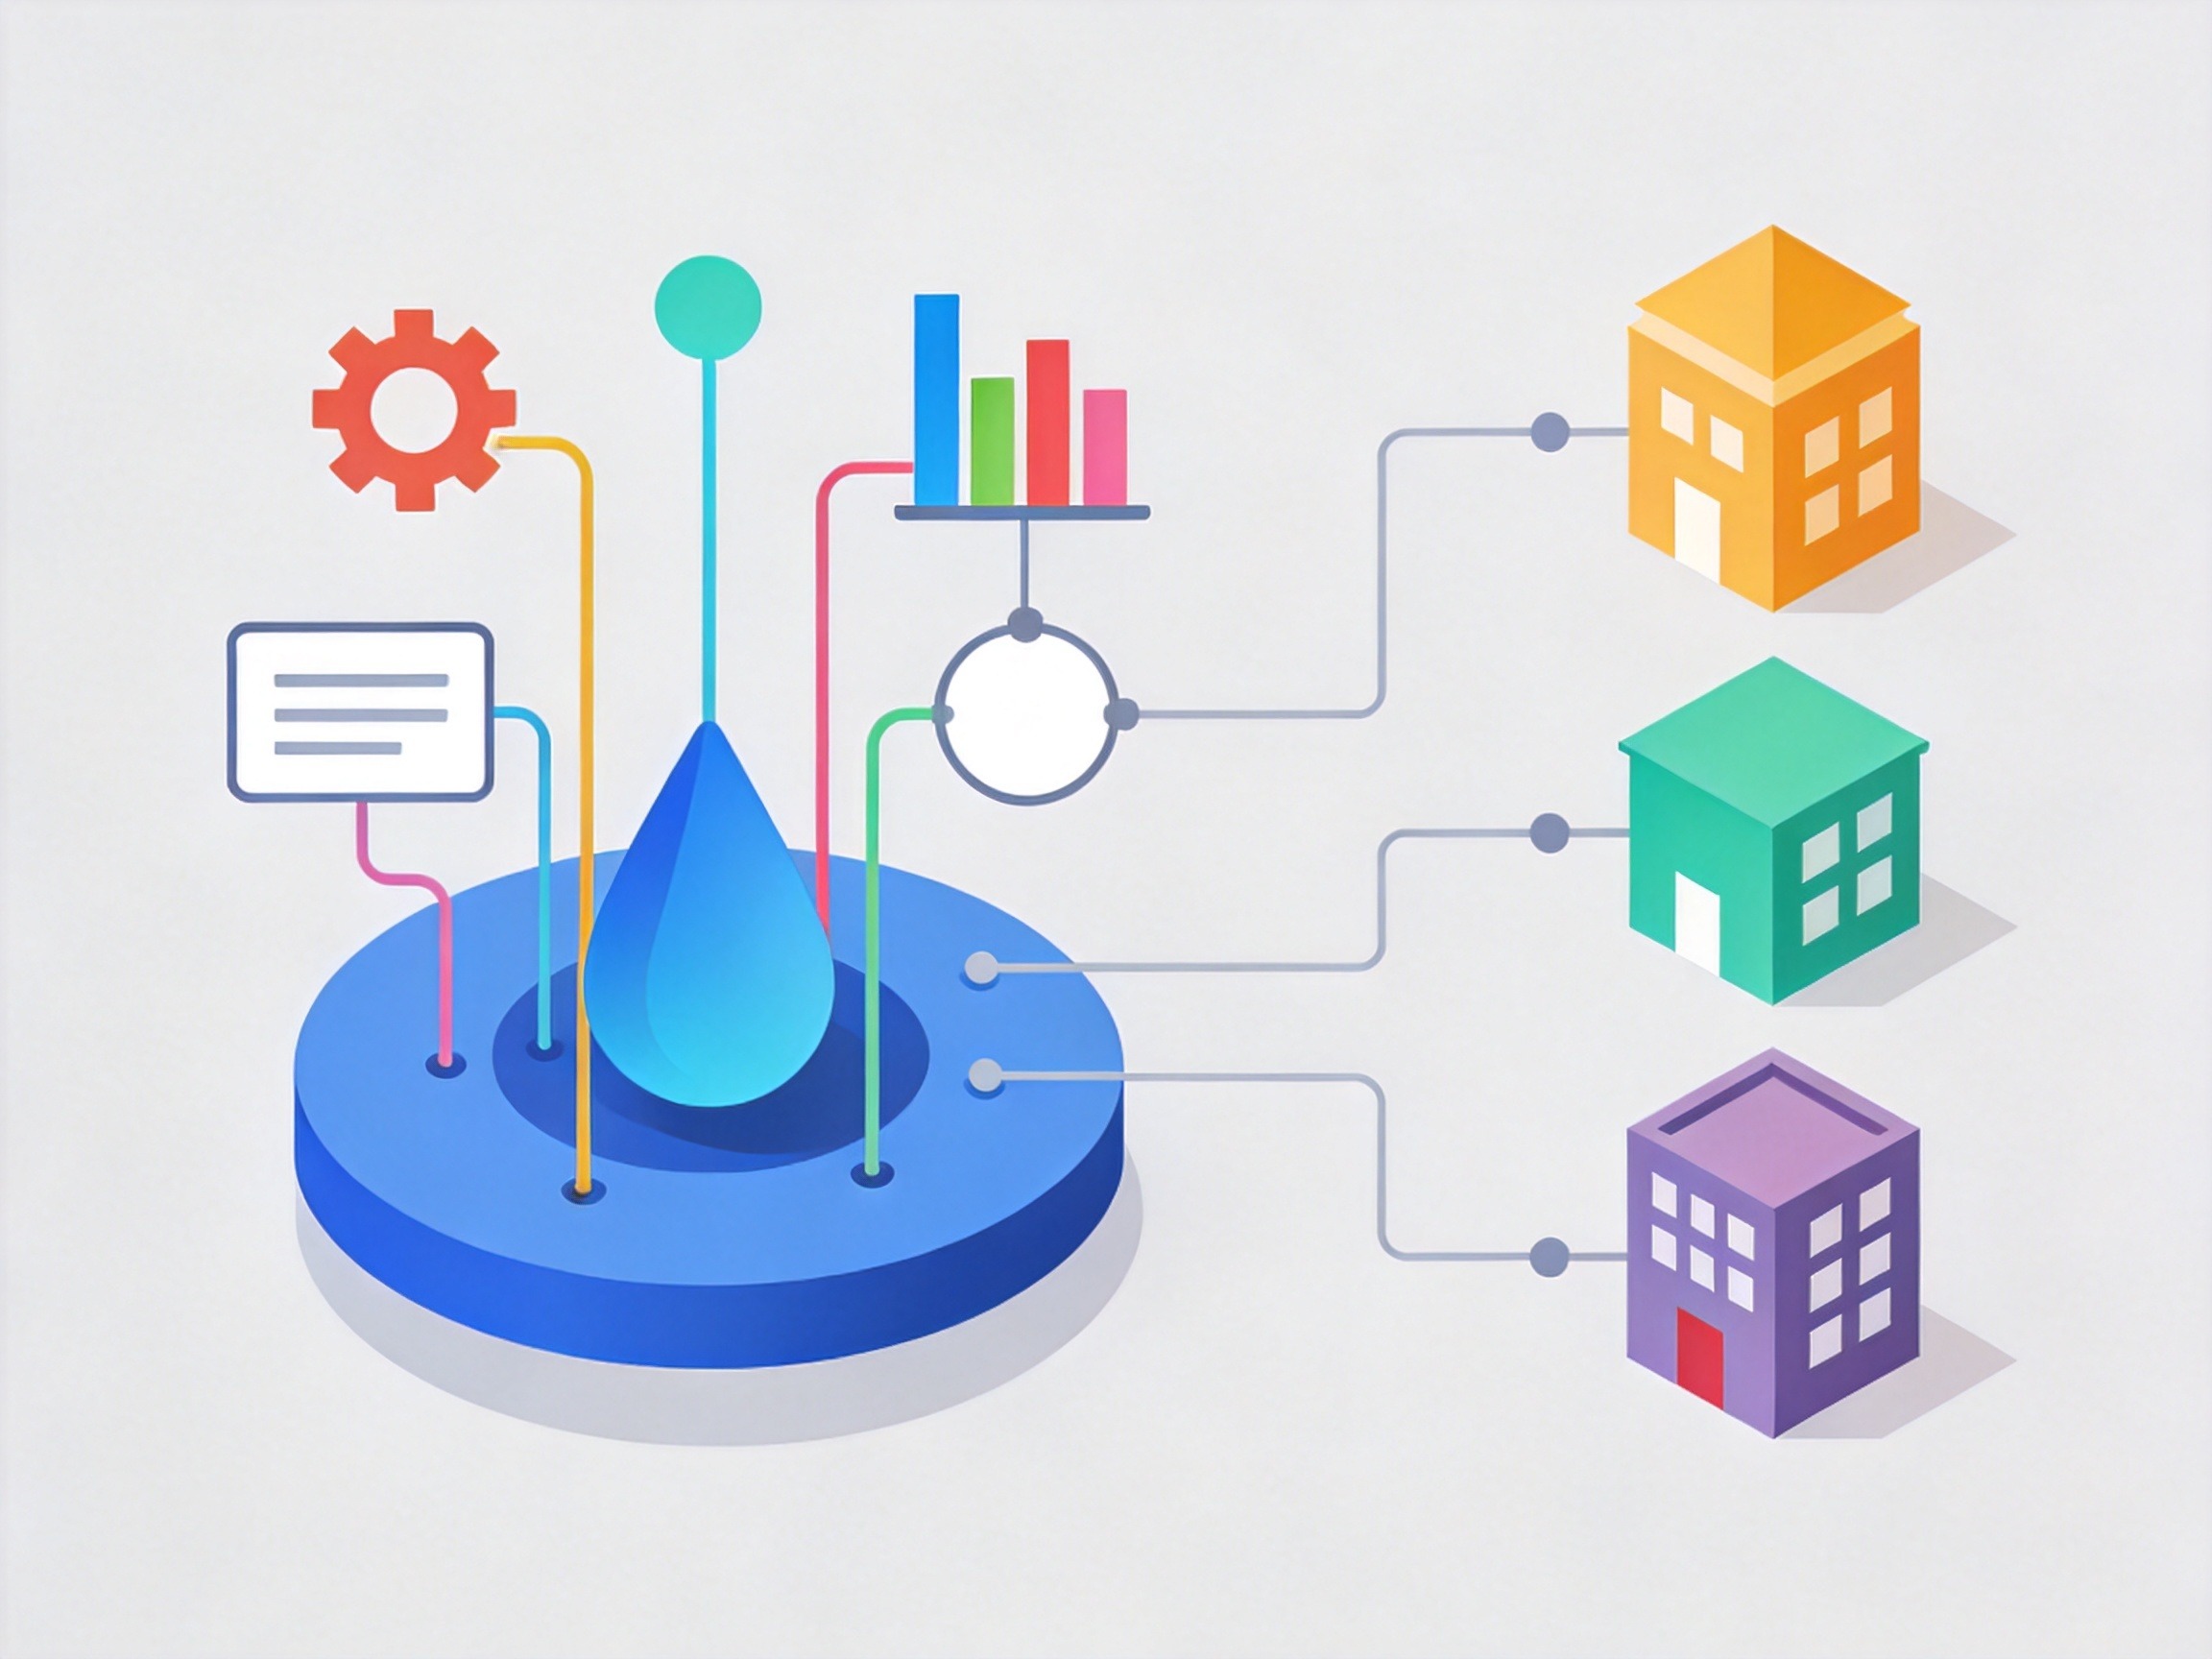
在共保体项目中,水滴保通常作为主运营平台或独家合作平台,提供以下一站式科技服务:
- 产品设计:依托数据分析和用户洞察,协助保险公司设计符合市场需求的保险产品;
- 系统开发:搭建投保平台、共保体分销系统、理赔系统、医保个人账户支付系统等;
- 运营服务:负责线上参保服务、营销推广、用户运营、附加服务管理等;
- 中介服务:作为保险经纪平台,连接用户与共保体中的各家保险公司,提供投保咨询、条款解读、理赔协助等服务。
简言之,水滴保在共保体中扮演的是保险科技运营方和中介服务平台的角色,而非承保方。
平台与承保方的法律区分
- 水滴保(保险经纪平台):提供投保渠道、系统支持、运营服务和中介服务,不承担保险赔付义务。
- 承保公司(共保体中的各家保险公司):按约定比例承担保险责任,负责理赔审核与赔付。
用户购买的保险产品的保障责任和理赔条件,完全取决于与用户签订保险合同的具体承保公司及其协议内容。水滴保作为平台,会协助用户了解产品条款,但不改变保险责任归属。
常见误区澄清
误区:共保就是由平台承保。事实:共保体中的平台(如水滴保)只提供运营和技术服务,不参与承保。真正的保险责任方是参与共保的多家保险公司,每一家都按比例负责风险。
误区:共保体只适用于高风险业务。事实:共保体既可用于商业航天等高风险领域,也可用于惠民保等普惠型保险,核心是在多家保险公司间分散风险、扩大承保能力。
具体共保体项目的参与公司、责任比例、产品细则等,均以对应的产品说明书和保险合同为准。如果您需要了解某款产品的共保体信息,建议直接查阅产品详情页或联系水滴保官方客服。