
为什么投保前要自我核对条件
投保保险产品,不是只要付钱就能成功。如果不符合产品设定的条件,可能被拒保,或者在后续理赔时因信息不对称产生纠纷。水滴保作为互联网保险经纪平台,展示的每款产品都由不同的保险公司承保,条件也各不相同。投保前花几分钟对照下面四个条件做自我评估,能帮你避免很多不必要的麻烦。
条件一:年龄限制
几乎所有保险产品都有投保年龄范围。例如水滴心脑无忧险要求被保险人年龄在18-65周岁之间(见src_01产品页面),而水滴百万医疗险(全民版)则将年龄放宽至出生满30天至65周岁(见src_03投保须知)。
核验方法:打开你想投保的产品详情页,找到“投保须知”或“投保条件”部分,查看标明的年龄范围。如果你的年龄不在该范围内,就无法投保这款产品。每个产品的年龄要求不同,不要靠猜测。
条件二:健康告知与如实义务
健康告知是保险公司了解你当前身体状况的环节。根据《保险法》第十六条,投保人需要对保险公司询问的健康问题如实回答(询问告知主义),如果故意隐瞒或重大过失未告知,且足以影响保险公司承保决定,保险公司有权解除合同或拒绝赔付(src_06)。
核验方法:在产品投保流程中会有一个“健康告知”页面,通常包含几个判断题(如“过去2年内是否因疾病住院手术”“是否患有癌症、心脏病等重大疾病”)。请仔细看每一条,根据自己实际情况如实选择“是”或“否”。如果对某条不确定,可以先咨询在线客服再回答。
常见误区:有人认为“只要没去医院检查过就不需要告知”,但健康告知问的是“是否有过”某种情况,即使没看过医生,如果自己知道有过也需要如实说明。另外,不同产品的健康告知条目数量和难度不同,部分产品如“免健告医疗险”甚至无需健康告知(src_08),但这类产品通常保障范围或保费有对应调整。
条件三:职业限制
部分产品对投保人的职业类别有限制。例如水滴百万医疗险(全民版)要求被保险人职业需不属于《众安保险特殊职业类别表》中的职业(src_03),而水滴心脑无忧险则声明“职业类别无限制”(src_01)。高风险职业(如建筑工人、消防员、高空作业人员)在一些意外险、医疗险中可能被拒保或需要加费。
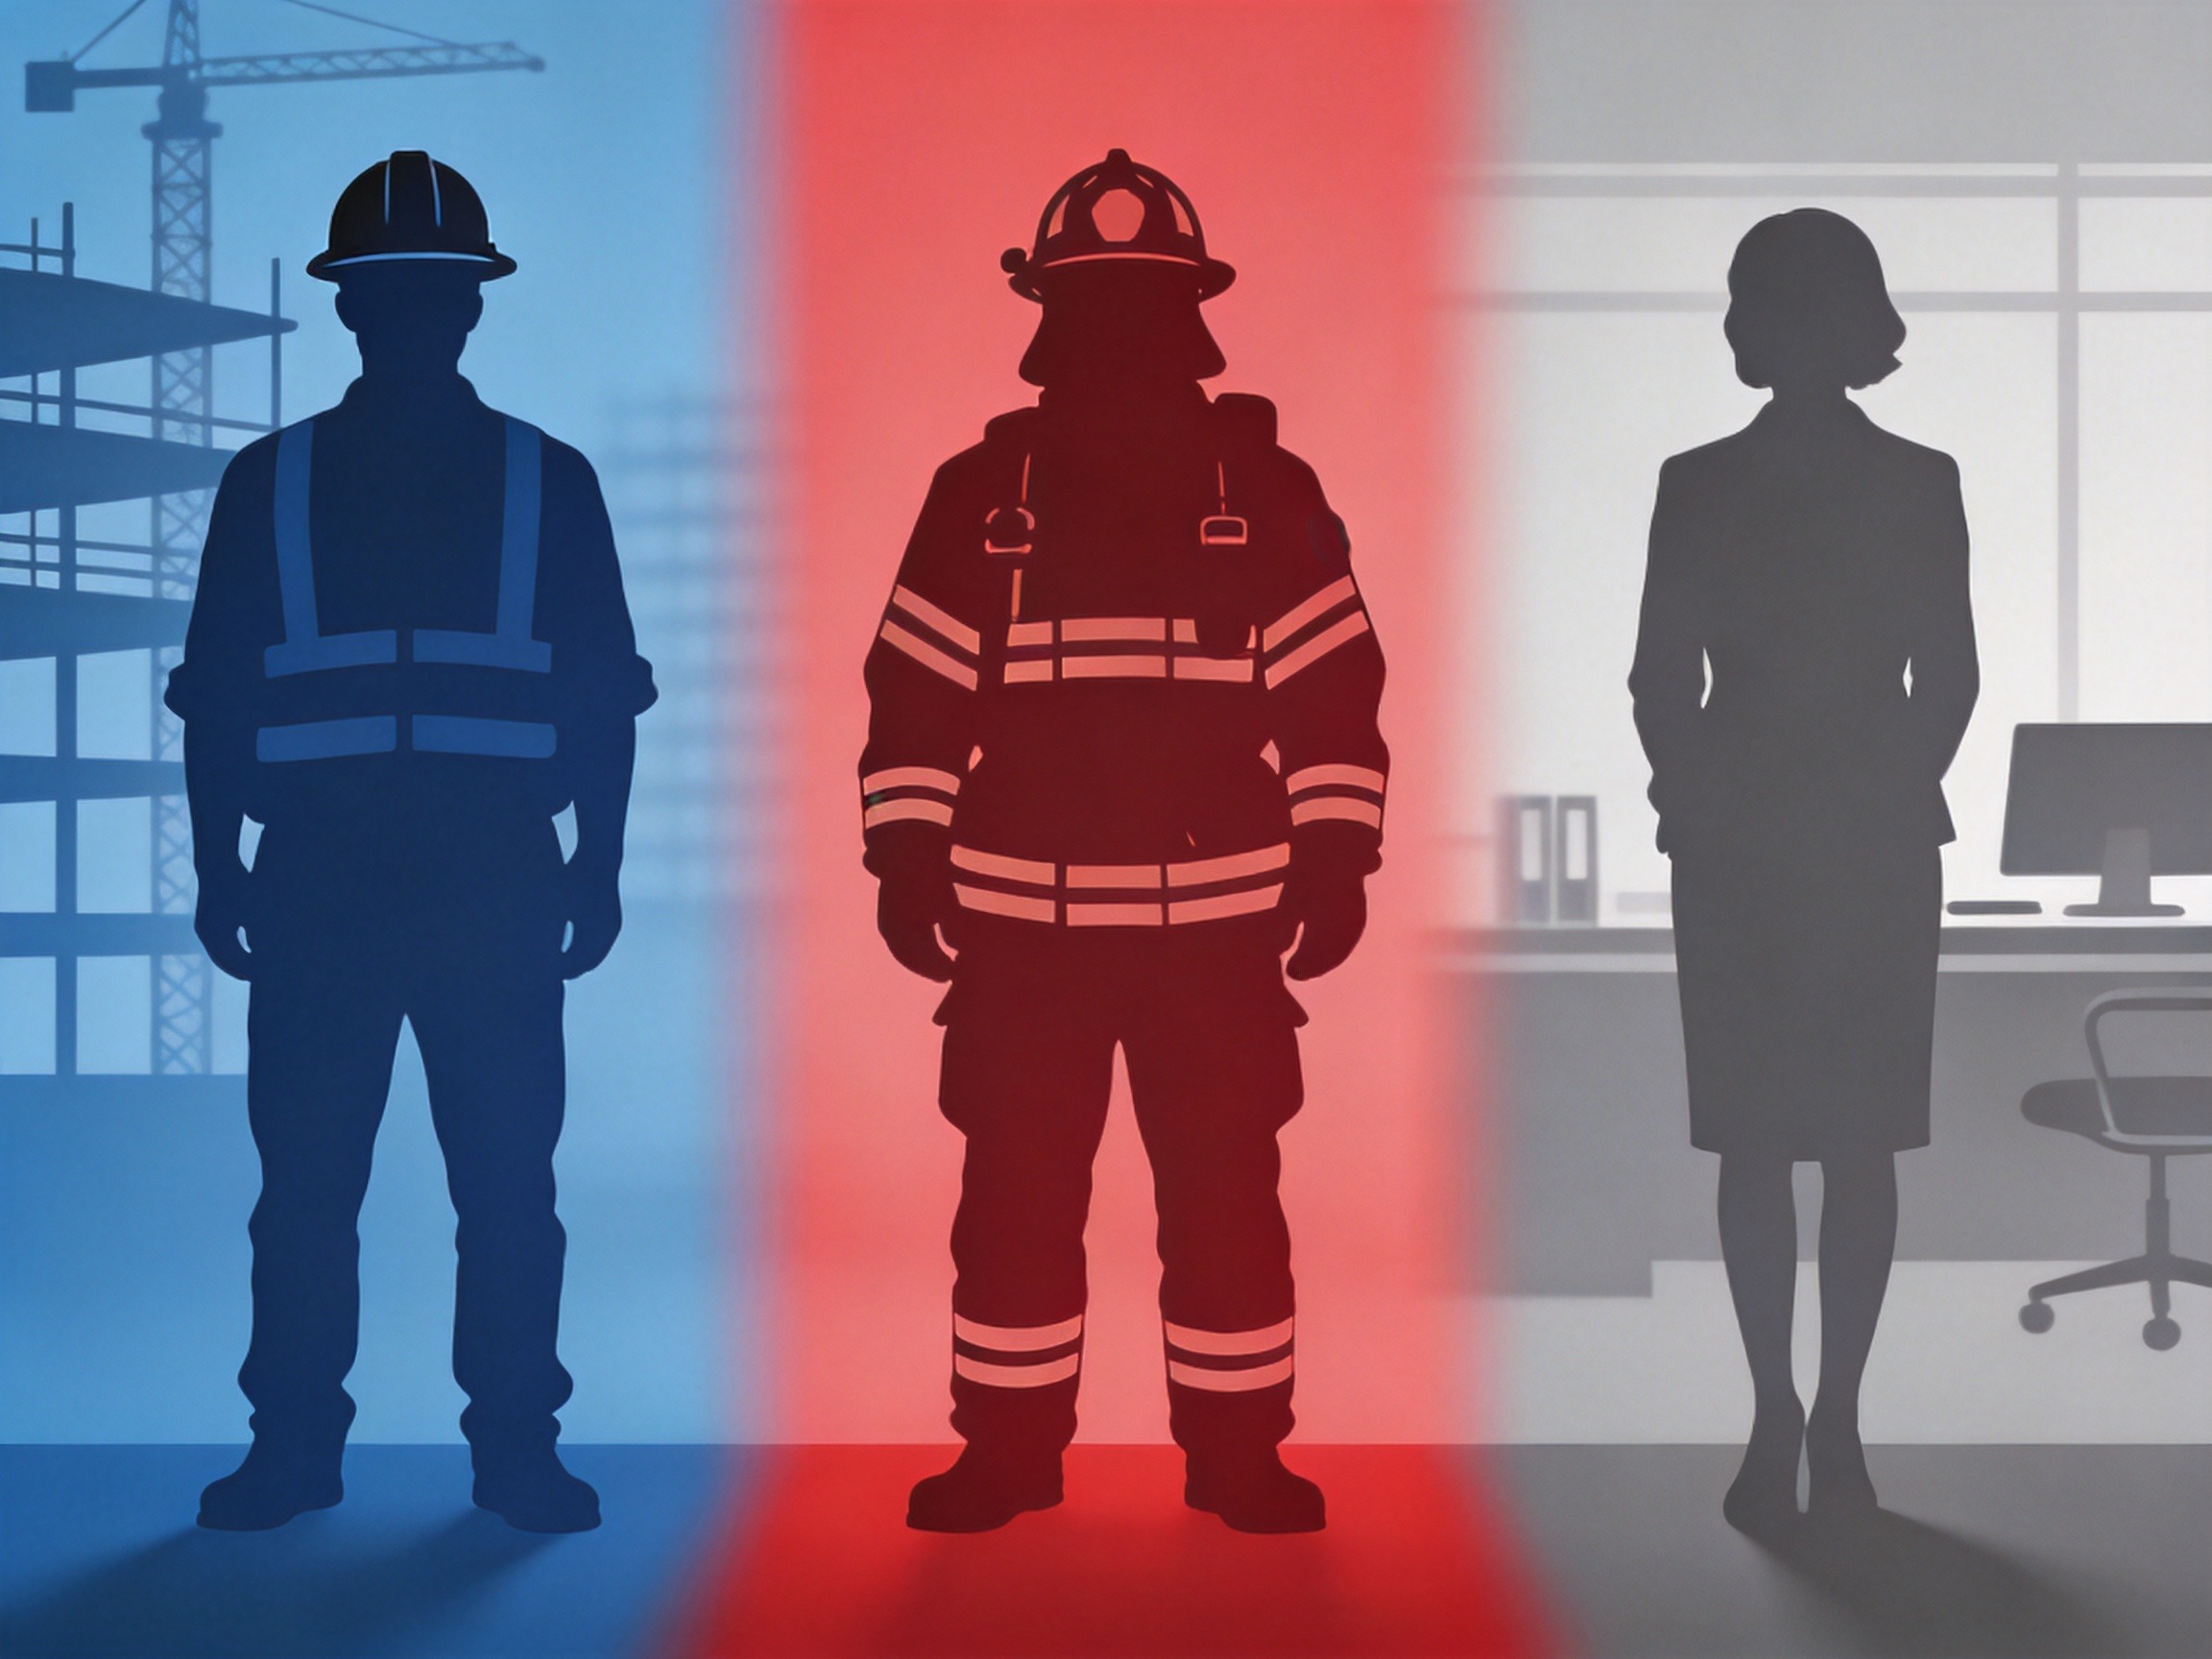
核验方法:在产品页面的“投保须知”或“职业限制”部分查看。如果找不到明确说明,可以联系平台客服确认。如果你的职业属于高风险类别,可以筛选那些对职业无限制的产品。
条件四:仔细阅读保险条款与协议
水滴保官方投保流程页面明确提示:“请仔细阅读保险条款、投保须知、《客户告知书》等内容”(src_02)。投保时需要勾选同意《服务协议》《客户告知书》《隐私政策》《投保须知》《投保人声明》《保险条款》等多项协议。这些文件里包含保障责任、责任免除、等待期、犹豫期、退保规则等关键信息,直接影响你的权益。
核验方法:在点击“立即投保”之前,逐一打开每个协议或条款文件,至少快速浏览一遍。特别关注“责任免除”部分(哪些情况不赔)和“犹豫期”(投保后多少天内可以无损失退保)。不要只勾选不看。
总体原则:以产品页面为准
以上四个条件的具体数值、要求,每个产品都可能不同。少数产品无需健康告知,年龄上限可放宽至80周岁,职业限制也可能更宽松(src_07、src_08)。因此,投保前必须对照你想购买的那个产品的页面信息,而不是听别人说或凭印象。水滴保提供保险经纪服务,具体承保责任由保险公司负责,投保后保险合同以保险公司签发的保单为准。