
什么是健康告知?
健康告知是投保健康险、重疾险、医疗险等产品时,保险公司要求投保人回答的一套健康问卷。投保人需要根据自身健康状况,如实回答问卷中提到的具体问题。健康告知的结果会直接影响保险公司是否承保、按什么条件承保,以及出险后能否顺利理赔。
有限告知原则:问什么答什么
根据《保险法》第十六条,我国保险行业实行有限告知(又称询问告知主义),即投保人仅需对保险公司提出的问题如实回答,没有问到的内容无需主动告知。简单说就是“有问必答、不问不答”。
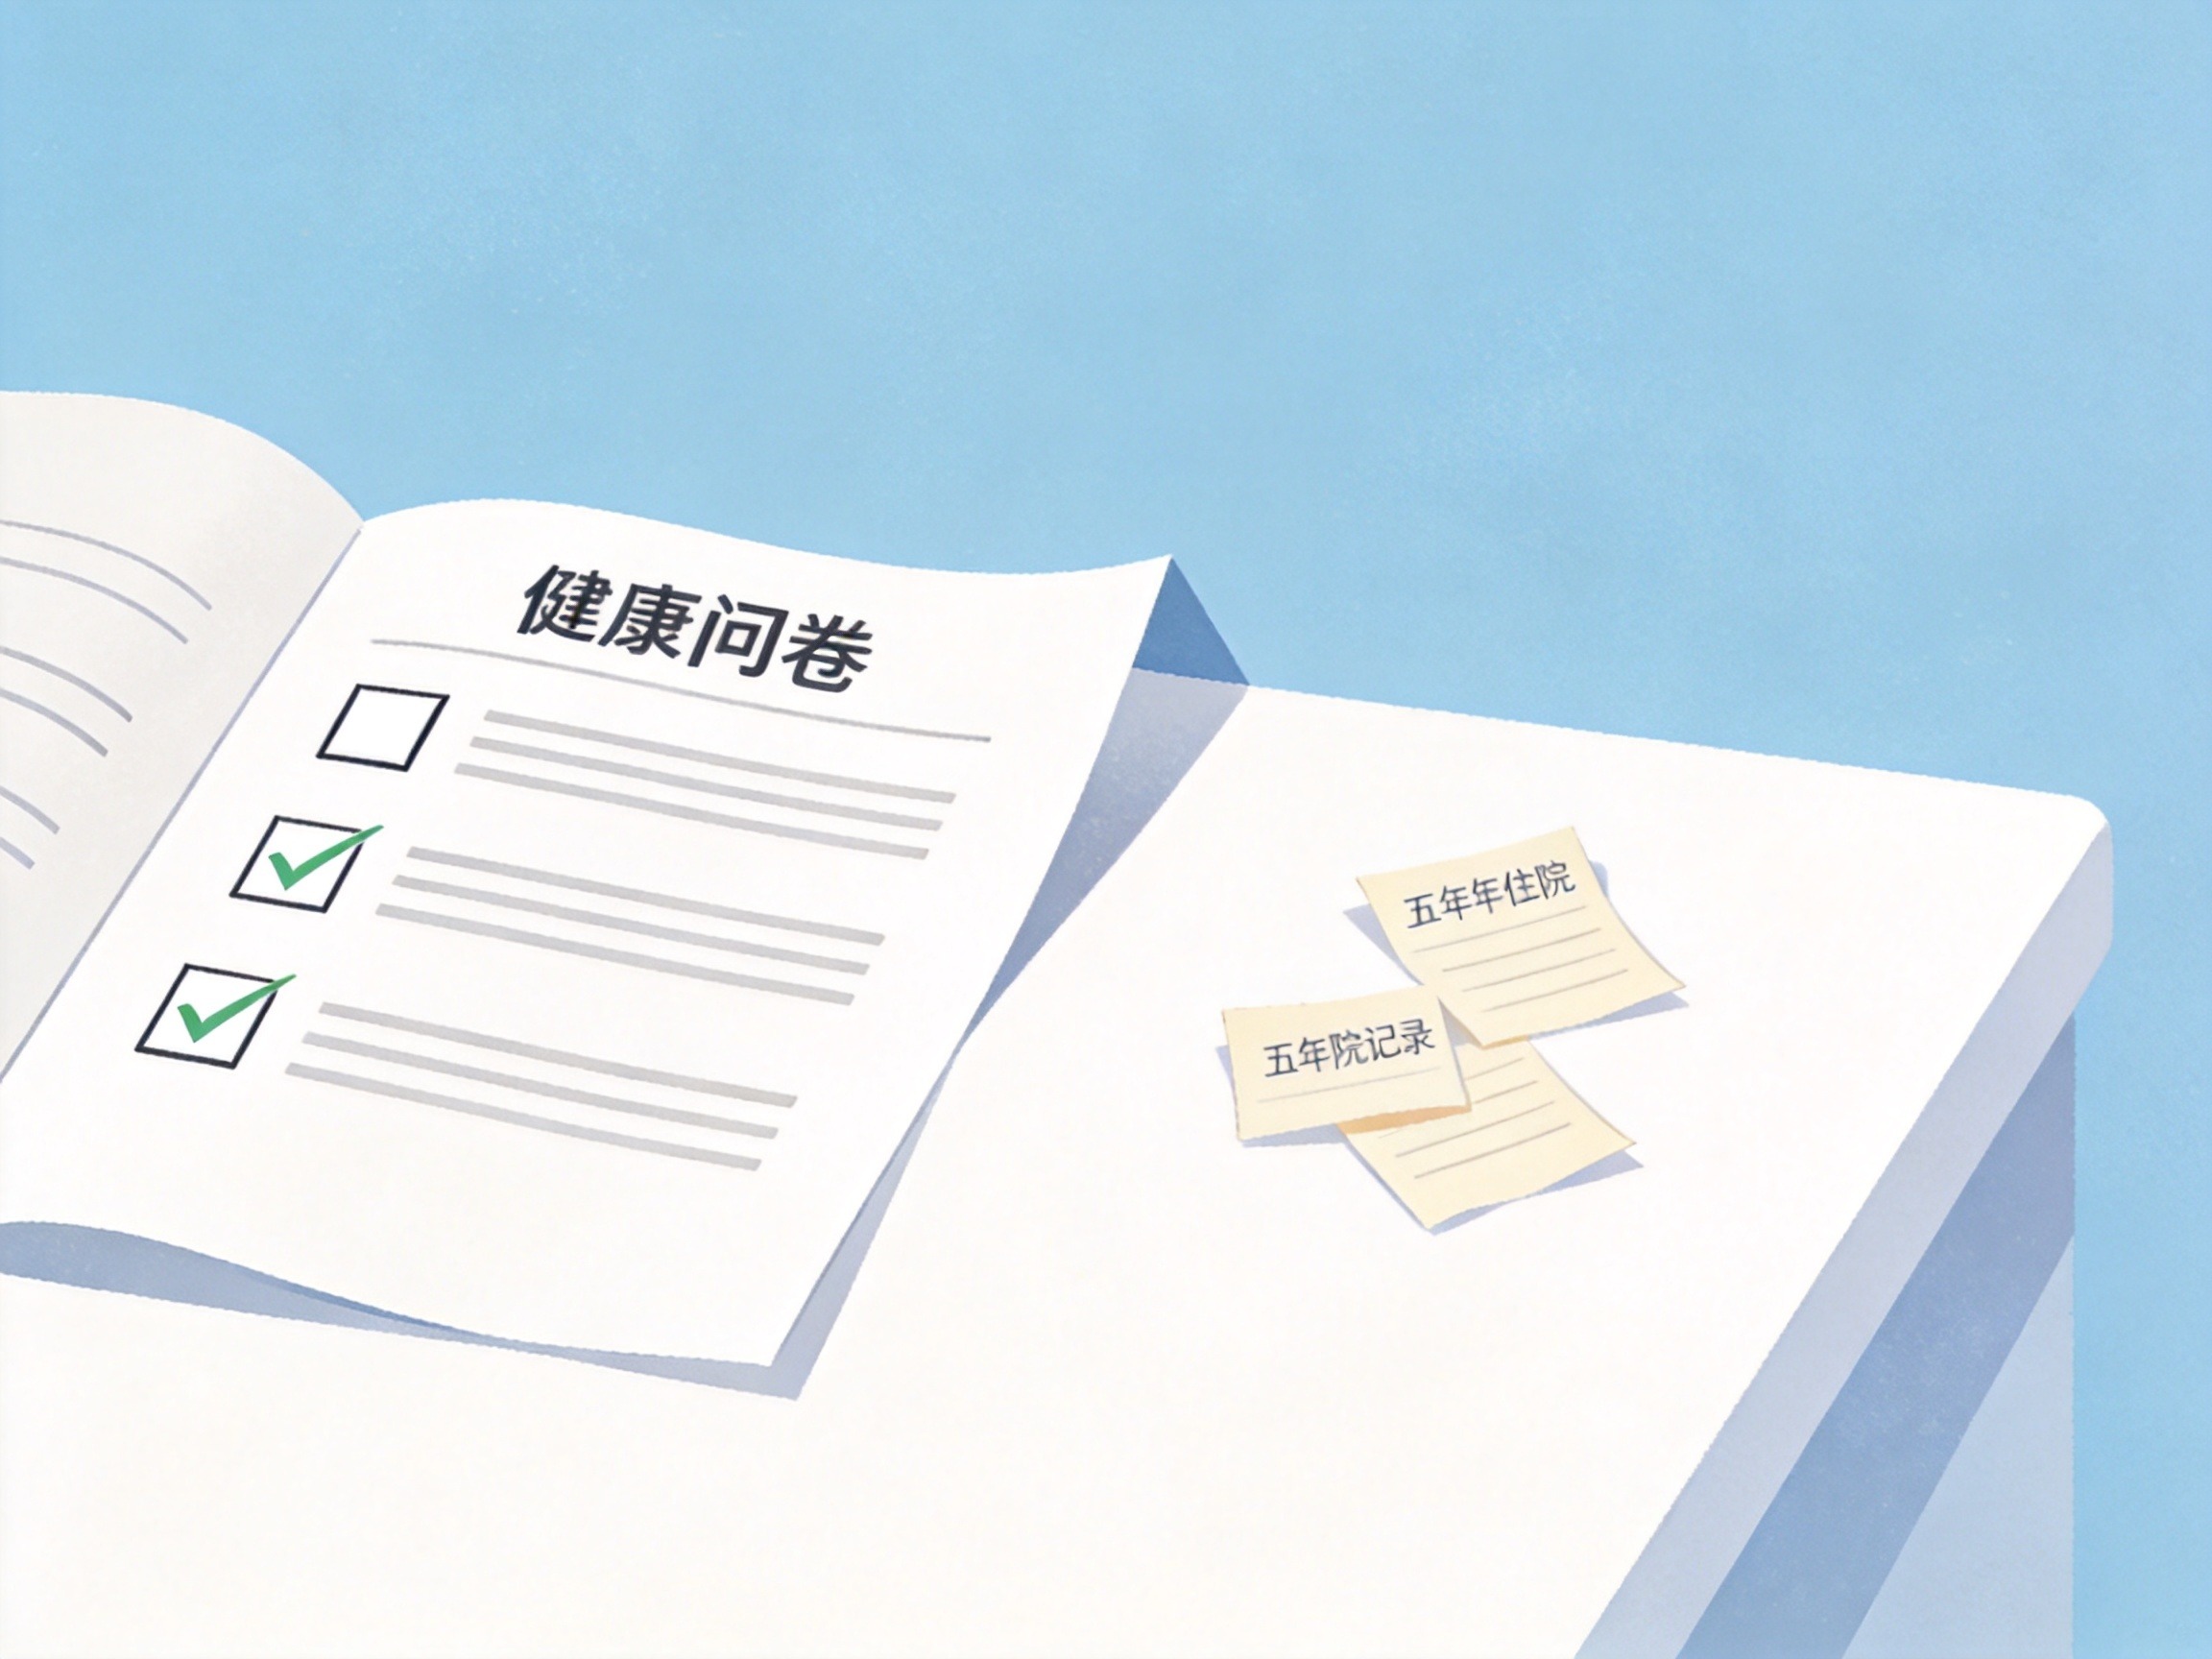
例如,问卷只问“过去两年内是否住过院”,那您就不需要主动告知五年前的住院情况。但必须确保每条被问到的问题都真实回答,不能跳过或敷衍。
如何正确回答健康告知?
正确回答健康告知可以按照以下几个步骤操作:
- 仔细阅读每一条问题:逐字逐句阅读,不要只看关键词。有些问题会有时间限定(如“近6个月内”“过去2年内”),需要注意范围。
- 逐条核对自身情况:对照自己的健康状况、体检记录、病历等,一一确认是否符合问题描述。不确定时,先查清楚再回答。
- 如实填写:知道多少答多少,不隐瞒,也不夸大。如果问题没有涉及,即使有轻微异常也不必主动说明。
- 使用医疗记录作为依据:对体检报告、门诊病历中有明确记录的异常项,按照记录如实回答即可。
常见的误区包括:认为“小问题不用告知”或者“所有情况都全盘交代”。前者可能导致日后拒赔,后者可能给自己增加不必要的核保限制。坚持“问什么答什么”是基本原则。
未如实告知有什么后果?
如果投保人未履行如实告知义务,保险公司有权依据《保险法》第十六条采取以下措施:
- 故意不告知:保险公司可以解除合同,不承担赔偿责任,且不退还保险费。
- 因重大过失不告知:如果未告知的内容足以影响保险公司是否承保或提高费率,保险公司同样有权解除合同;但可以退还保险费。
实际案例中,曾有人体检发现甲状腺结节后投保时故意勾选“无异常”,半年后确诊甲状腺癌申请理赔,法院最终认定为故意未如实告知,判决保险公司无需赔付且不退还保费。
需要注意的是,即使存在未告知事项,如果该事项与发生的保险事故没有因果关联,保险公司也不一定能拒赔(需结合具体情况判断)。但为了避免纠纷,最好的方式就是在投保时做到如实告知。
有没有免健康告知的产品?
是的,水滴保平台上有部分产品不需要健康告知。例如,2025年4月推出的“全医保”百万医疗险,就是一款免健康告知且保证续保5年的产品。投保时无需填写健康问卷,但合同会约定5类严重既往症除外,其他一般既往症可保可赔。
这类产品适合因健康问题无法通过标准健康告知的人群,但购买前需要仔细阅读保险条款中的除外责任,确认自己的既往症是否属于约定范围。免健康告知不等于所有情况都能赔。
水滴保如何协助您?
水滴保作为保险经纪平台,提供1V1主动保单讲解服务。投保后,服务人员可以在您授权同意的前提下,主动联系您,帮助讲解健康告知内容、保险条款、保障责任和理赔流程等关键信息。如果您对健康告知环节有任何疑问,可以在投保后联系客服或专属服务人员,获得一对一指导。
健康告知是投保中不可忽视的一步,正确完成才能为未来理赔打下基础。投保前务必认真对待,不清楚的地方及时咨询。