
健康告知的基本原则:有限告知,问什么答什么
健康告知遵循《保险法》第十六条规定的有限告知原则。保险公司在问卷中列出具体问题,投保人只需要针对这些问题如实回答,没有问到的健康状况不必主动补充说明。例如,问卷只问“过去两年内是否有住院史”,那么两年以外的住院情况就无需告知。过度告知(主动披露问卷未问到的体况)反而可能增加拒保或除外责任的风险。
实际操作时,建议对照自己的体检报告或病历记录逐项回答,避免凭记忆填写。如果有不确定的地方,可以先查阅具体产品的健康告知页面,或通过水滴保客服渠道咨询。
常见体况(结节、高血压等)如何处理
甲状腺结节、乳腺结节、肺结节、高血压等是投保时常见的体况。目前不少产品已经对这些情况提供了更宽松的核保政策。
- 结节类:部分重疾险(如易生守护系列)健康告知仅3项,不对甲状腺结节、乳腺结节、肺结节进行分级判定,符合条件即可投保。部分产品(如大力水手重疾险)将甲状腺结节4a级等传统拒保体况纳入了可保范围。
- 高血压:许多产品不因单纯高血压直接拒保。例如易生守护系列的健康告知中不包含针对高血压的单独询问。一级高血压(收缩压140-159mmHg或舒张压90-99mmHg)通常有更多产品可以选择。
- 其他常见体况:乙肝、血糖异常等也在越来越多产品的承保范围内。
处理路径:
- 在产品详情页点击“立即投保”进入健康告知页面。
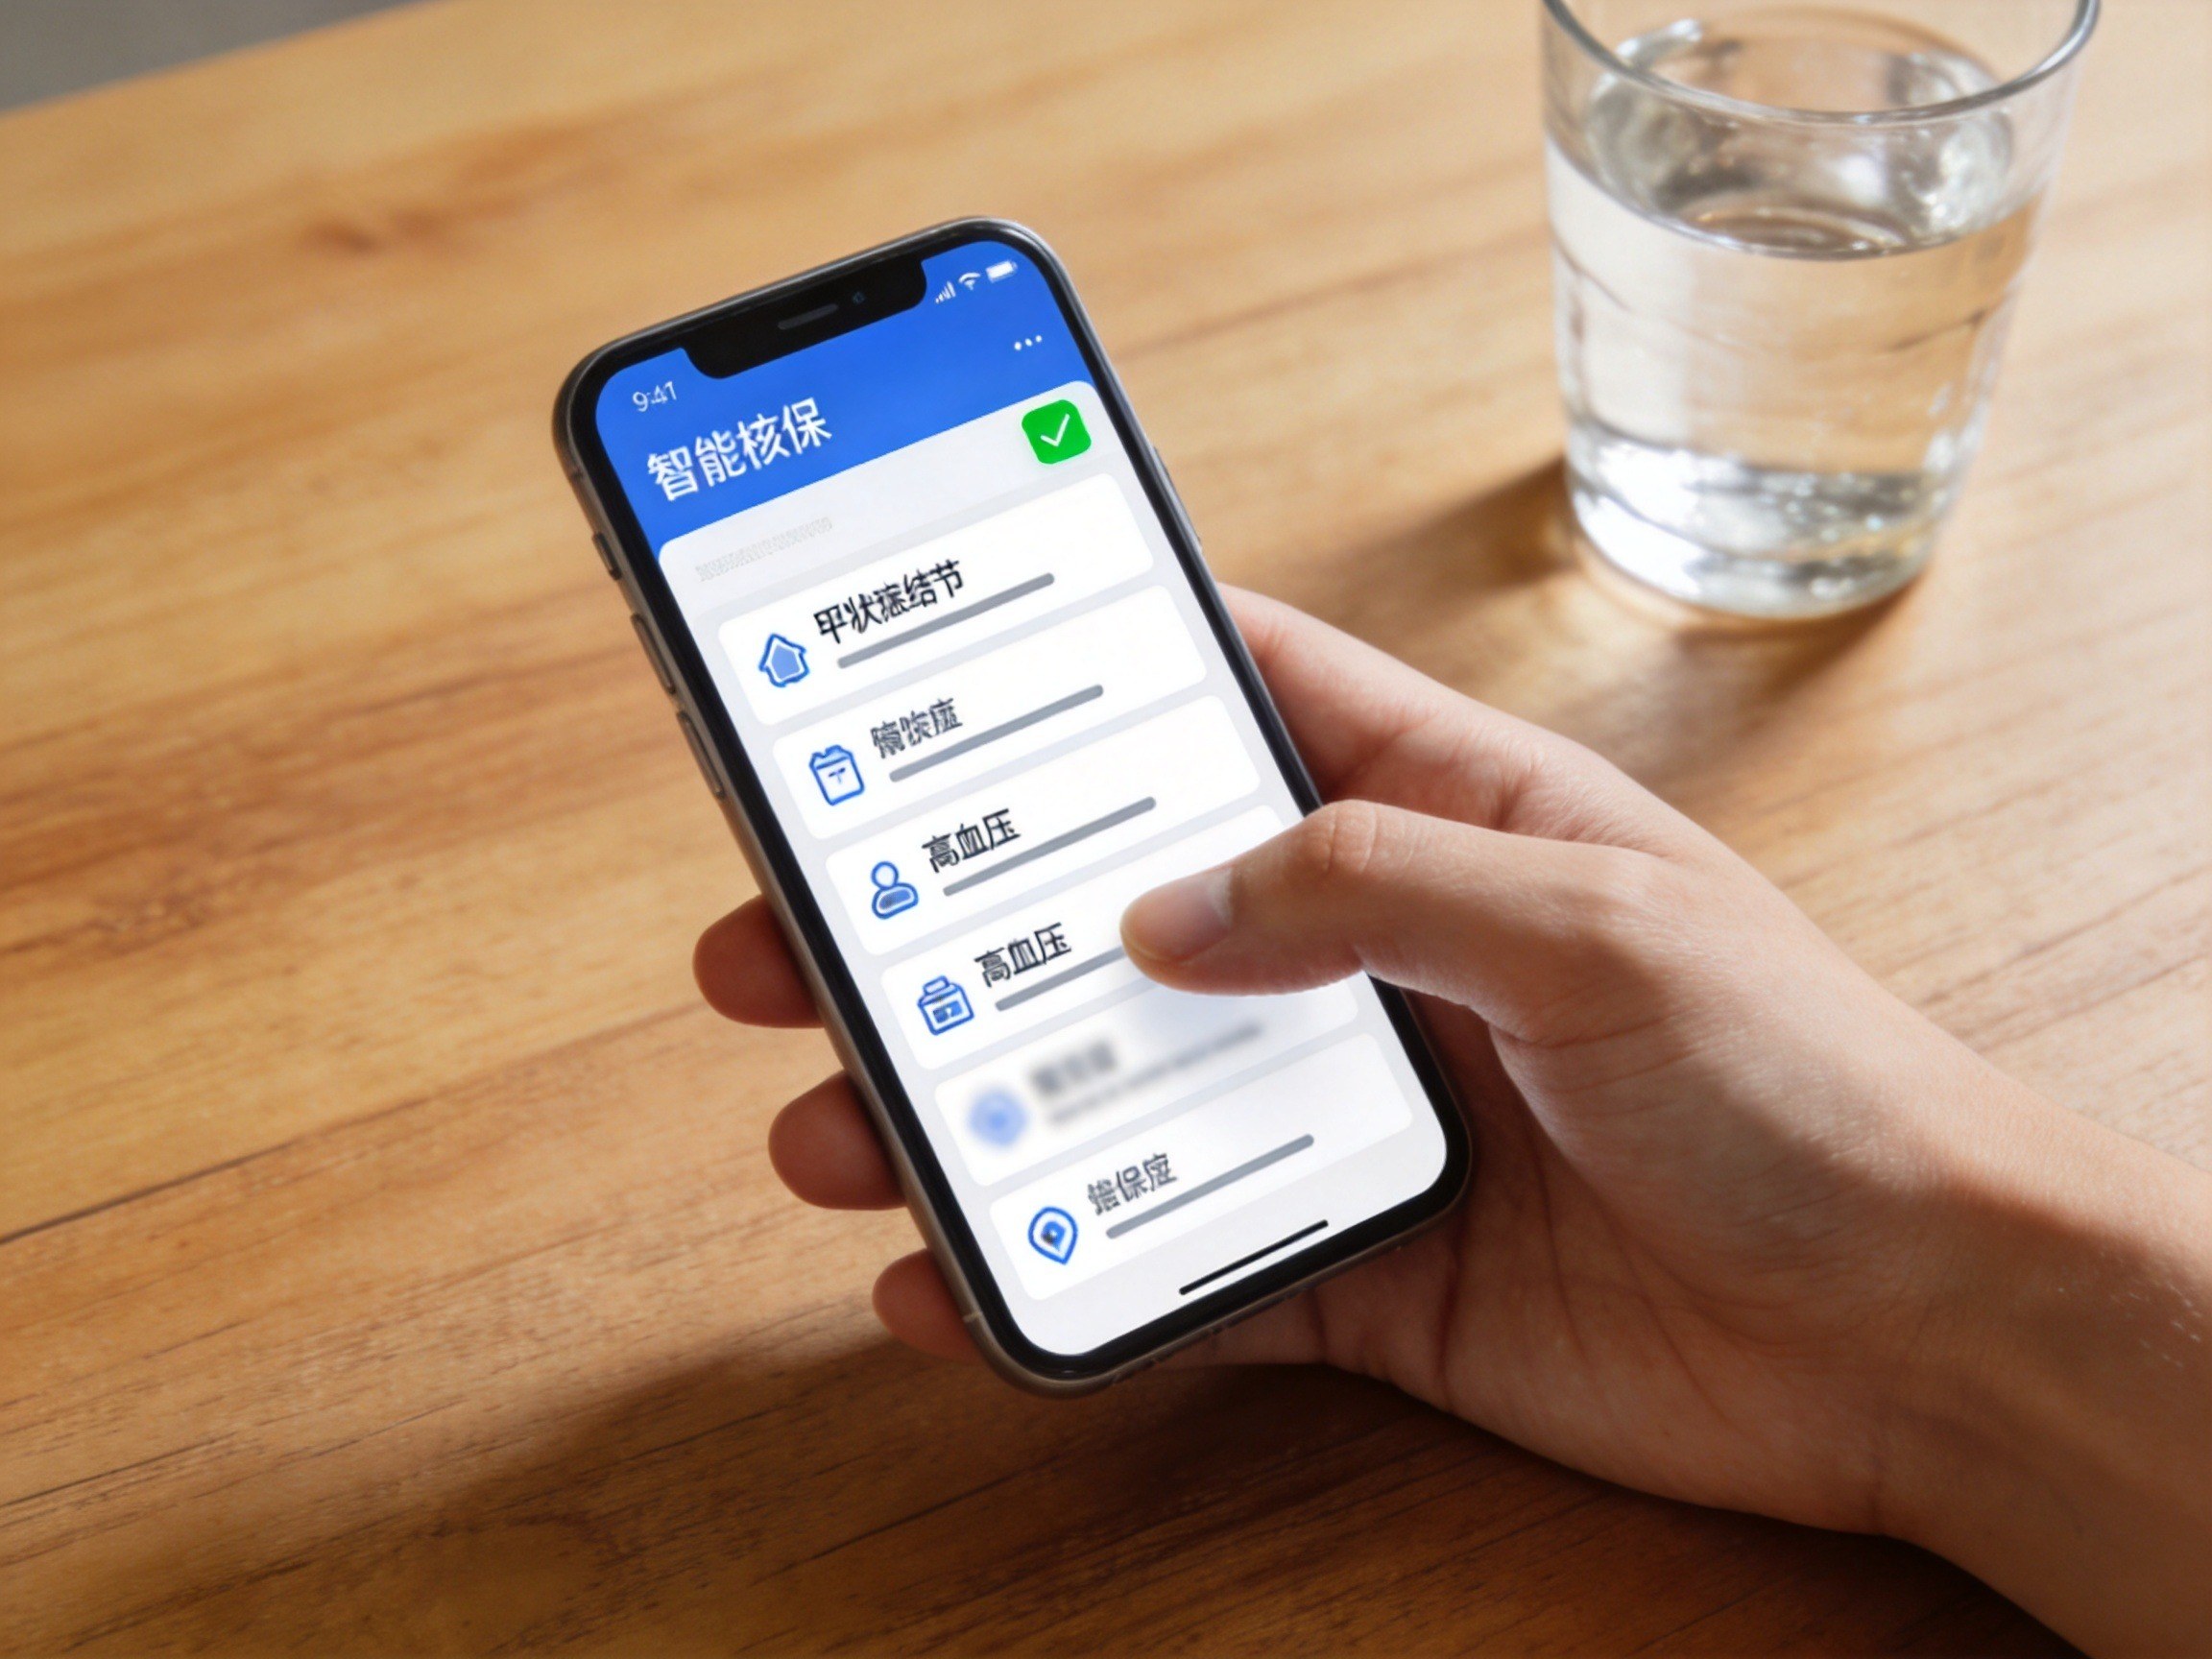
- 如果健康告知中有一项或多项为“是”(即存在异常),选择“有部分异常”进入智能核保系统。
- 在智能核保中选择对应的疾病分类,按提示填写相关指标(如结节大小、分级、血压数值等),系统会给出核保结论(标准体承保、加费承保、除外责任、延期或拒保)。
- 如果智能核保无法满足,部分产品支持人工核保,可联系水滴保客服提交资料由保险公司审核。
水滴保平台还推出了AI核保专家KEYI.AI,可在10秒内解析健康信息并与产品条款匹配,给出核保建议。以上工具均以产品页面当前版本为准。
选择健康告知宽松产品的注意事项
在平台上可以筛选健康告知条数较少或专门针对非标体的产品。例如免健康告知的失能险、健康告知仅3条的重疾险等。但选择时需注意:
- 仔细阅读产品页面的健康告知全文:即使条数少,每条的内容可能包含多个细分问题,需要逐一对照。
- 不要因为“宽松”就跳过告知:任何产品都以如实告知为前提,未告知的异常可能影响后续理赔。
- 核保结论以保险公司最终审核为准:不同产品的核保规则不同,同一种体况在不同保险公司可能得到不同结论。智能核保给出的结论具有参考价值,但最终由承保公司决定。
- 无法保证所有体况都能找到合适产品:部分严重疾病或罕见病可能没有匹配的产品,建议咨询客服获取最新信息。
水滴保作为经纪平台,提供多种产品和核保通道,帮助用户根据自身体况选择,但不对核保结果作出承诺。
健康告知常见易错点
- 不要主动告知体检报告上的“异常标记”:如果健康告知问卷没有问到某项检查或某个指标,即使报告上有轻微异常也不必告知。
- 区分“投保前已有疾病”与“临时不适”:普通感冒、急性肠胃炎等已治愈的短期疾病,如果不在问卷询问范围内(如未问及“过去1个月是否有感冒”),无需告知。
- 以可验证的医疗记录为准:对于自身无记录、医生也未诊断的“感觉”,不需要写入健康告知。
正确完成健康告知能有效降低因告知不实导致的理赔纠纷风险。如有具体疑问,应以产品页面当前内容和保险公司官方解释为准。