
选择保障方案的两大关键:保额和保障期限
投保时,保额和保障期限是决定保障是否充足的关键。这两项没有统一答案,需要根据你的家庭责任、收入水平和预算来权衡。以下提供通用的参考思路。
保额确定的一般原则
保额是出险后保险公司赔付的金额,需要覆盖风险带来的经济损失。常见的参考方法有三种:
1. 双十原则:保费不超过家庭年收入的10%,保额达到年收入的10倍。例如家庭年收入20万元,年保费可控制在2万元以内,保额可参考200万元。这个原则适合快速估算整体保障水平,但实际保额还需结合具体责任调整。
2. 负债覆盖法:保额至少覆盖家庭现有负债(如房贷、车贷)加上未来3-5年的家庭基本生活支出。例如房贷余额100万元,加上3年生活支出30万元,则保额至少130万元。这种方法聚焦于家庭经济支柱倒下后,家人能维持原有生活。
3. 收入损失法:适用于重疾险,重疾康复期通常需要3-5年,保额可设定为年收入的3-5倍,用于覆盖治疗费用自费部分、康复期间的收入损失和额外护理支出。
不同险种的侧重点不同:寿险保额主要考虑家庭责任(负债+子女教育+父母赡养),重疾险还需要考虑治疗和康复费用。你可以结合上述方法综合判断,不必拘泥于单一公式。
保障期限的选择思路
保障期限分为定期和终身,各有适用场景:
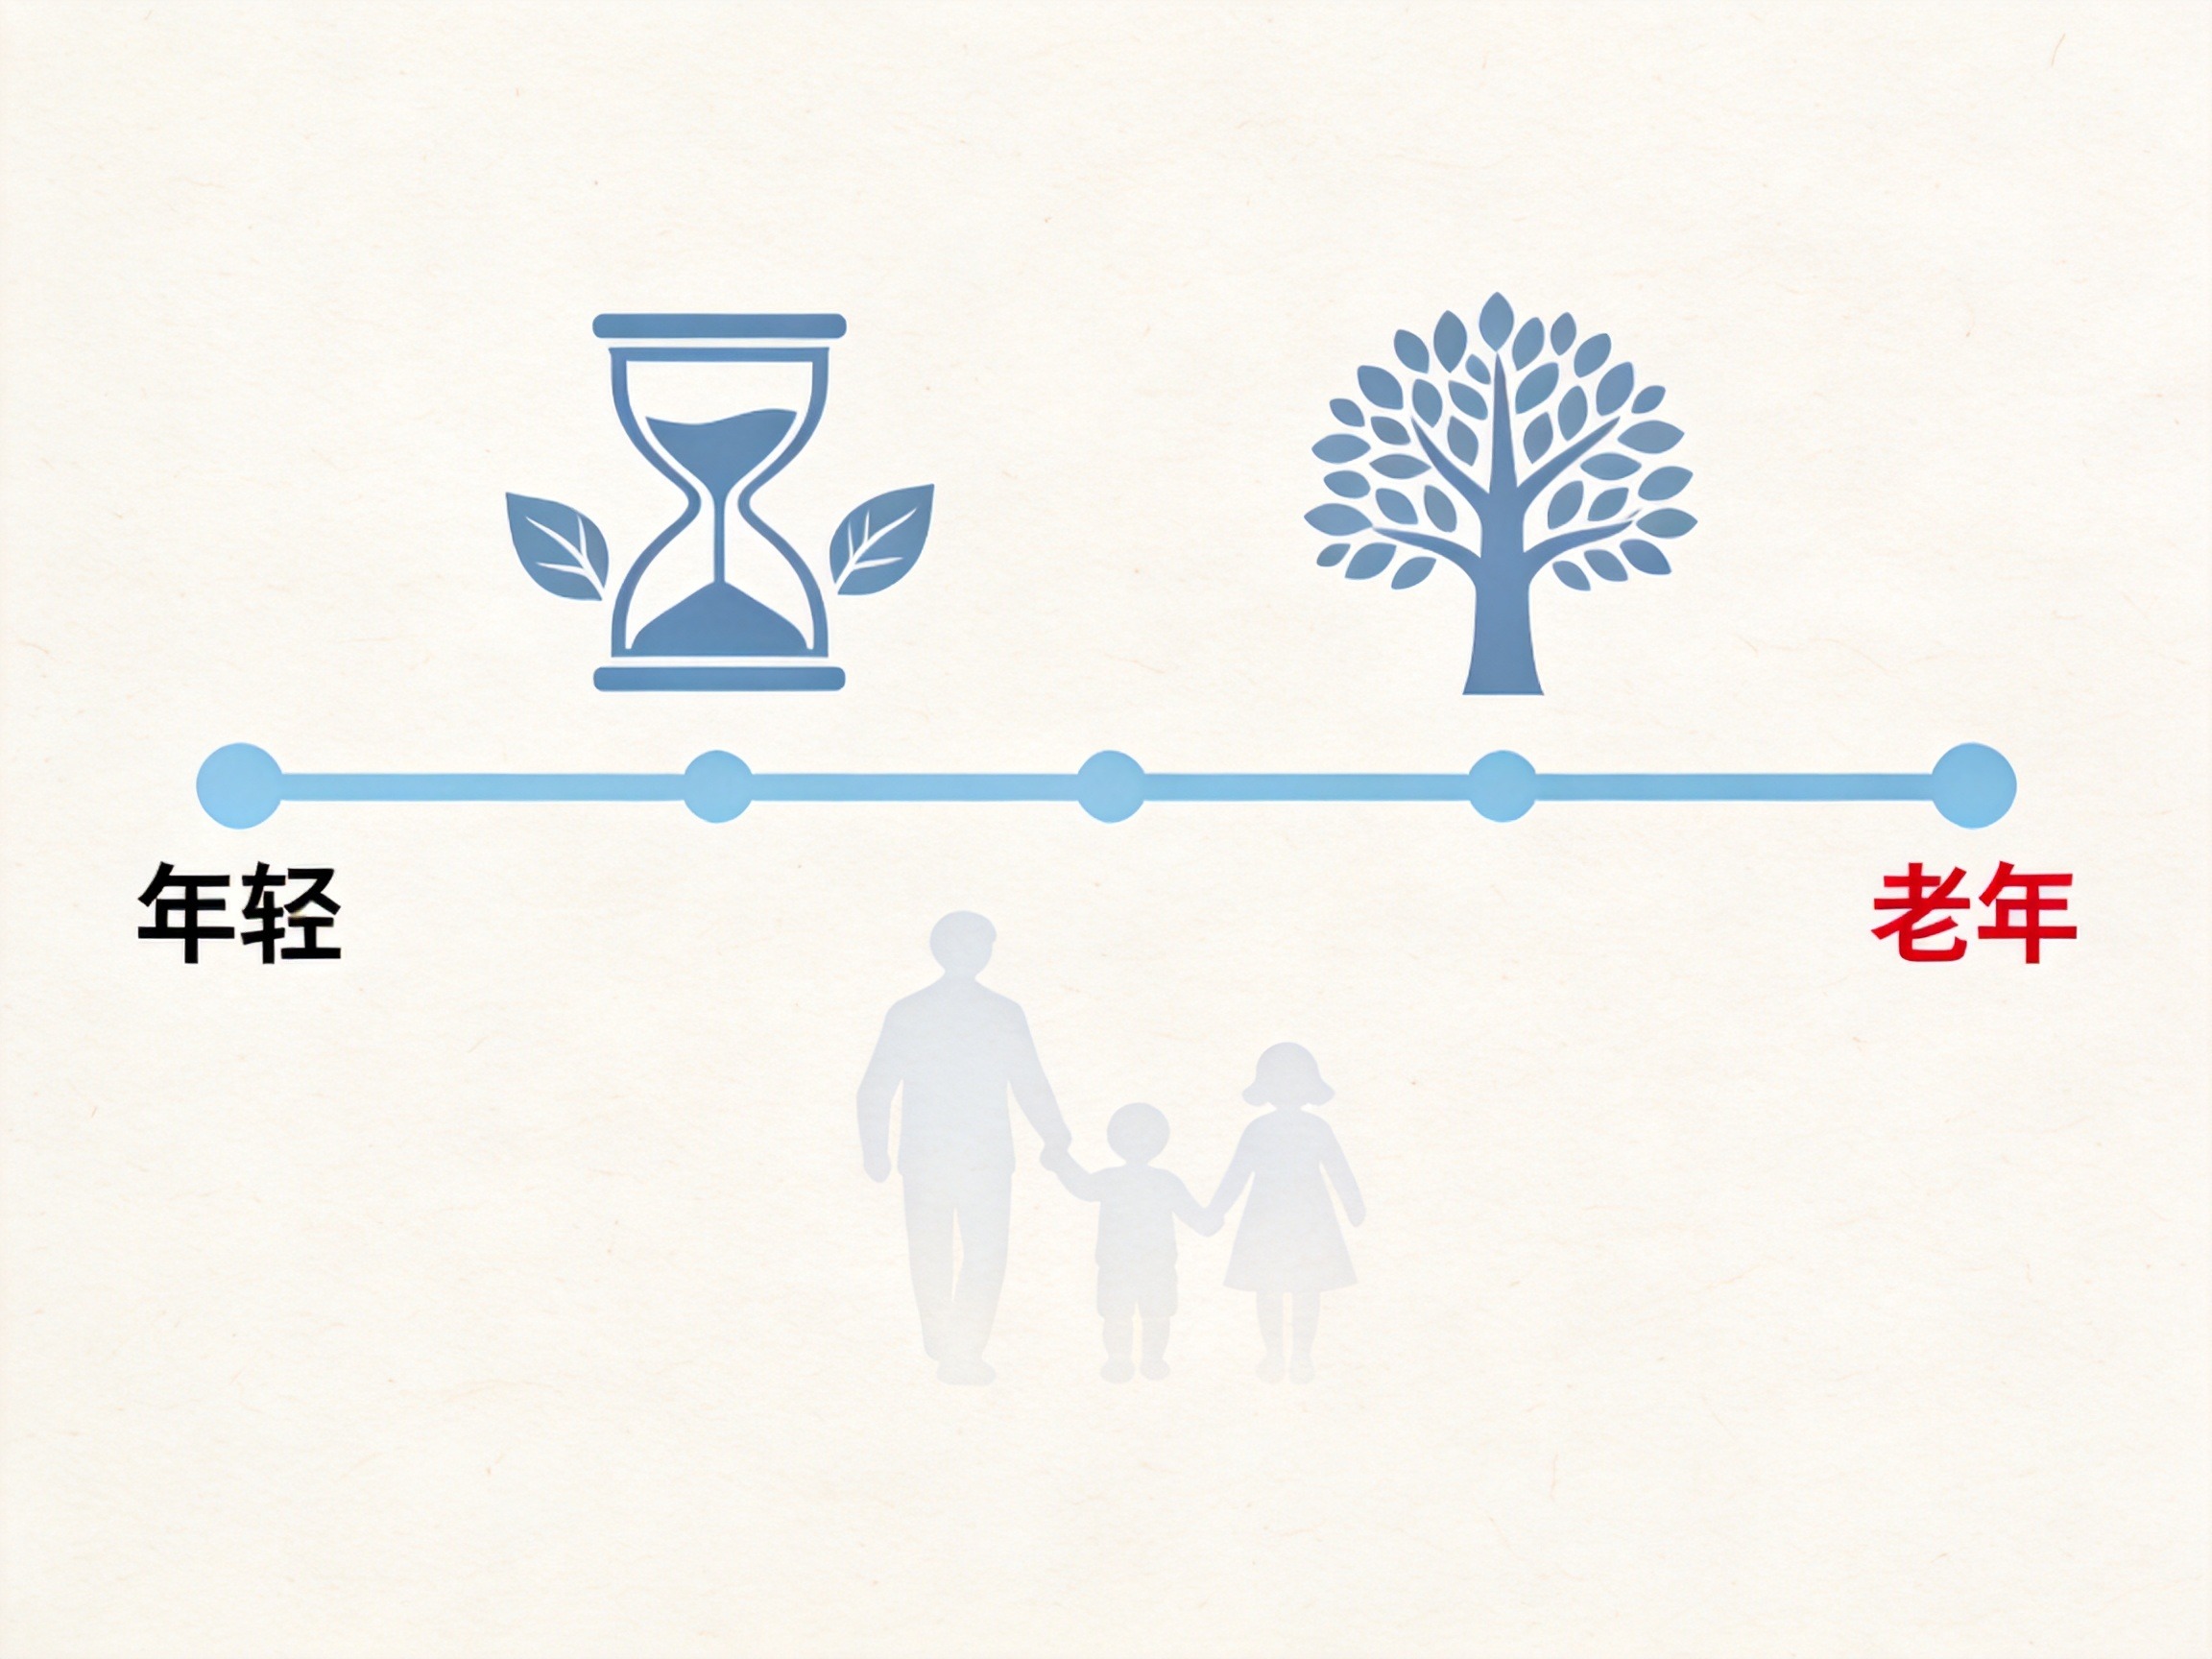
定期保障:覆盖特定时间段(如保至60岁、70岁或20年/30年),保费相对较低,杠杆率高。适合预算有限,或希望在家庭责任最重时期(如房贷未还清、子女未成年)集中提高保障的人群。例如30岁投保定期寿险保至60岁,覆盖了房贷和子女教育关键期。
终身保障:保障至身故,锁定长期保障,不会因年龄增长或健康状况变化而中断。适合预算充足,希望避免老年保障空白的用户,尤其重疾险选择终身,可以应对80岁后重疾风险上升的情况。
两者可以组合配置:用定期寿险覆盖责任期,用终身重疾险锁定基础保障。具体期限根据年龄、预算和家庭责任期决定。
根据经济状况和家庭责任做决策
1. 预算控制:家庭保费总支出通常建议占年收入的10%-20%。年收入20万的家庭,保费预算约2-4万元。注意不要过高影响日常开支,也不可过低导致保额不足。
2. 优先顺序:家庭经济支柱(主要收入来源)应优先配置足额保障,之后再考虑配偶、子女和老人。
3. 动态调整:保障方案不是一成不变的。随着收入增长、房贷减少、子女独立,可逐步调整保额和期限。
4. 比较方案:在水滴保平台,你可以通过官网、APP或小程序比较不同保险产品的保额和期限选项。平台提供多种方案,建议仔细阅读产品详情,结合自身情况选择。
小结
选择保额和保障期限没有标准答案,核心是匹配自己的经济状况、家庭责任和风险偏好。投保前多花时间评估,比盲目选择更重要。具体保险责任以正式保单和保险条款为准。