
特别约定:效力高于标准条款,投保时需单独确认
特别约定是投保人与保险公司共同约定的附加条款,附加在保单上。它的效力高于标准保险条款——如果特别约定与标准条款不一致,以特别约定为准。
在水滴保的投保流程中,特别约定是需要单独阅读并确认的文件(例如投保页面上的《特别约定》链接)。常见内容包含:
- 收入要求:部分意外险约定意外身故保额与年收入挂钩,年收入低于一定金额时保额按收入倍数调整。
- 医院除外清单:虽然条款中写了“二级及以上医院”,但特别约定中可能列出特定城市的除外医院。
- 免责事项补充:对标准免责条款进行细化或增加特定情形不赔的约定。
核对方法:在水滴保产品页面的“投保须知”“特别约定”等文件链接中查找,逐条阅读与自己相关的限制条件。
医院范围:就诊机构直接影响报销资格
大多数医疗险、意外险的医院范围约定为“二级及以上公立医院普通部”。如果就诊机构不在约定范围内(例如私立医院、乡镇卫生院、一级医院),可能无法报销。
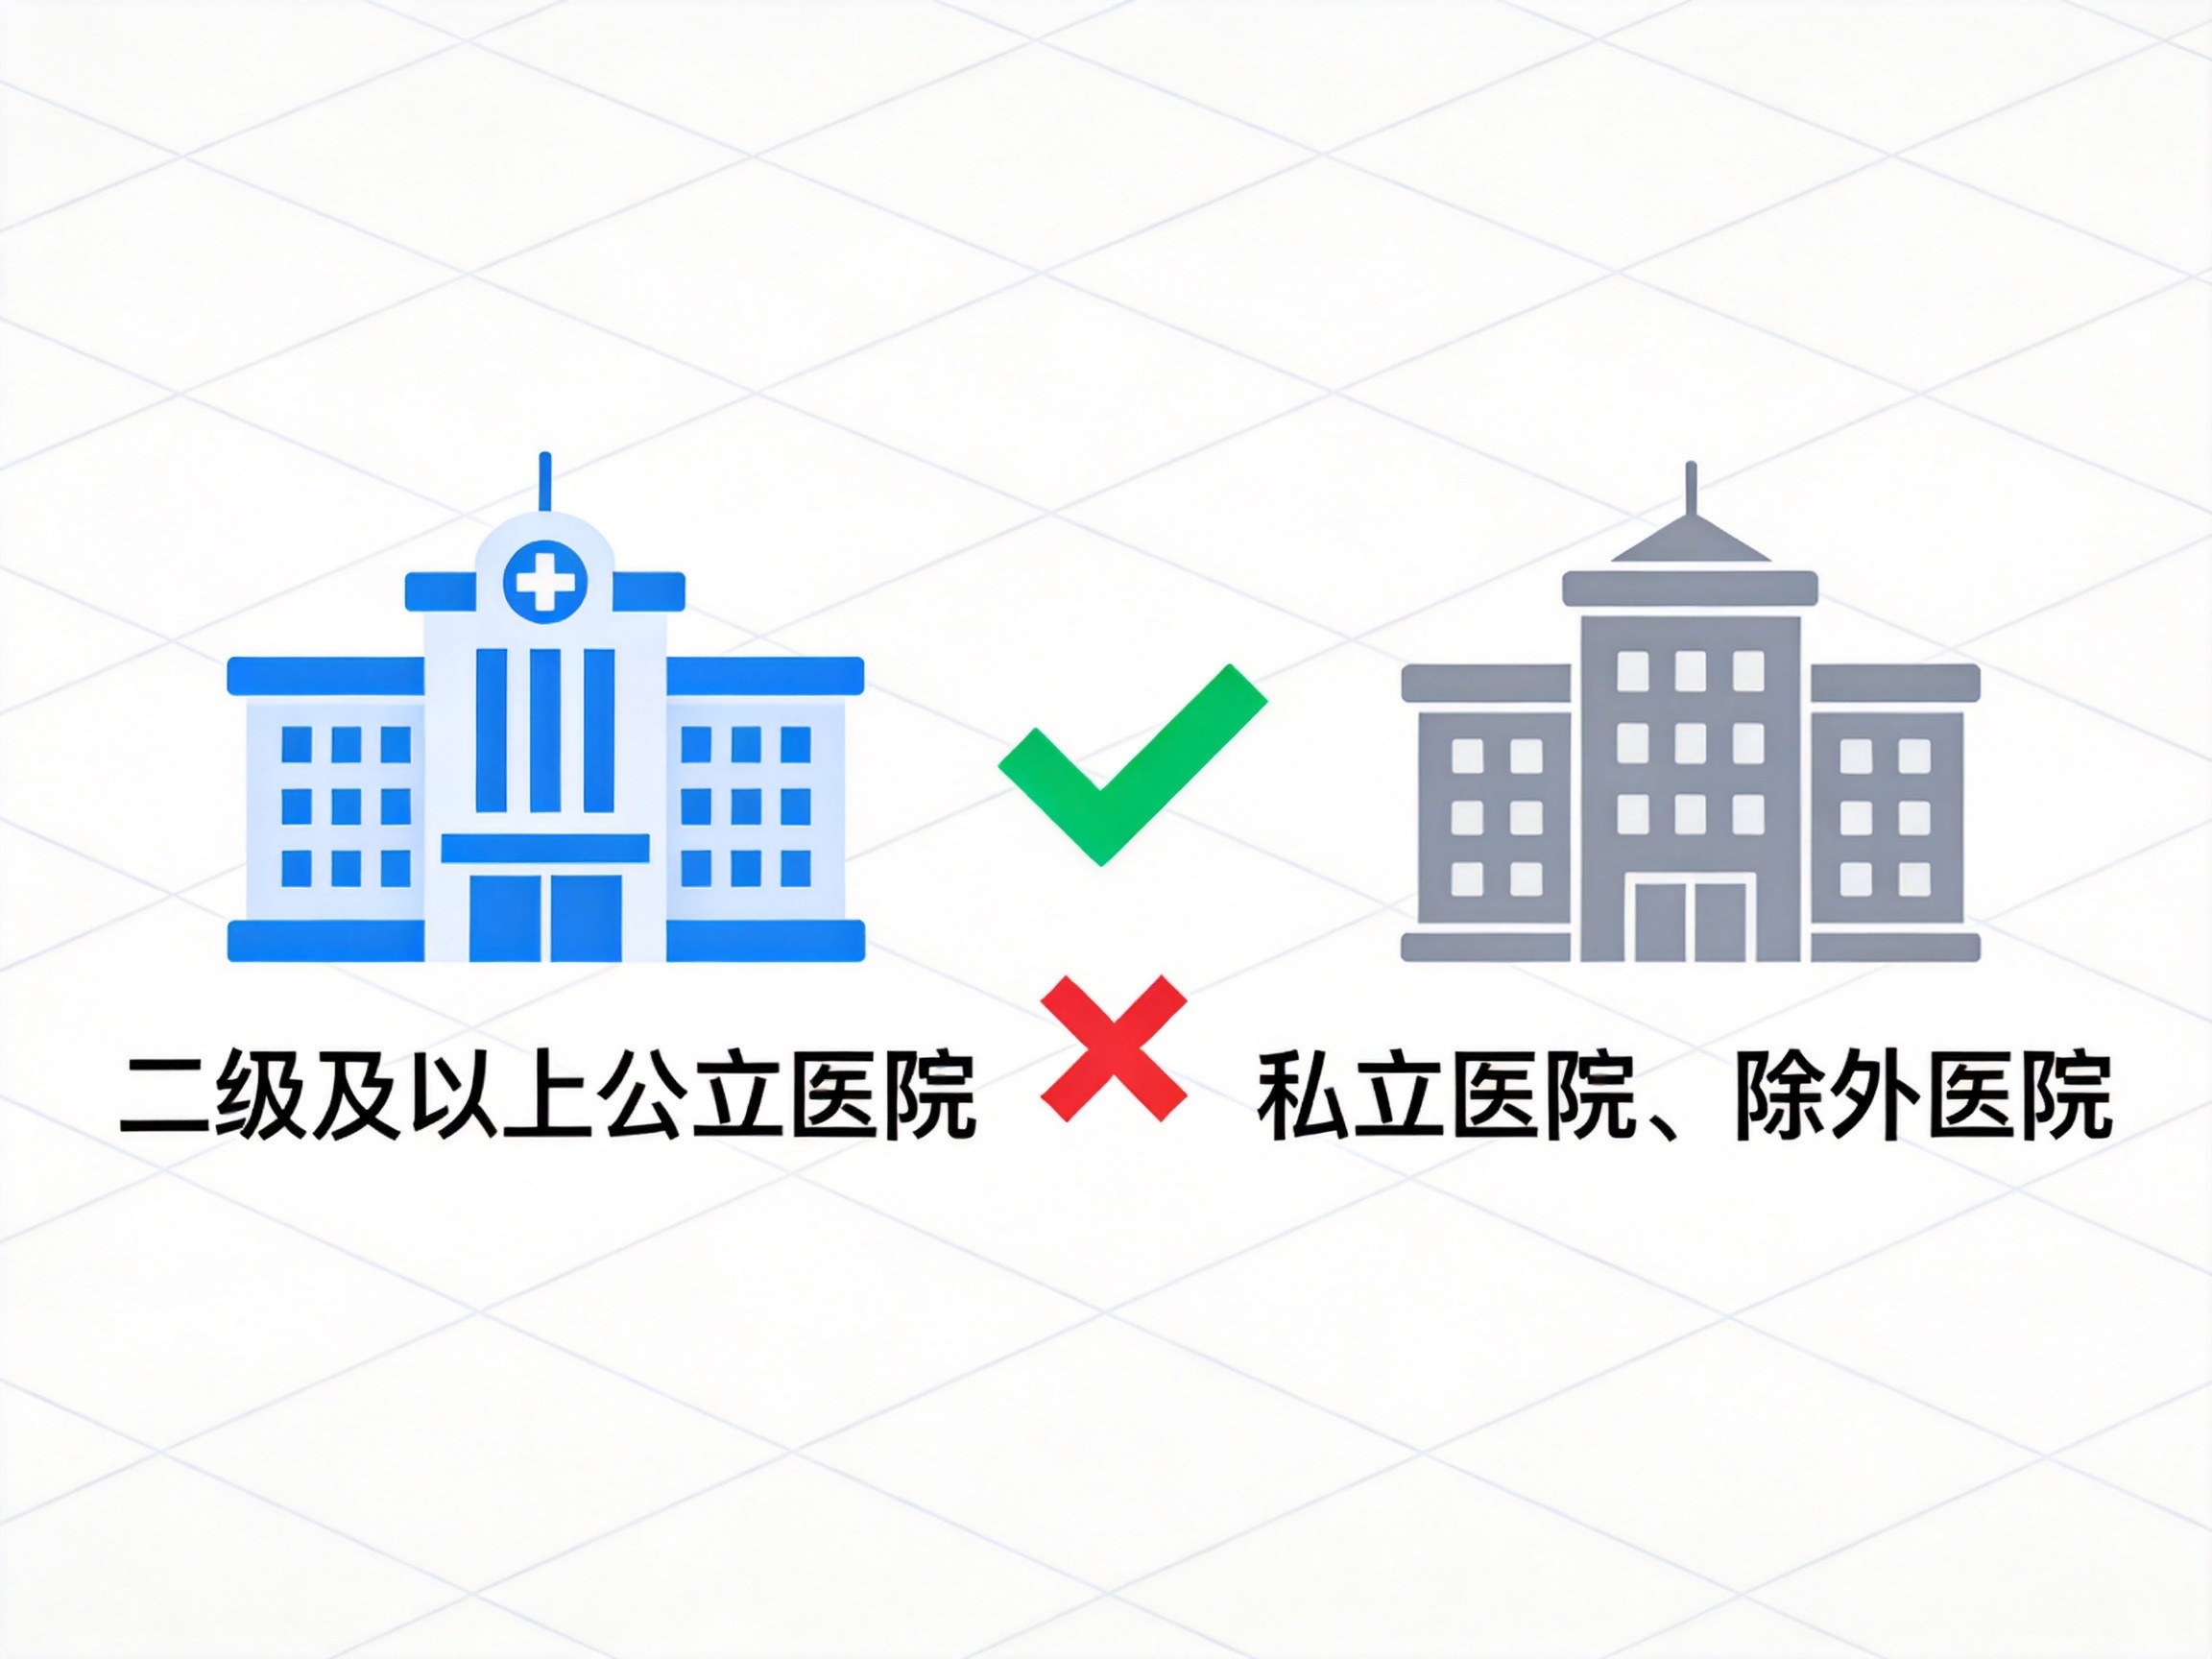
部分产品会扩展至指定的私立医院,例如水滴保全医保产品在特定疾病下覆盖陆道培医院等10家私立医院。也有产品在特别约定中设置除外医院清单,将某些地区的全部医院排除。
核对方法:在产品页面的“投保须知”或“医院列表”中查看具体范围,确认自己常去的医院是否在列。
职业限制:决定能否投保及保费计算
不同产品对被保险人的职业类别要求不同。例如水滴百万意外险仅允许1-3类职业投保,而水滴心脑无忧险职业限制为“无限制”。职业类别通常分为1-6类(风险由低到高),部分高危职业可能被直接拒保或需要额外加费。
如果不属于可保职业,投保后可能影响理赔。投保前应在产品页面的“职业类别表”或“特殊职业类别表”中确认自身职业是否在可保范围内。
续保条件:关乎长期保障稳定性
续保条件决定了保障到期后能否继续拥有保障,通常分为两类:
- 保证续保:在保证续保期间内(如5年、20年),保险公司不得因被保险人健康状况变化或理赔历史拒绝续保,即使产品停售也需按原条款继续承保。
- 审核续保(或承诺续保):到期后需经保险公司审核,可能因健康状况、理赔记录、产品停售等因素无法续保。
不同水滴保产品的续保条件差异明显,并非所有产品都有保证续保条款。投保前应在保险条款中查找“续保”或“保证续保”相关描述,确认具体条件。
总结:以正式保险条款为准,逐项核对
特别约定、医院范围、职业限制和续保条件这四个细节,单独影响理赔资格和保障连续性,且因产品而异。投保前应逐项核对产品页面上的相关文件,如有疑问可咨询水滴保在线客服或保险经纪服务人员。所有具体责任、范围和条件,以正式签发的保单和保险条款为准。