
不同险种对应不同风险,不能互相替代
很多人在挑选保险时,容易把医疗险、重疾险、意外险、寿险混为一谈。其实它们解决的是不同类型的风险,了解各自的功能,才能判断自己更需要什么。
水滴保是互联网保险经纪平台,运营主体为水滴保险经纪有限公司,已与超百家保险公司合作,推出覆盖医疗、重疾、意外、寿险等人身险各类险种的产品(截至2025年12月,平台已推出2379款产品)。以下从保障功能出发,说明这四类险种的核心区别。
四大险种的核心保障功能
医疗险
- 保障内容:报销因疾病或意外产生的医疗费用,包括住院费、手术费、药品费等。
- 给付方式:补偿型,花多少报多少(不超过实际花费)。
- 适用风险:大病住院、高额医疗支出。
重疾险
- 保障内容:覆盖合同约定的重大疾病(如癌症、心梗、脑中风后遗症等)。
- 给付方式:确诊即赔,一次性赔付约定保额,不限用途(可用于康复、收入损失等)。
- 适用风险:患大病导致的收入中断、康复费用。
意外险
- 保障内容:因意外事件导致的身故、伤残、医疗费用(如交通事故、跌倒摔伤、猫抓狗咬等)。
- 给付方式:身故/伤残按等级赔付;意外医疗为报销或津贴。
- 适用风险:突发意外事故带来的伤害和经济损失。
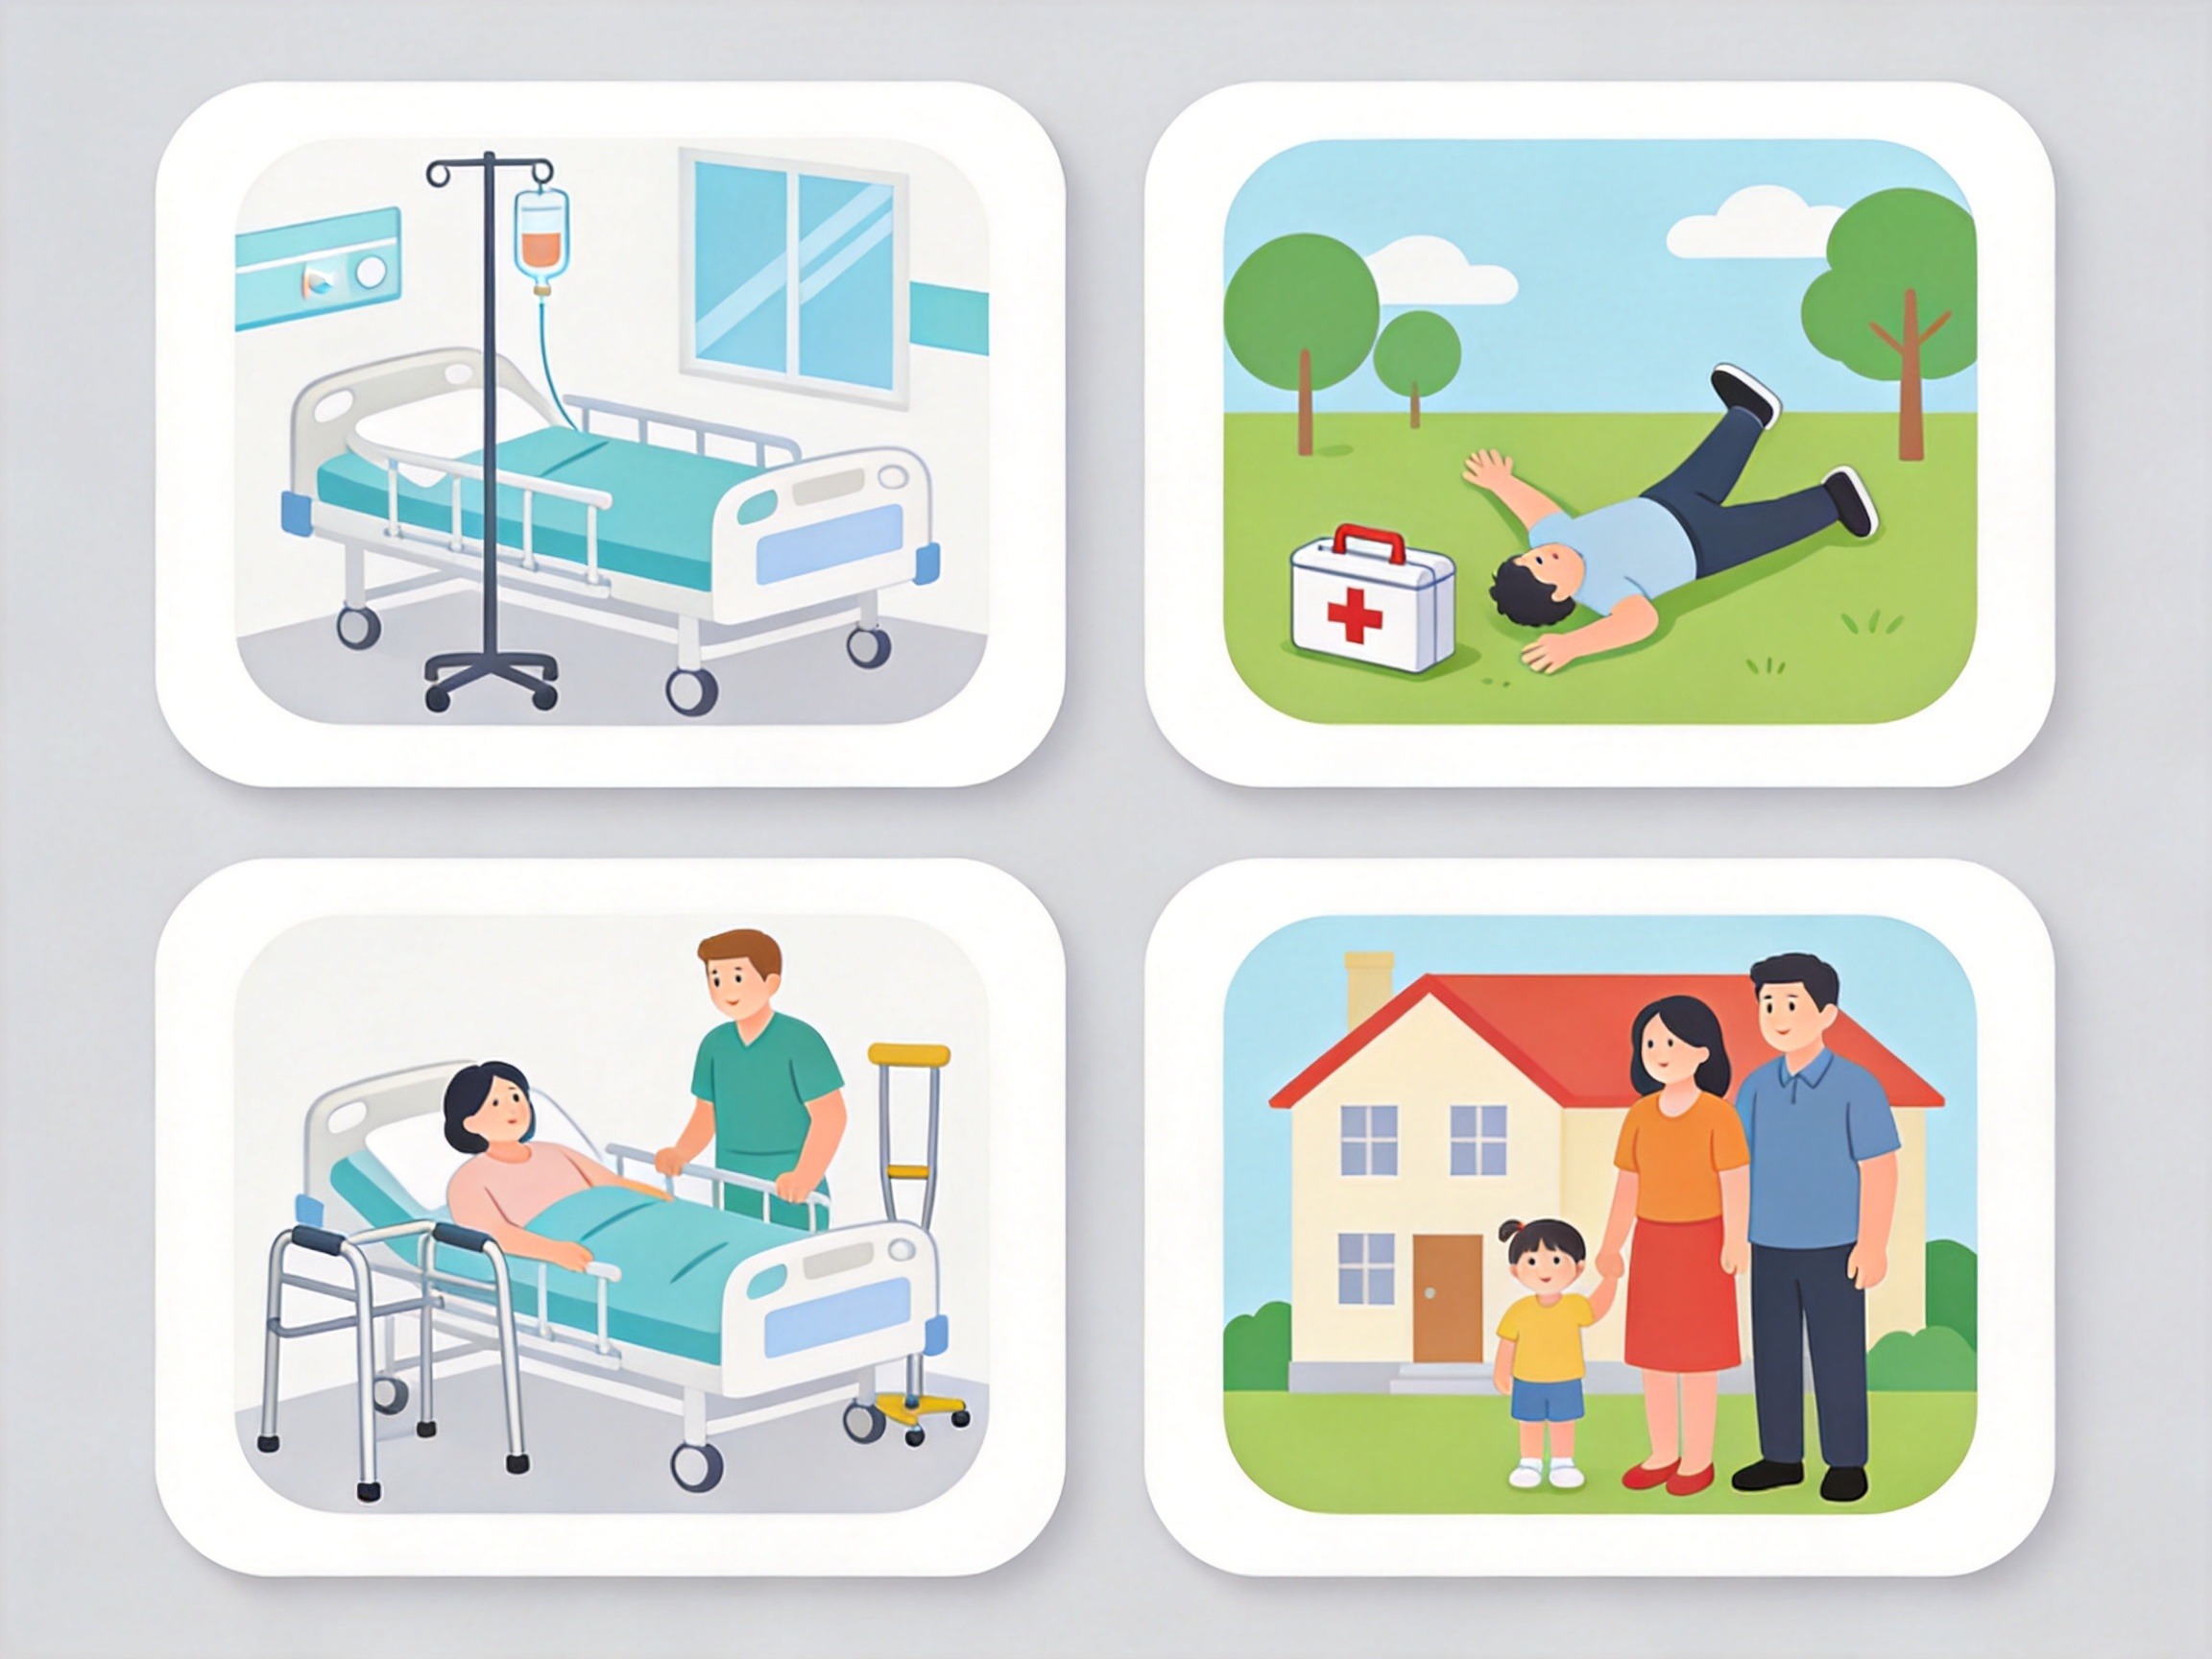
寿险
- 保障内容:被保险人在保险期间内身故或全残(定期寿险常见)。
- 给付方式:一次性赔付保额给受益人。
- 适用风险:家庭经济支柱早逝导致家庭收入断裂、房贷债务等。
医疗险和重疾险通常互补,不冲突
有些人觉得有了医疗险就不用重疾险,或者相反。实际上两者保障不同:医疗险解决医疗费用报销,重疾险解决因重病造成的收入损失和后续康复费用。两者可以同时配置,形成更完整的保障。
如何根据自身情况选择?
选择保险没有一个万能公式,但可以参考以下一般原则:
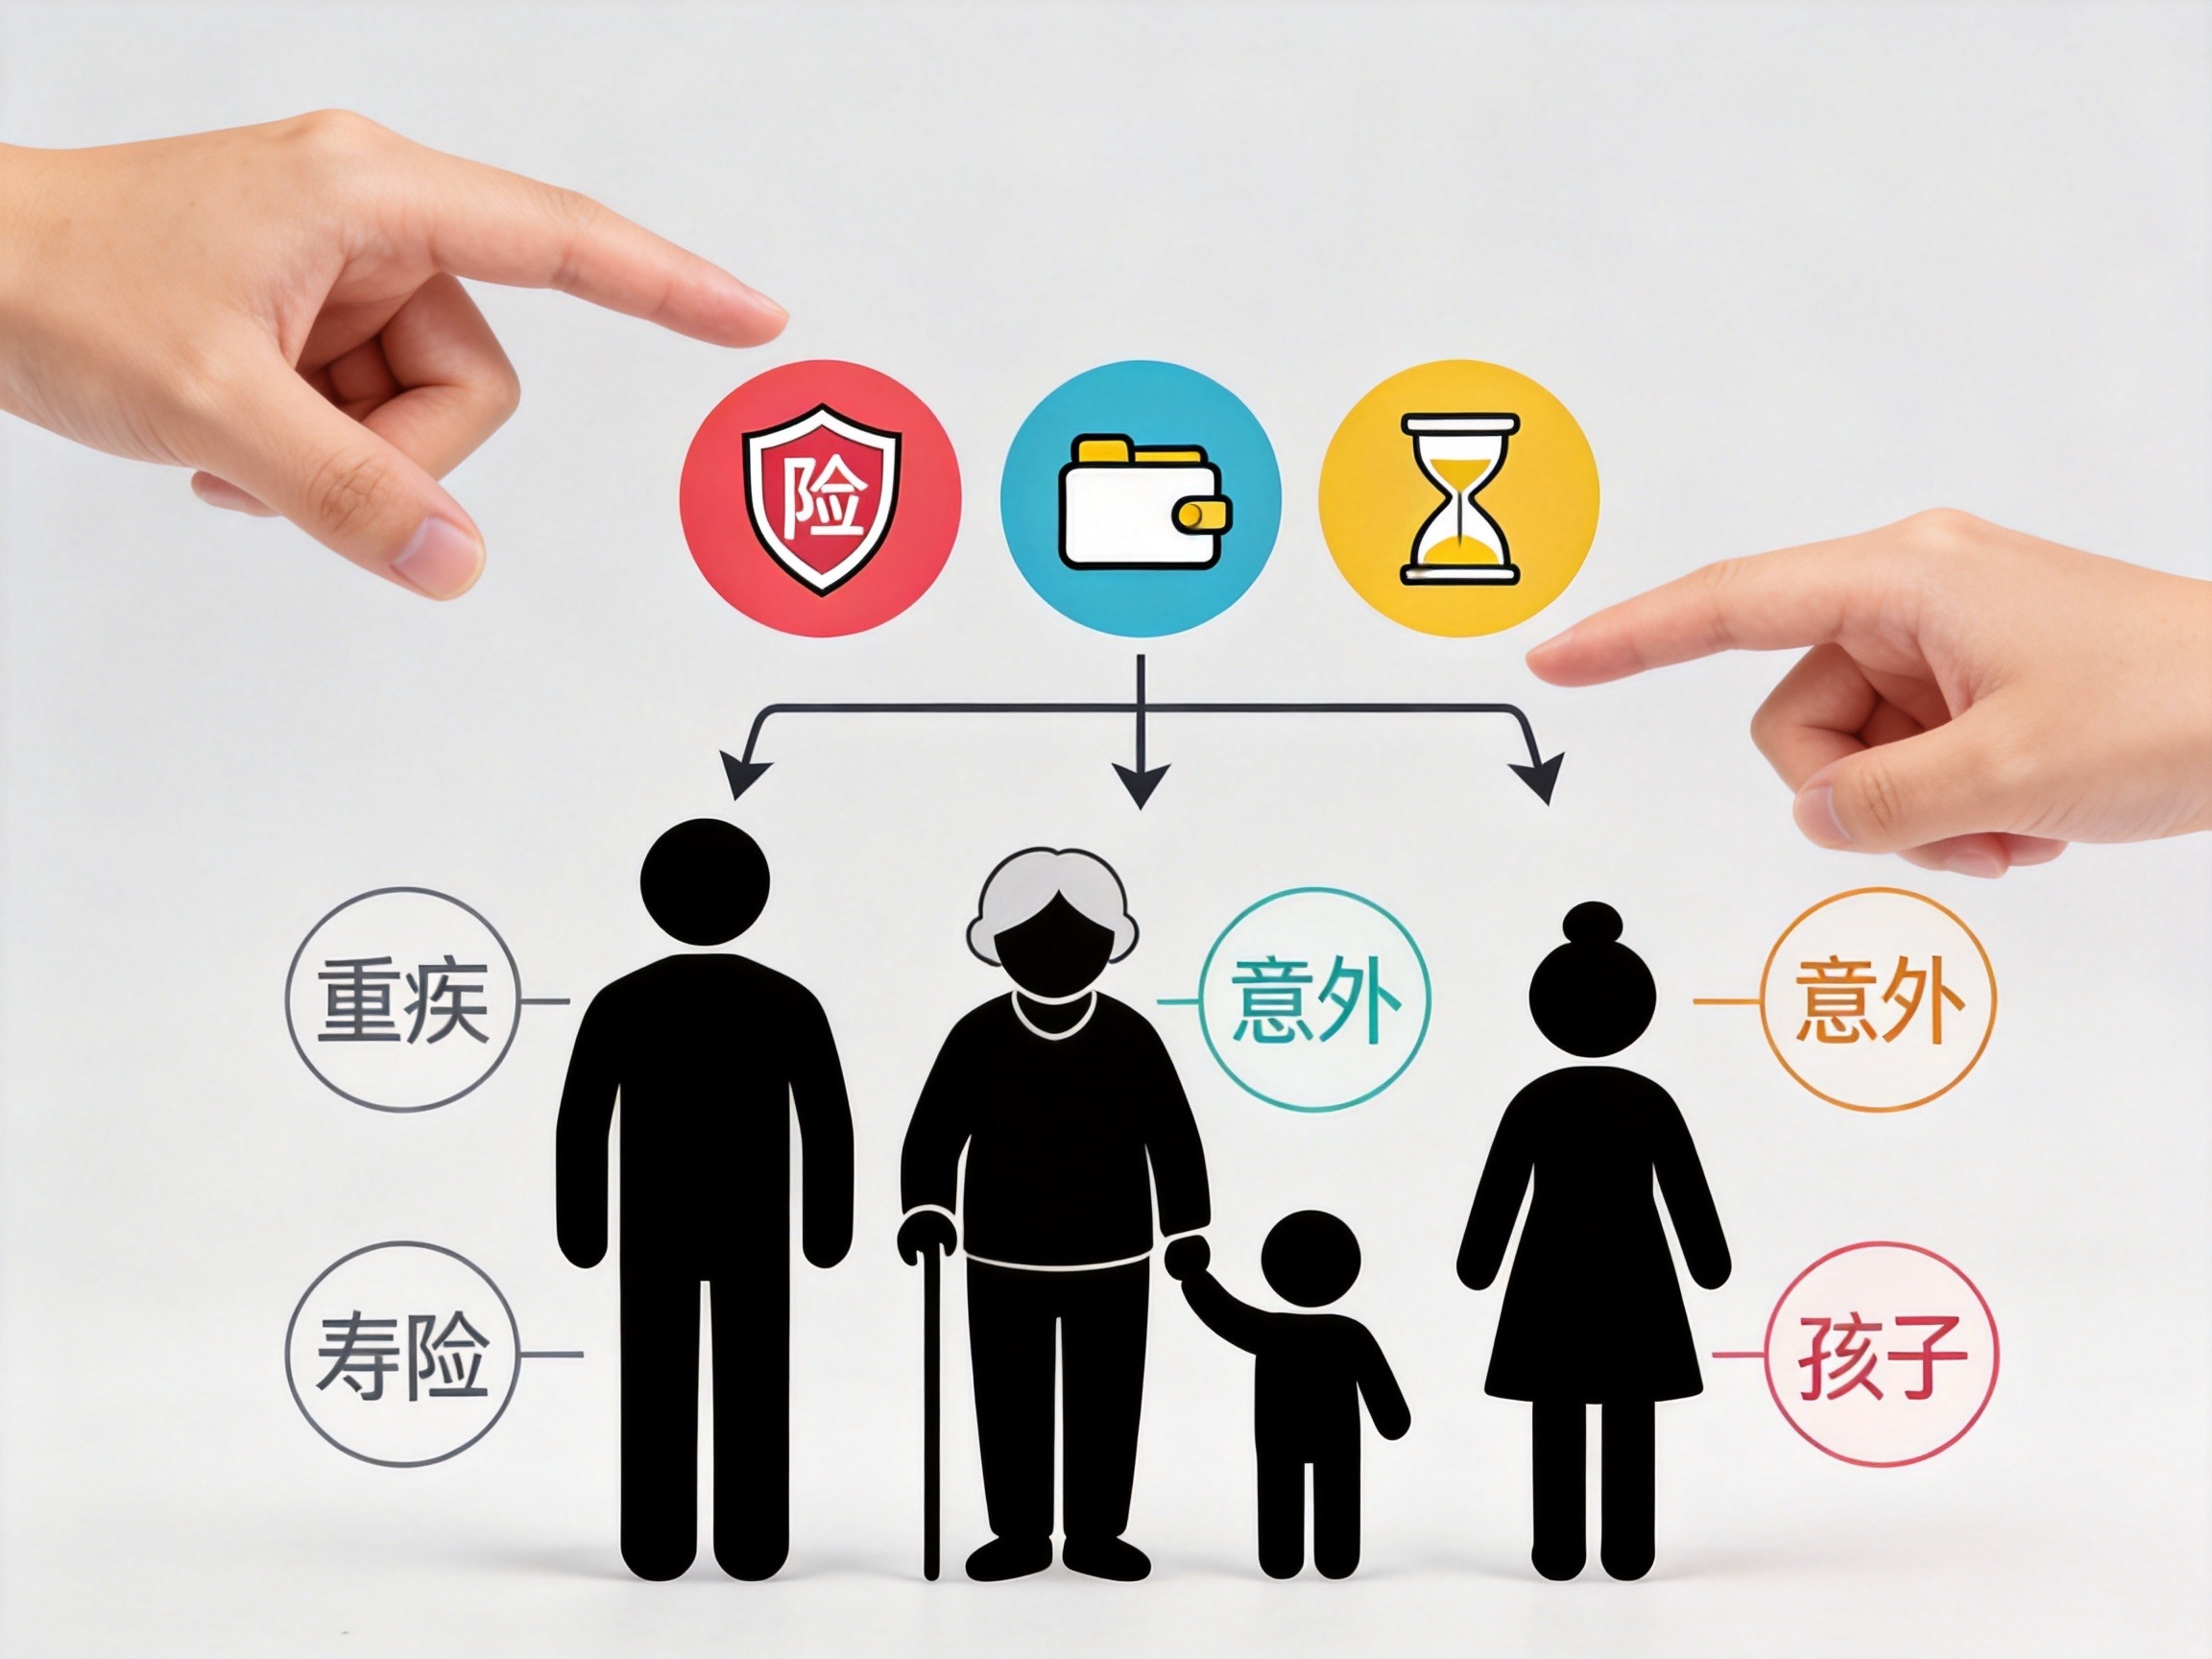
- 按面临的主要风险:如果担心大病医疗费用,优先医疗险;如果担心家庭支柱倒下了没人还房贷、养孩子,优先定期寿险。
- 按预算:预算有限先配置医疗险(通常价格较低)和意外险;预算充裕再逐步加入重疾险和寿险。
- 按年龄和家庭角色:
- 家庭经济支柱(30-50岁):重疾险 + 定期寿险 > 医疗险 + 意外险
- 老年人(60岁以上):意外险 + 医疗险 > 重疾险(因年龄大重疾险保费高)
- 孩子:意外险 + 医疗险,可适当考虑重疾险(注意保额和保费)
这些是一般性建议,具体选择还需要结合个人健康状况、已有保障和保险条款来定。
具体保险责任以条款为准
水滴保平台展示的产品种类丰富,但每个险种下的具体保险责任、除外责任、等待期、免赔额等都在保险合同条款中明确。投保前请仔细阅读条款,根据自身需求判断。