健康告知的目的与填写原则
健康告知是投保人如实回答保险公司关于健康状况的询问,完整填写是后续获得理赔的前提。根据《保险法》第十六条,我国采用询问告知主义,投保人仅需回答保险公司问到的问题,未询问的内容无需主动告知。填写时应逐项阅读,如实勾选或填写,不隐瞒、不遗漏。
常见投保条件有哪些
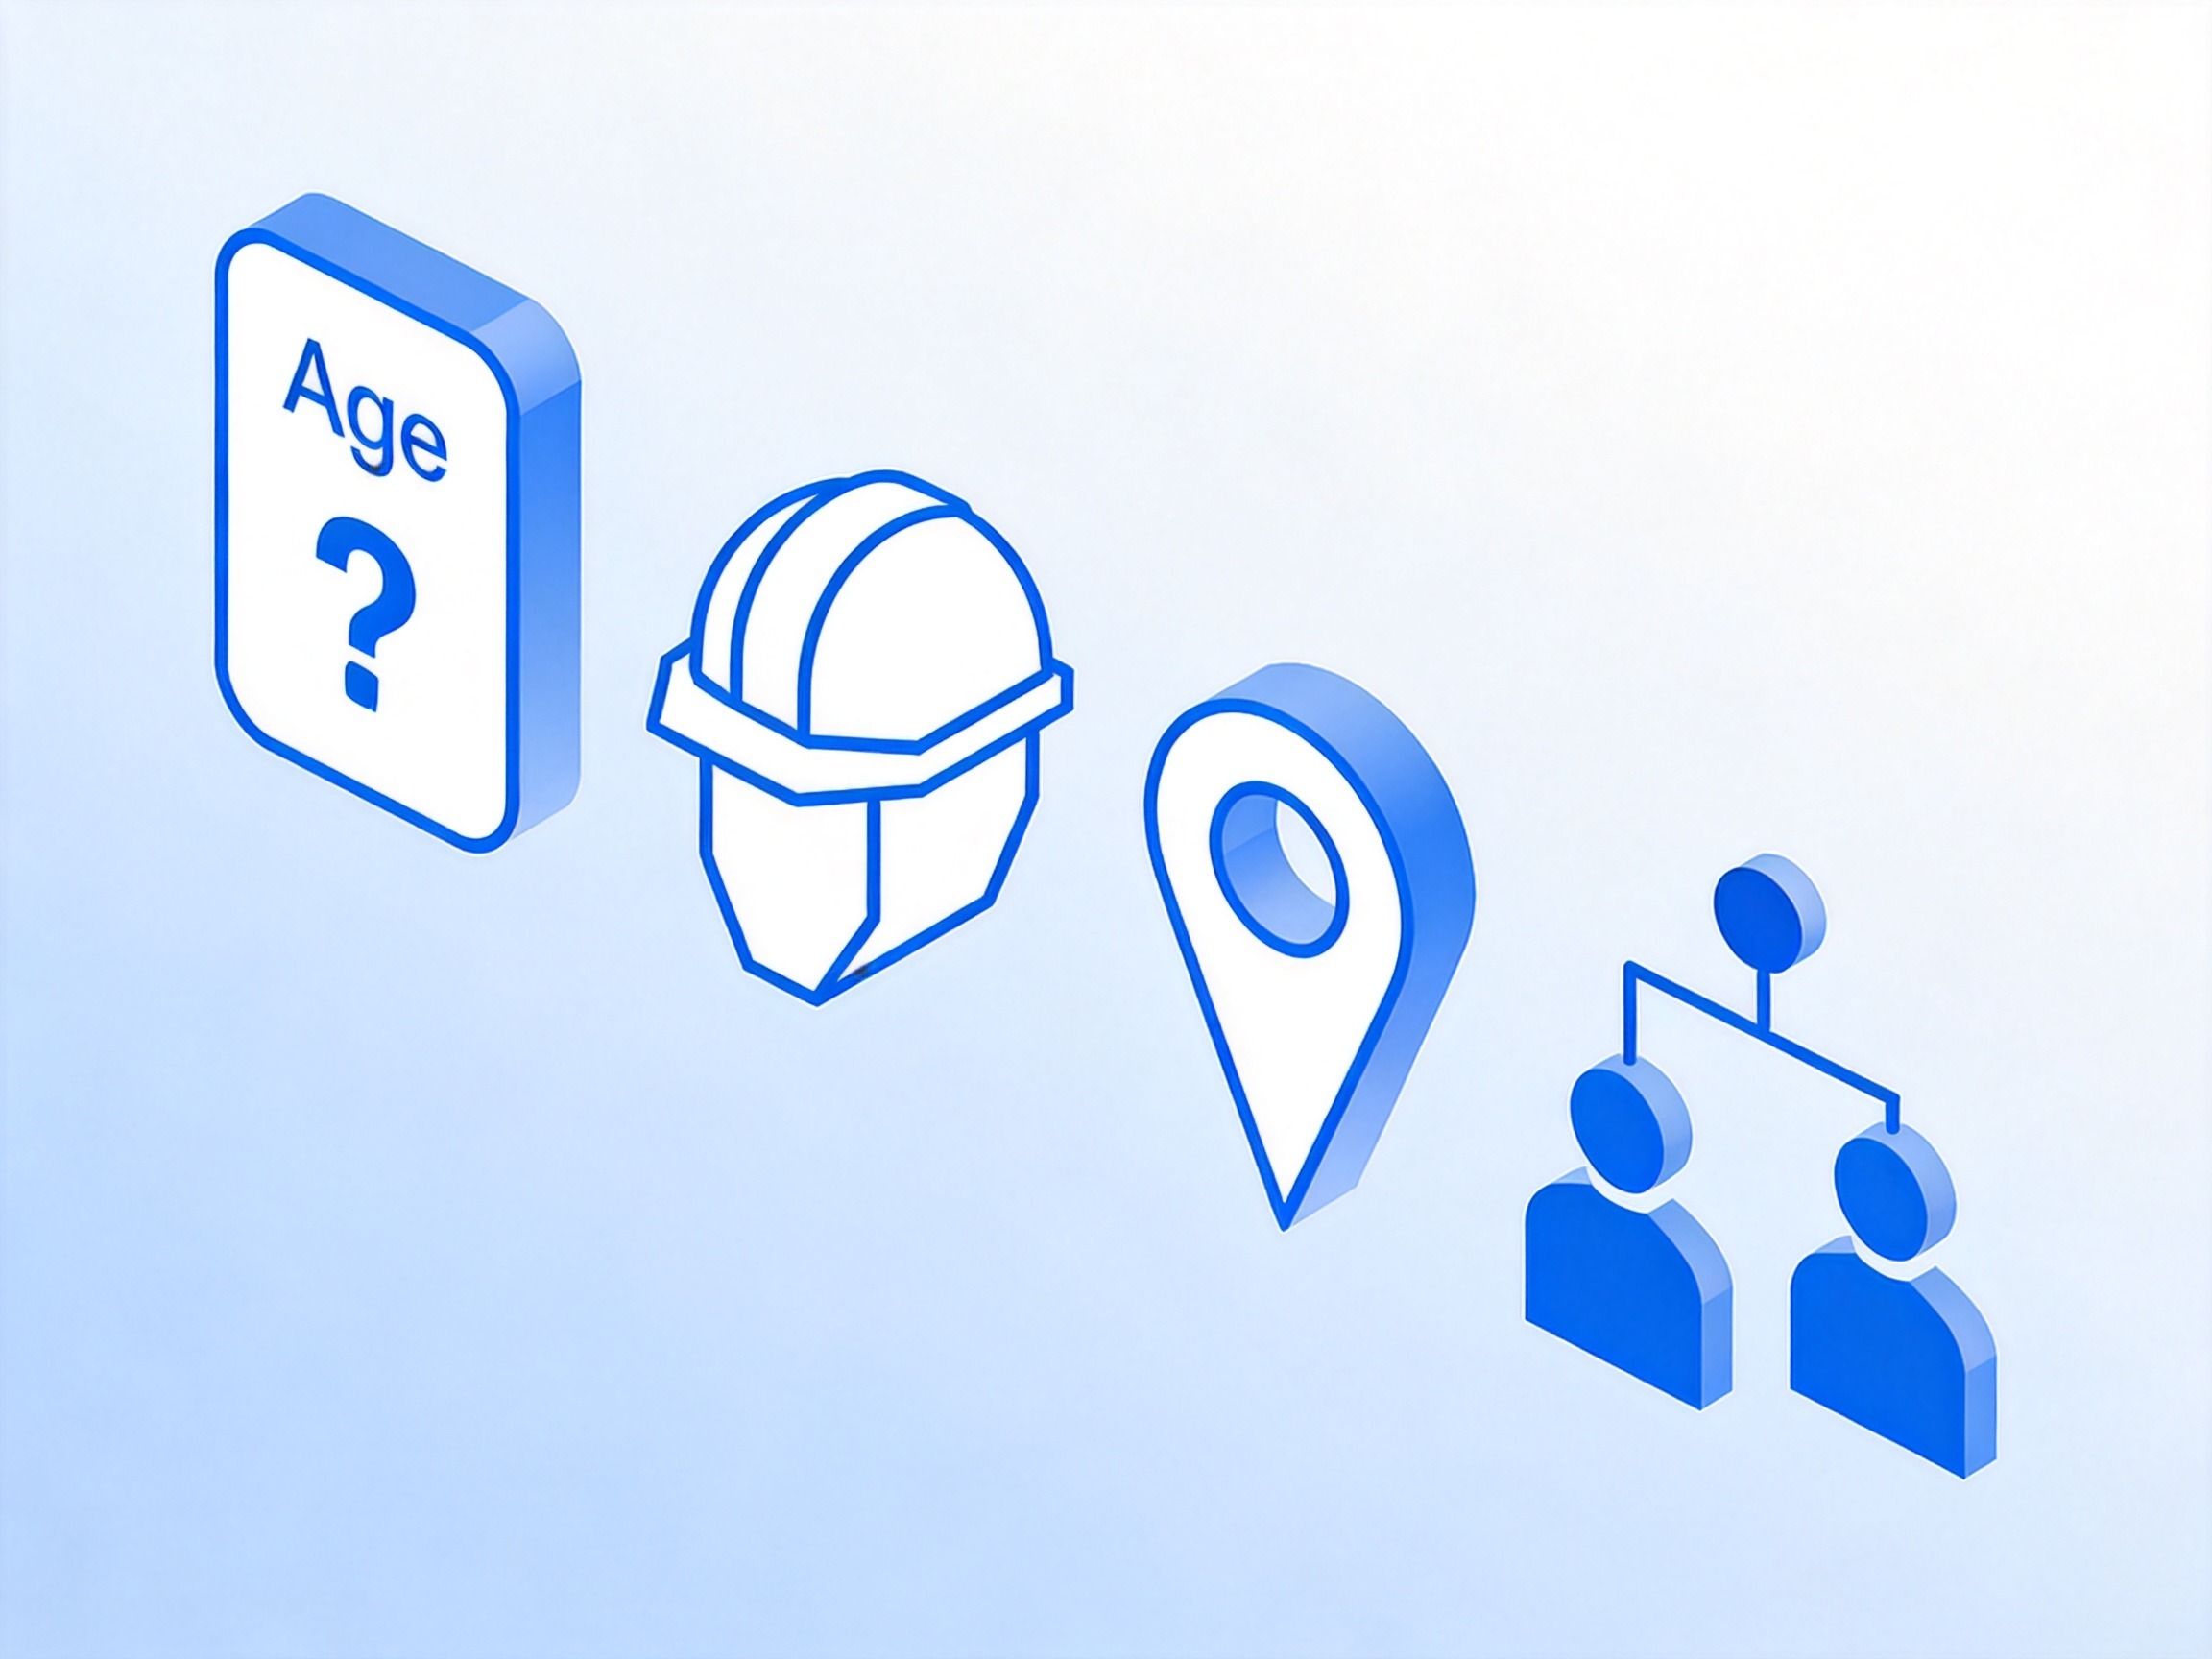
每款保险产品都会设定基本的投保条件,常见类型包括:
- 年龄:通常规定首次投保的最低和最高年龄范围;
- 职业:部分产品对高危职业有限制,个别产品职业类别无限制;
- 居住地:一般要求被保险人在中国大陆有固定居所;
- 投被保人关系:通常限于本人、配偶、子女、父母等可保利益关系。
具体条件因产品而异,投保前务必在投保页面的“投保须知”中确认自己是否符合要求。
不如实告知的后果
如实告知是法定义务,违反该义务可能产生以下法律后果:
- 故意不告知:保险公司有权解除合同,不承担赔偿责任,且不退还保费。
- 重大过失未告知:若未告知事项对保险事故有严重影响,保险公司不承担赔偿责任,但应退还保费。
- 解除权时效:保险公司自知道解除事由起30日内行使解除权,合同成立超过2年的不得解除。
因此,隐瞒或虚假填写健康告知,可能导致出险后无法获得赔付。
投保前需注意的文件
水滴保作为保险经纪平台,承保公司为具体保险公司。投保前请认真阅读以下文件:保险条款、投保须知、客户告知书、责任免除等。这些文件明确了保障范围、免责情形和您的权利义务,是判断产品是否适合自己以及后续理赔的基础。