
理赔顺序:先基本医保,后商业保险
水滴保平台在售的主流百万医疗险(如蓝鲸百万医疗险)通常约定:被保险人发生的医疗费用,应先经基本医保报销,剩余个人自付部分再按商业保险合同进行赔付。具体赔付比例与是否经社保结算直接相关:
- 经社保结算后,扣除免赔额,剩余部分按100%赔付。
- 以有社保身份投保但未经社保结算的,赔付比例降为60%。
- 因异地就医等特殊原因未能在社保所在地结算的,赔付比例通常为80%。
这一规则要求投保时选定的社保身份必须与理赔时的实际情况一致,否则会影响最终赔付金额。
保费差异:有社保身份投保更便宜
水滴保平台上的商业医疗险产品,有社保身份的保费明显低于无社保身份。以水滴蓝鲸百万医疗险为例,31-35周岁人群:
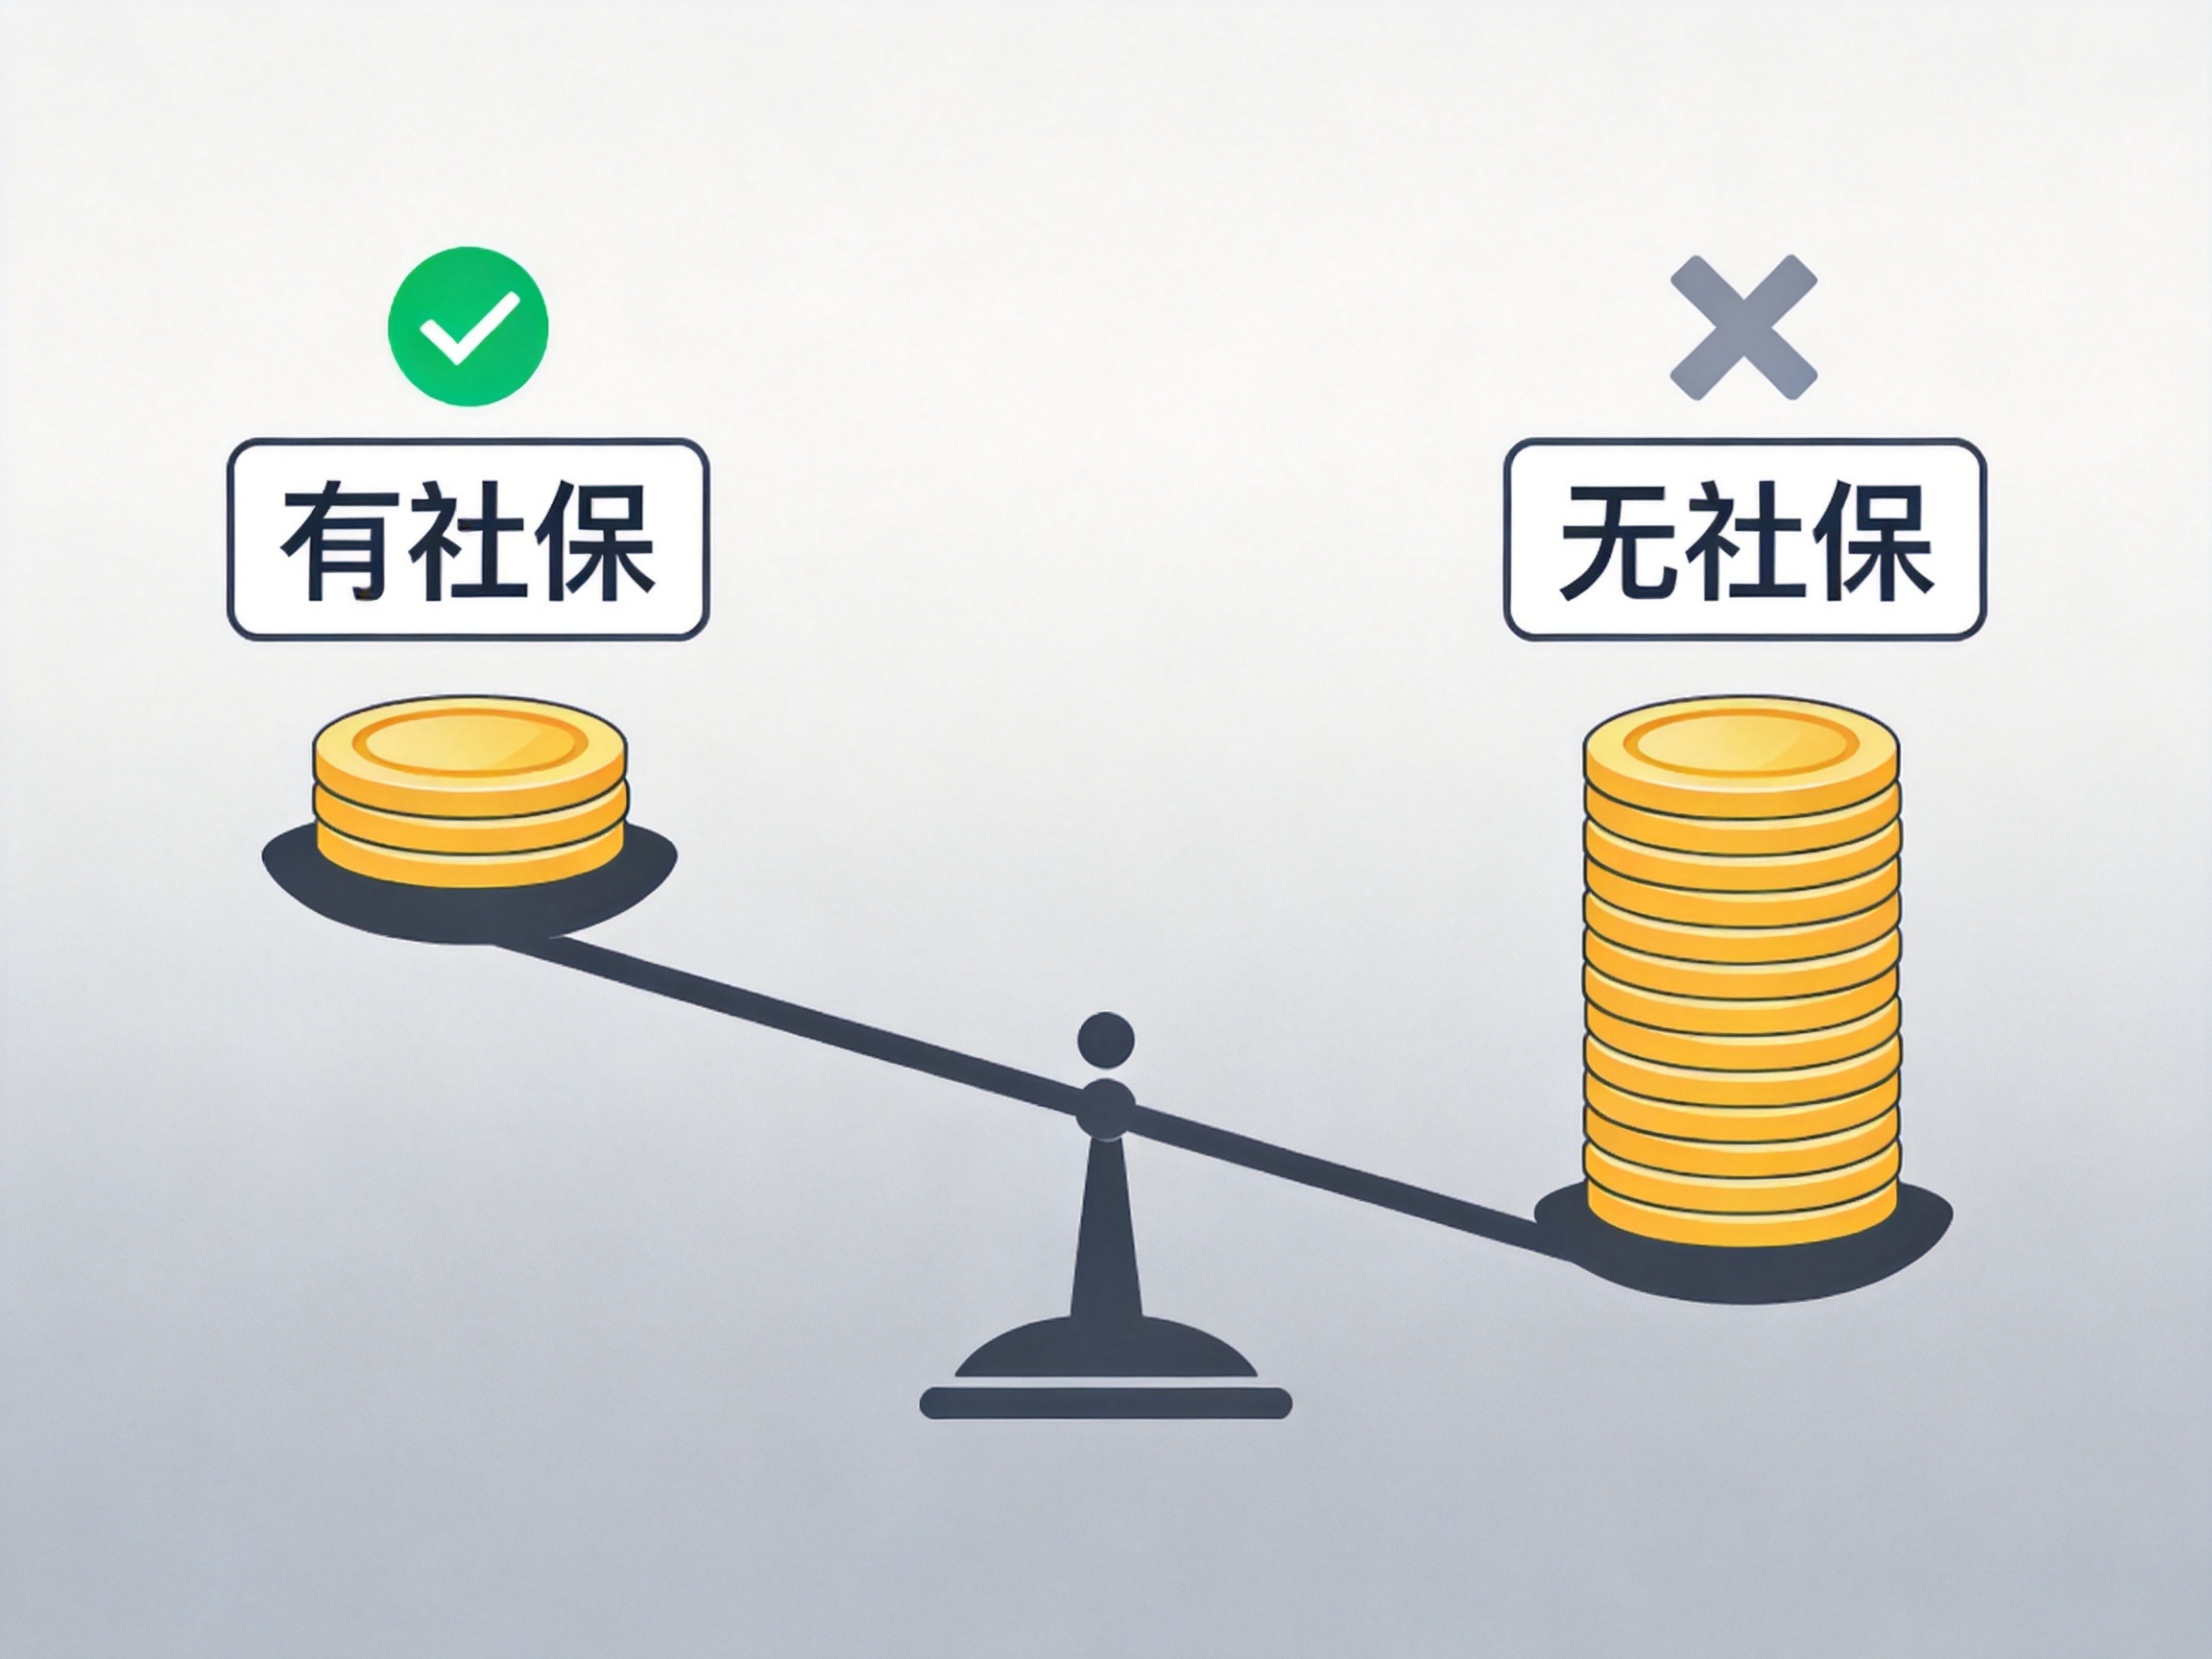
- 有社保身份:年保费约484.8元
- 无社保身份:年保费约1516.8元
同样的保障范围,有社保版保费仅为无社保版的约三分之一。这是因为保险公司预期有社保身份的被保险人大部分费用会先由医保承担,自身赔付风险降低,因此定价更低。但需要注意:选择有社保身份投保后,理赔时必须先走医保报销,否则赔付比例会降低(如上所述)。
惠民保:直接衔接基本医保的补充保险
水滴保深度参与多地惠民保项目(如淄博齐惠保)。惠民保是由政府指导、商业保险公司承保的普惠型补充医疗保险,紧密衔接基本医保。以淄博齐惠保为例,该产品由淄博市医保局、淄博银保监分局指导,水滴保作为运营平台提供服务。参保人经基本医保报销后,剩余合规医疗费用可由惠民保按照保单约定进行补充报销,进一步降低个人负担。
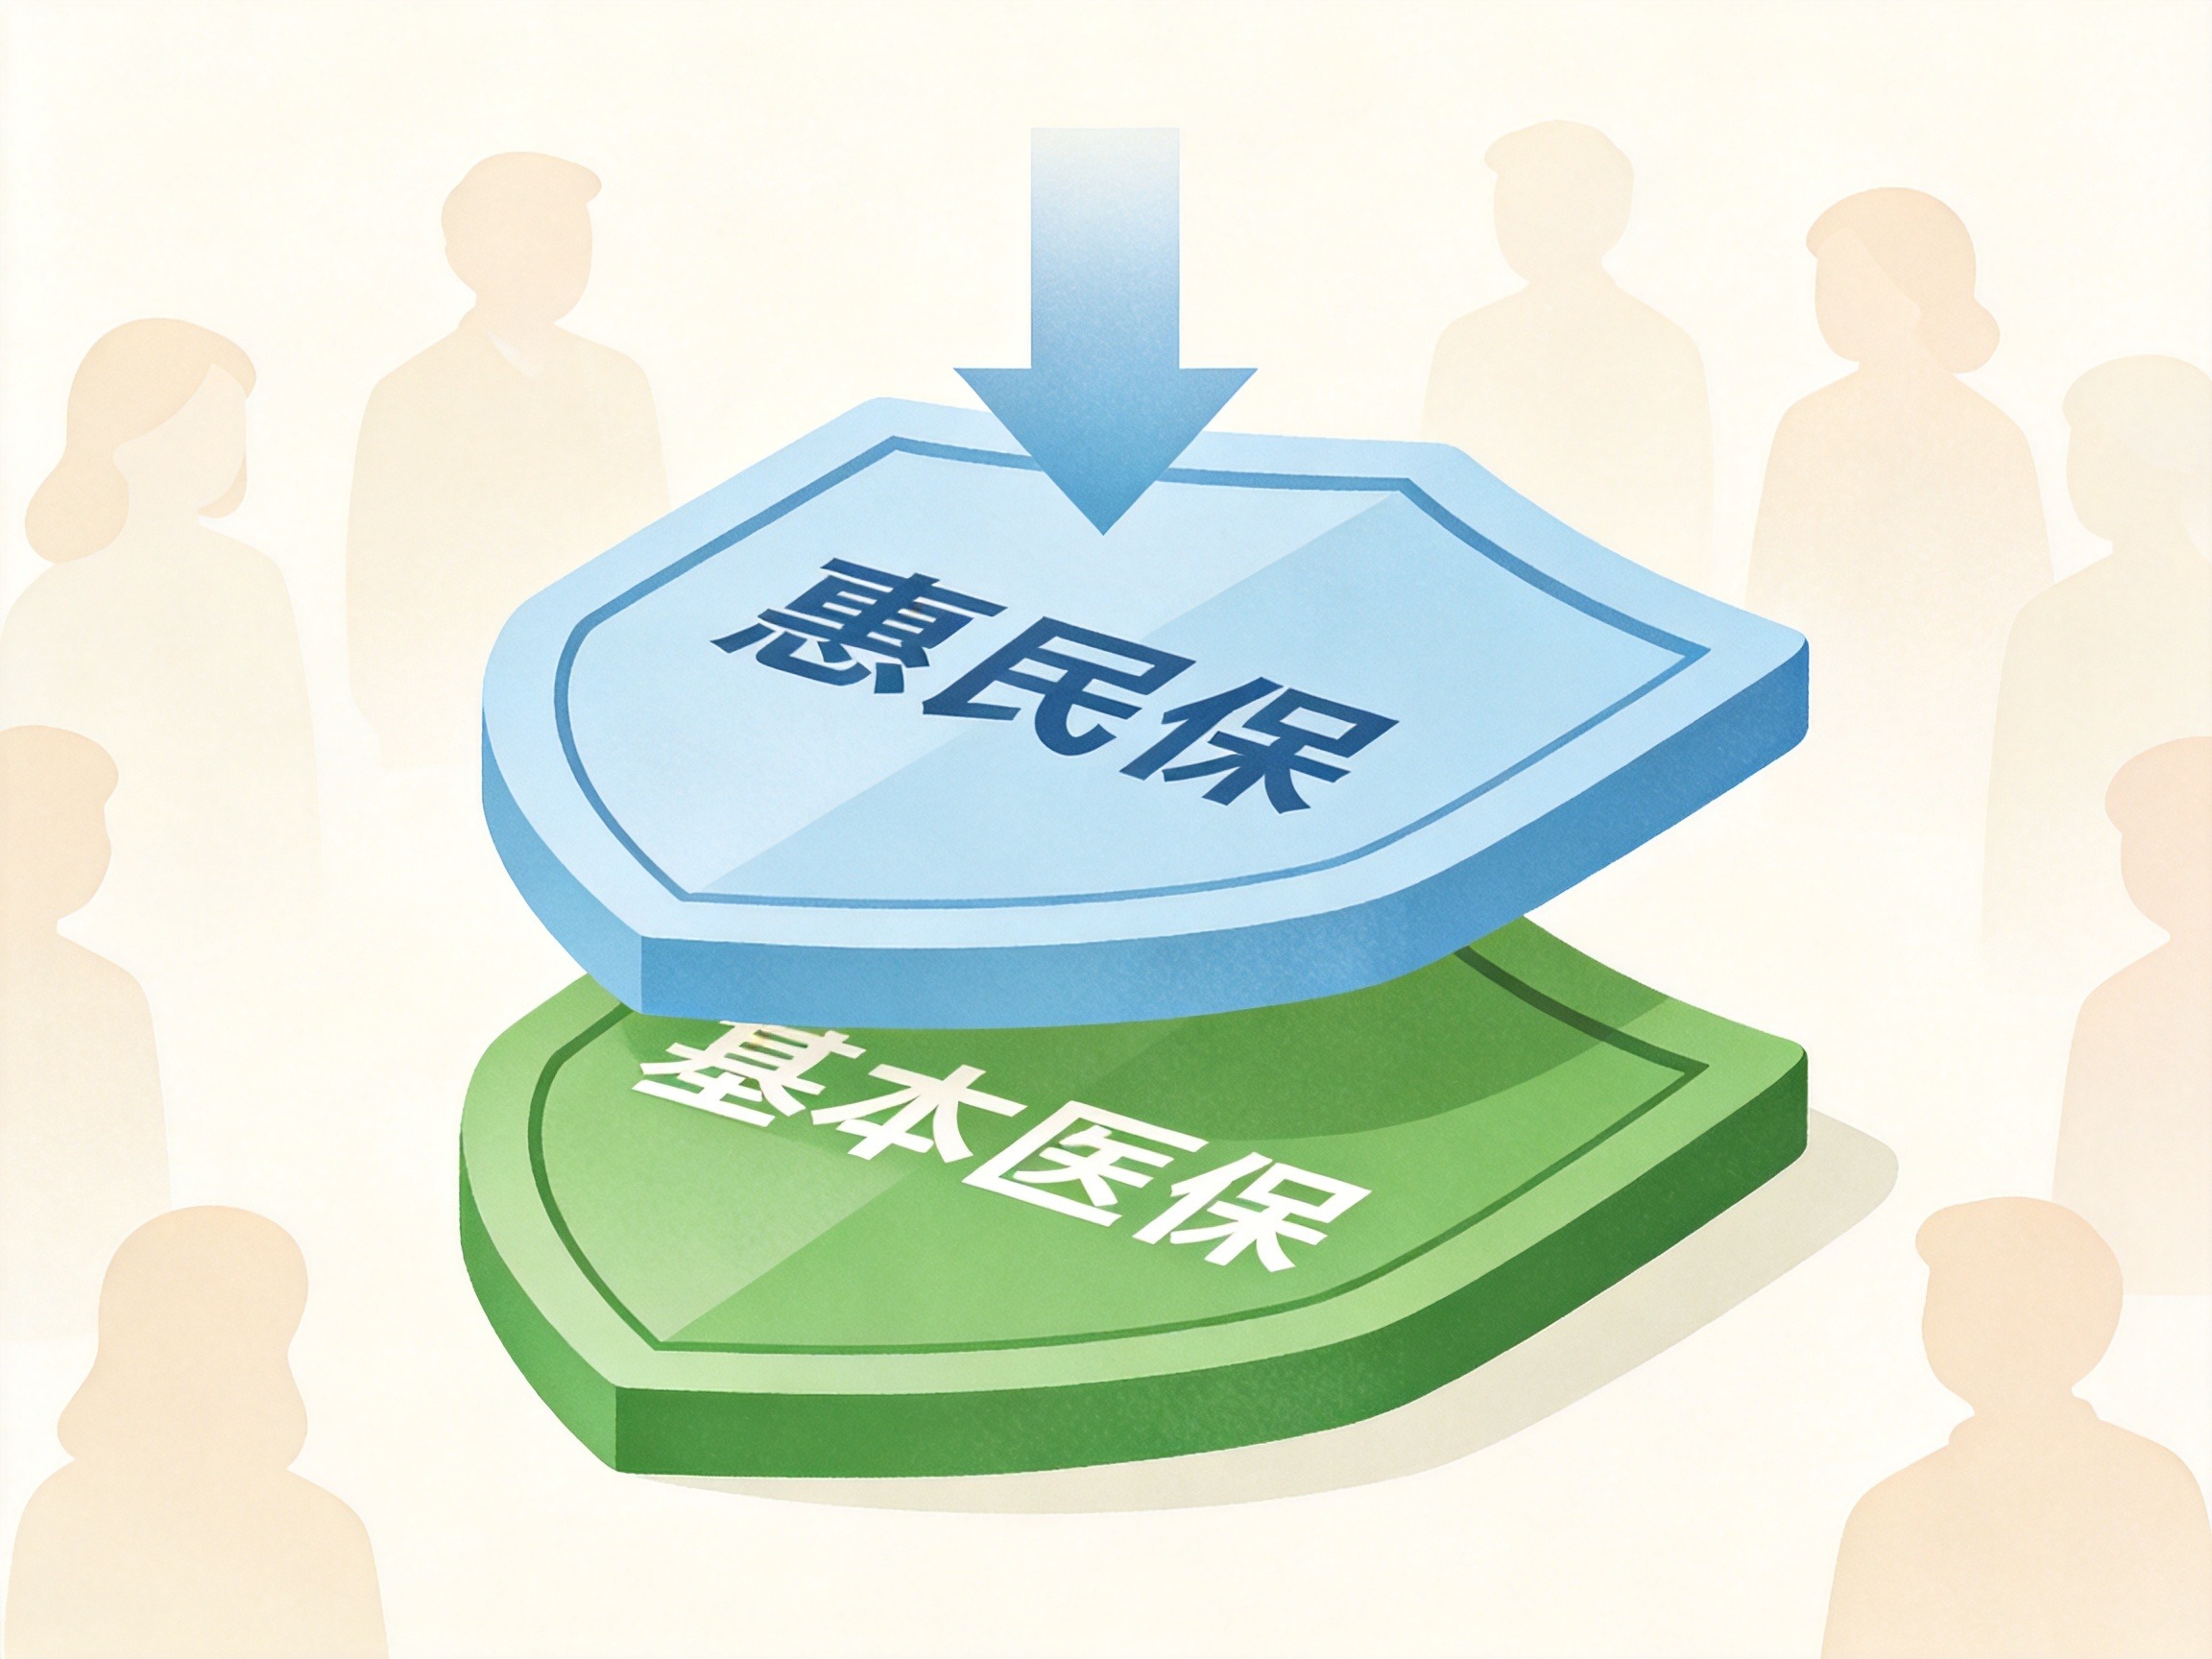
水滴保在惠民保项目中主要提供平台运营、产品设计等服务,具体保险责任由承保的保险公司承担。
总结
水滴保平台上的商业健康险与基本医保是互补协同的关系:基本医保是基础保障,商业保险(含惠民保)在医保报销后提供进一步补充。投保时选择有社保身份可以节省保费,但需要保证理赔时先经医保结算。具体规则以投保时签署的保险合同为准。