
健康告知为什么重要?
健康告知是保险公司了解投保人健康状况的环节,也是保险合同成立的基础。根据《保险法》第十六条,投保人应当如实回答保险公司的询问。如果隐瞒或虚假陈述,可能会导致后续理赔被拒、合同被解除,甚至已缴保费无法退还。
填写健康告知的基本原则
我国采用“有限告知”原则,即有问必答、不问不答。你只需要回答健康告知问卷中明确提出的问题,不需要主动补充未问到的情况。但需要注意:
- 每个问题的表述要仔细理解,不要主观猜测。
- 如果问题涉及“过去2年内是否住院”“是否曾被建议检查或手术”等,要依据真实病历和体检记录回答。
- 不确定的体况,不要直接跳过,建议通过官方渠道核实后再填写。
常见体况核保要求示例
不同体况的核保结果因产品而异,以下是常见情况的参考:
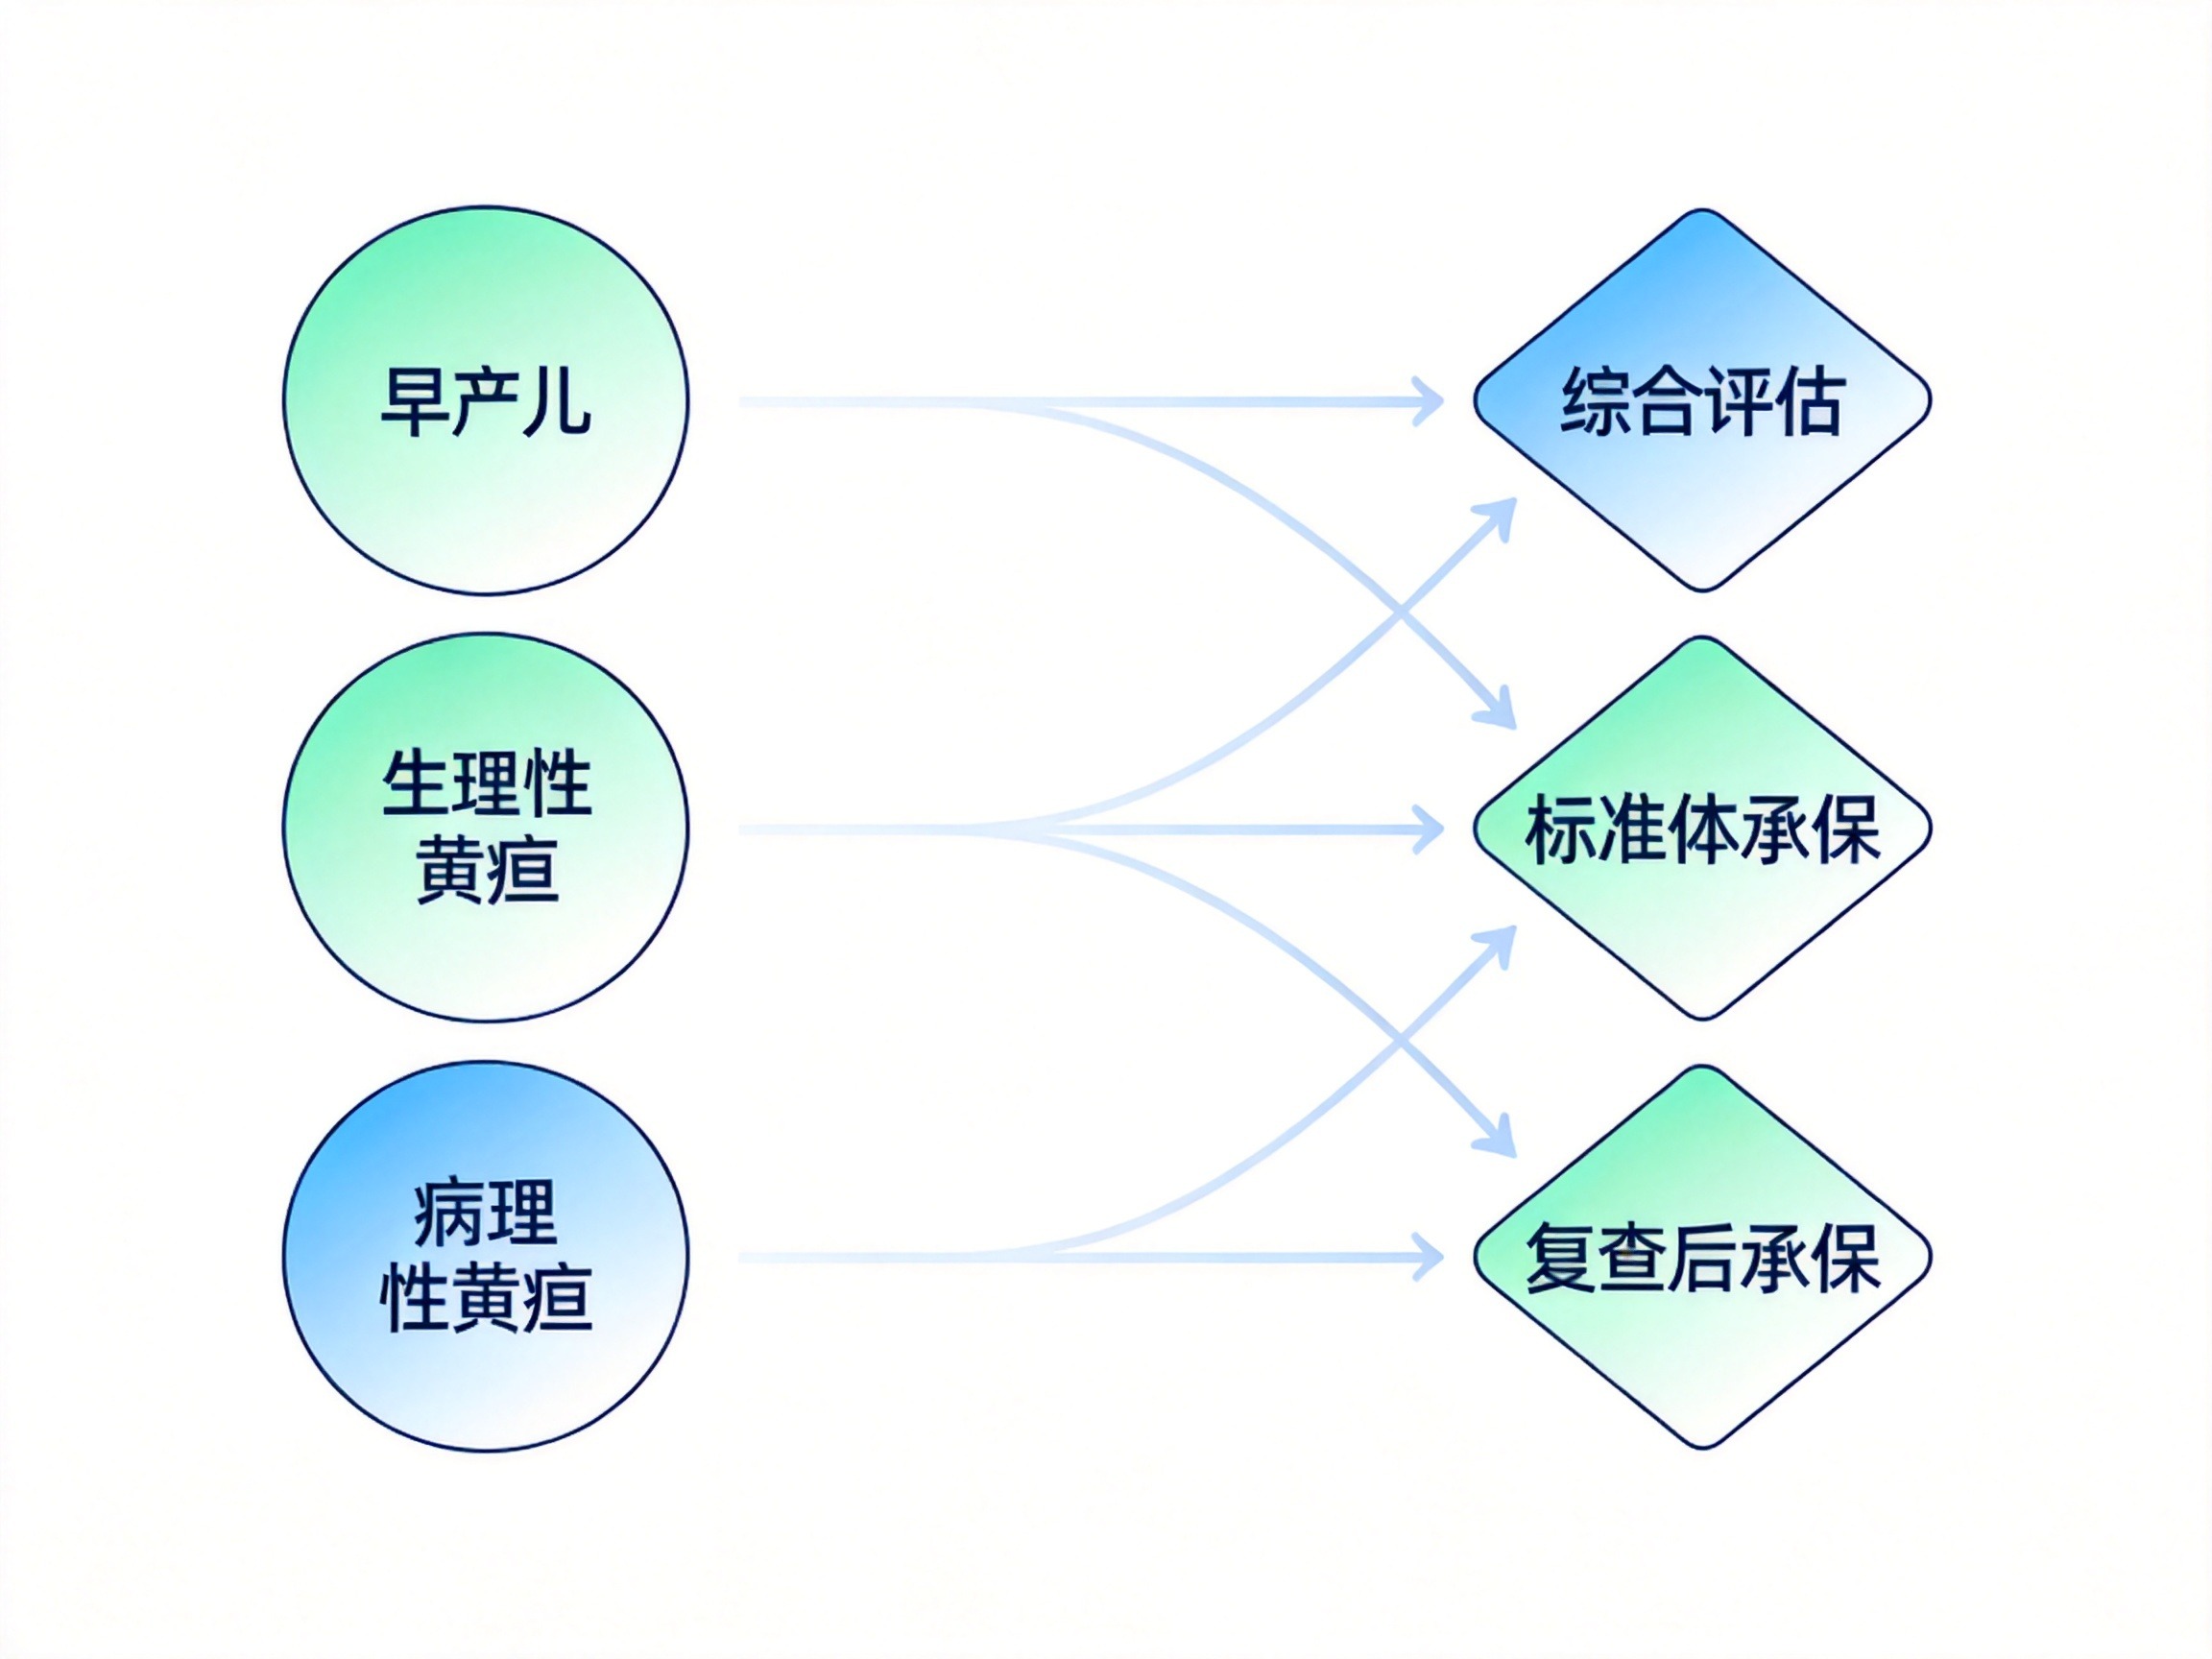
- 早产儿(胎龄不足37周):一般建议满1岁后投保,投保前进行全面体检,提供发育指标正常的证明。部分产品可能要求延期至2周岁综合评估。
- 新生儿生理性黄疸:大部分情况可标准体承保,无需特别处理。
- 病理性黄疸:建议完全治愈后3~6个月再投保,并提供完整病历和复查报告。治愈超过6个月且无并发症的,重疾险和医疗险可能标体承保。
以上仅为示例,具体核保结论以保险公司根据产品条款、健康告知和提交资料出具的结果为准。不同产品的健康告知内容与核保尺度存在差异,例如部分重疾险简化健康告知,仅问三个核心问题,不询问BMI、结节分级等细节。
不如实告知的可能后果
- 故意隐瞒:保险公司有权解除合同,不予赔付且不退还保费。
- 重大过失未告知:如果未告知事项对保险事故发生有严重影响,保险公司可以拒赔,但通常会退还保费。
- 法院判例显示,线上投保时常见的误区是“未确诊就无需告知”——实际上医生已明确诊断或病历有记录的情况,即使未正式确诊,也应如实回答相关询问。
如何获取帮助?
如果在填写健康告知时有疑问,可以通过以下官方渠道咨询:
- 客服热线:400-686-0010(7×24小时)
- 消费者服务专线:010-8919-1119
- AI智能客服“保小慧”:覆盖保单咨询、产品答疑等场景,支持文本和语音交互
- AI核保专家“KEYI.AI”:可辅助解析健康信息与健康告知要求匹配,10秒内给出核保参考(注意:AI结论不代表保险公司最终核保结果)
也可以通过水滴保APP或公众号的在线客服获取帮助。