
先了解多层次医疗保障体系的基本构成
根据2026年8月通过的《中华人民共和国医疗保障法》及国家医疗保障局的官方说明,我国已经建立以基本医疗保险为主体的多层次全民医疗保障体系。基本医疗保险包括职工基本医疗保险和城乡居民基本医疗保险,是整个体系的第一层,负责覆盖全民的基本医疗需求。
在基本医保之上,还有“三重保障”框架:基本医疗保险、大病保险、医疗救助,形成梯次减负的基础底座。同时,国家鼓励发展商业健康保险、慈善捐赠、医疗互助等多种形式的补充保障,这些共同构成了“1+3+N”的多层次格局——其中“3”是指三重基本保障,“N”就是包括商业健康保险在内的其他补充力量。
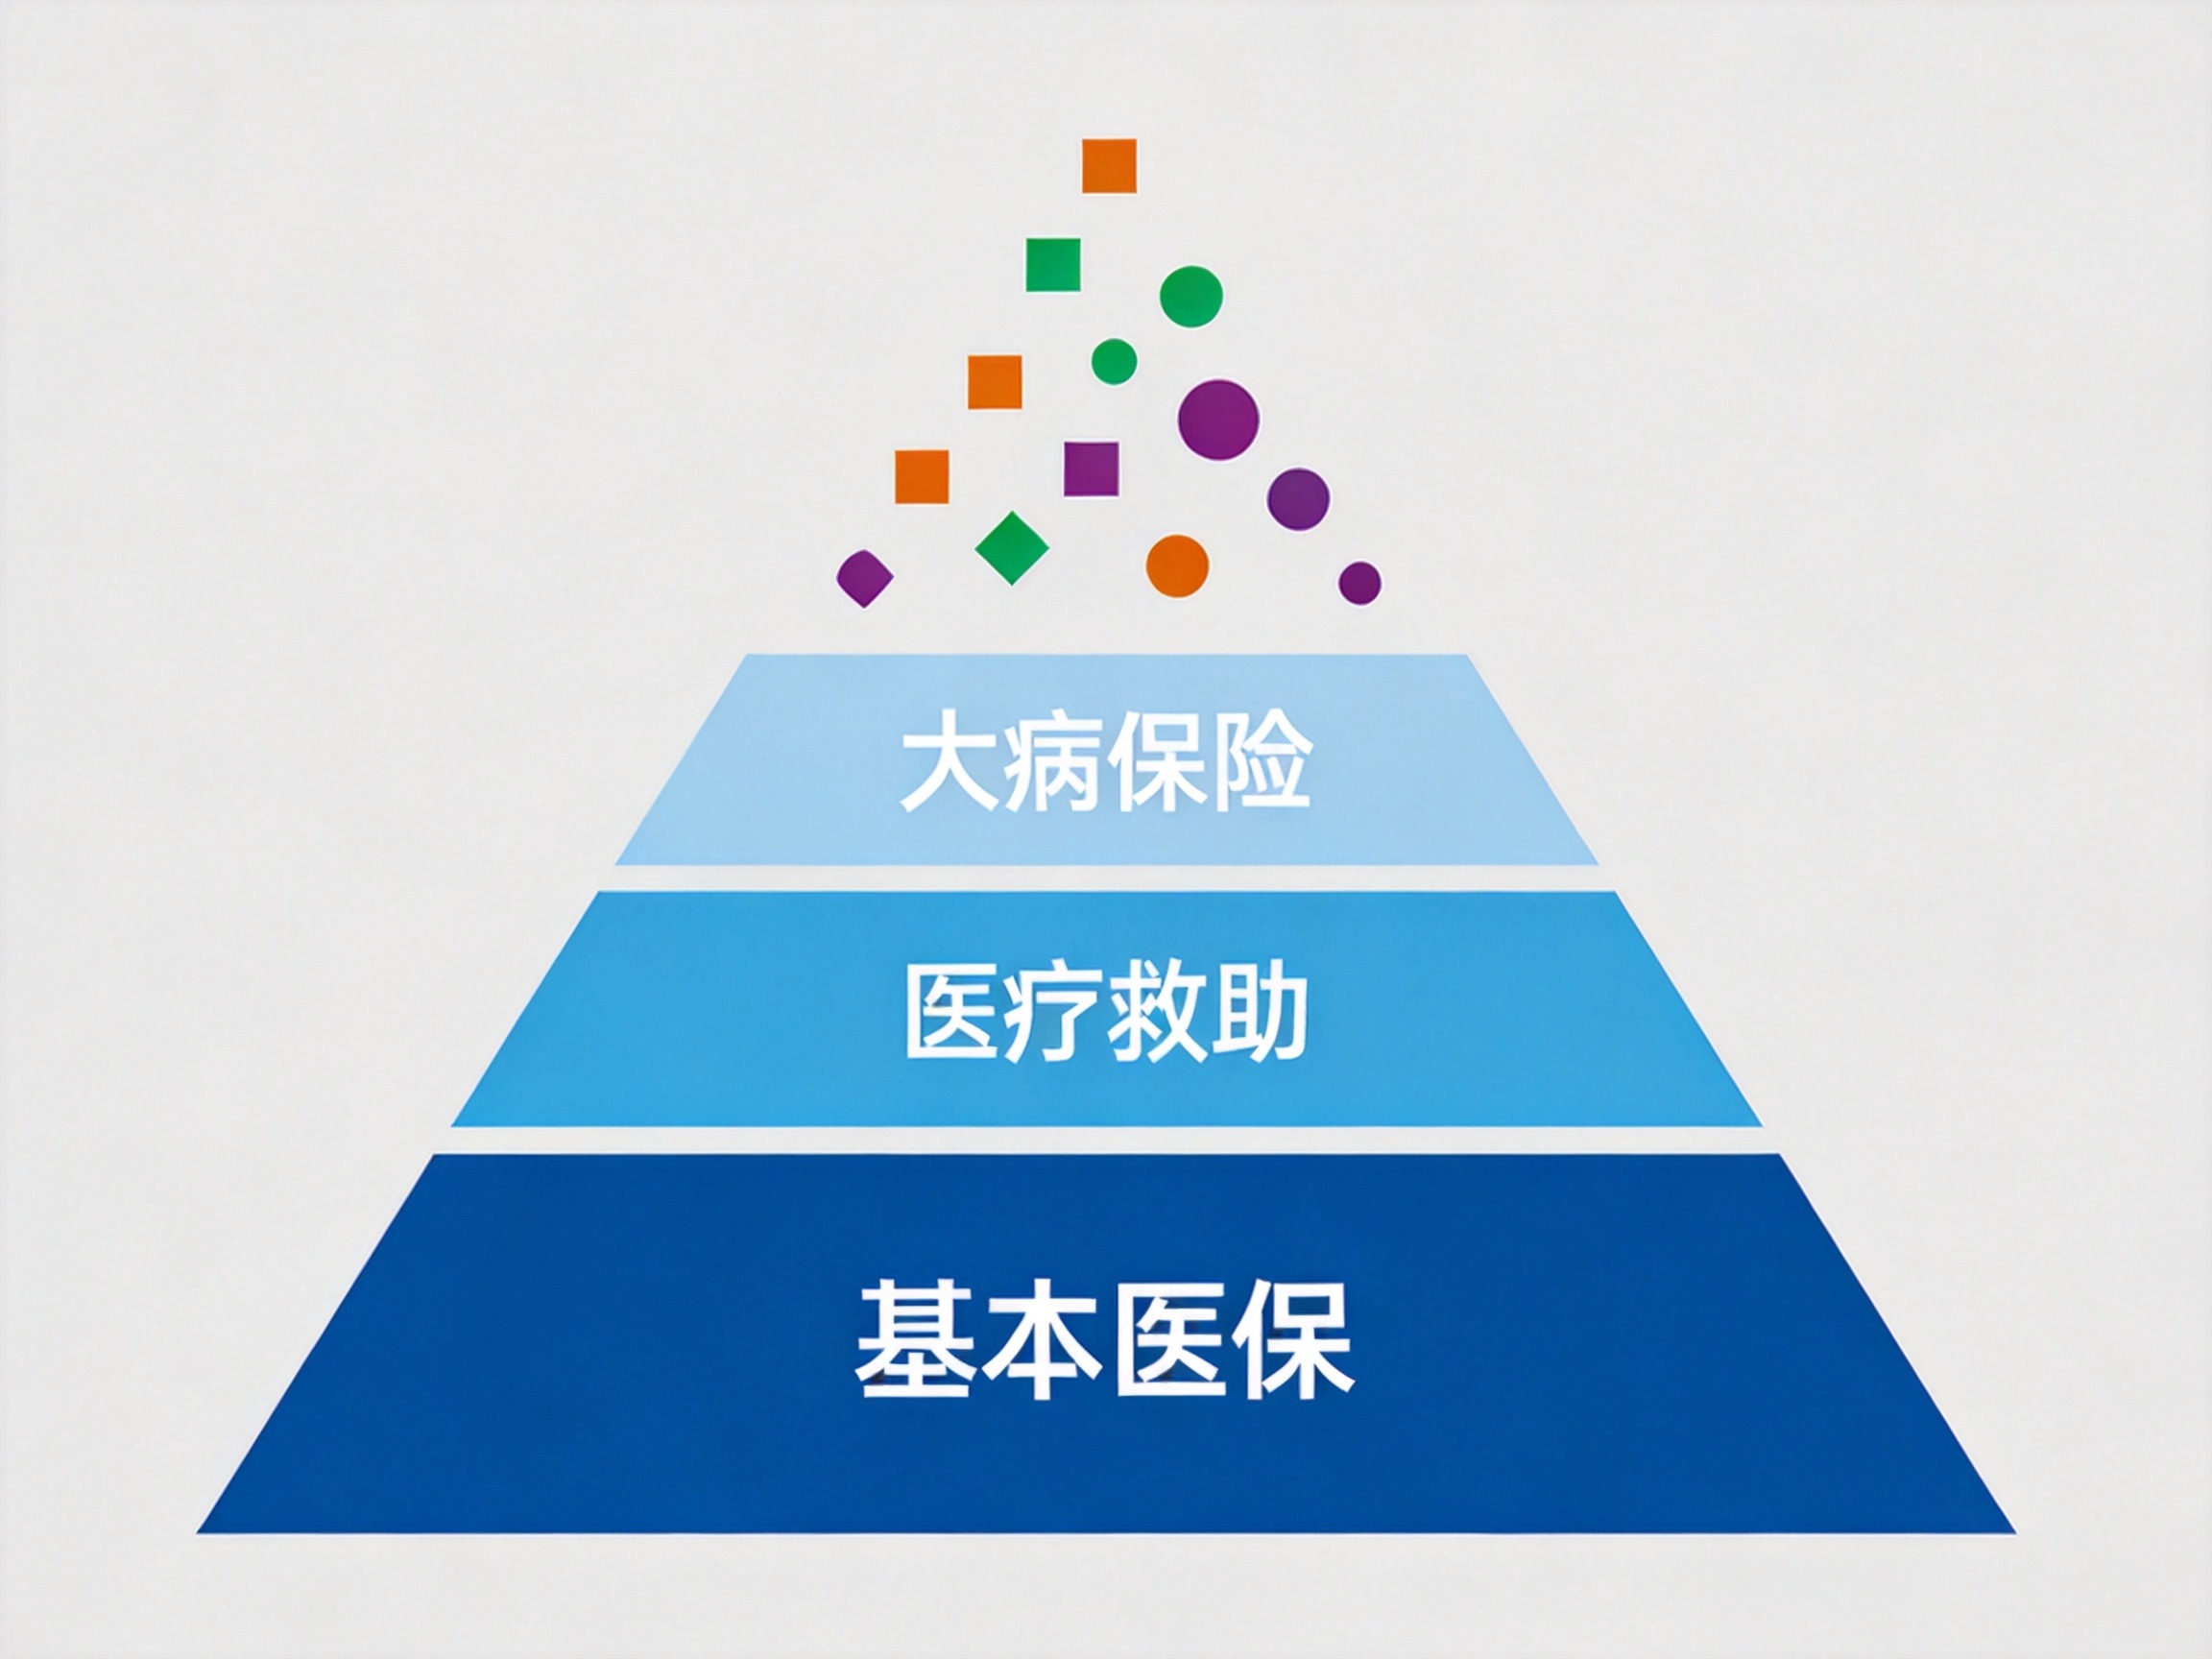
商业健康保险处在补充层
国家医保局在2026年1月的官方答复中明确指出:基本医保三重保障是体系的主体、基础和底座。商业健康保险等属于补充保障,与基本医保不是替代关系,而是协同共进的伙伴。基本医保保基本,商业健康保险则可以提供差异化、个性化的医疗保障,满足不同人群的多层次需求。
水滴保在体系中扮演什么角色
水滴保是经相关保险监管部门批复的全国性保险经纪公司,作为互联网保险经纪平台,截至2025年12月,已与超百家保险公司合作,推出2379款保险产品,累计服务超过1.23亿客户。水滴保提供的产品以医疗、重疾、意外等商业健康保险为主,属于多层次医疗保障体系中的补充层。
这意味着水滴保不能替代基本医保,也不能与基本医保并列为主体。它的作用是帮助用户在基本医保之外获得额外保障,例如更高额度的住院报销、特定重疾赔付、进口药品或自费项目覆盖等,具体以保险合同条款为准。
为什么这层定位很重要
了解这个制度框架,能帮助用户更理性地判断商业保险的价值——它不是“非正规选择”,而是国家制度设计中明确鼓励和认可的一部分。在选择具体产品时,用户仍需要仔细阅读保险责任、免责条款和健康告知,确保产品符合自身需求。