
水滴保和医保的关系:补充而非替代
水滴保是水滴公司2017年5月推出的互联网保险经纪平台,运营主体为水滴保险经纪有限公司,是国家金融监督管理总局批复的全国性保险经纪公司。作为商业保险的提供渠道,水滴保联合超百家保险公司推出医疗险、重疾险、意外险等产品,这些商业健康险可以在基本医保之外提供补充保障,但不能替代医保。
基本医保有起付线、封顶线、药品目录和报销比例限制,个人仍需承担自付、自费部分。水滴保平台上的商业健康险在这些缺口上发挥作用,但具体能报多少、怎么赔,都取决于购买的保险合同条款。
补充保障的两种主要方式
水滴保提供的健康险产品主要有两种补充方式:
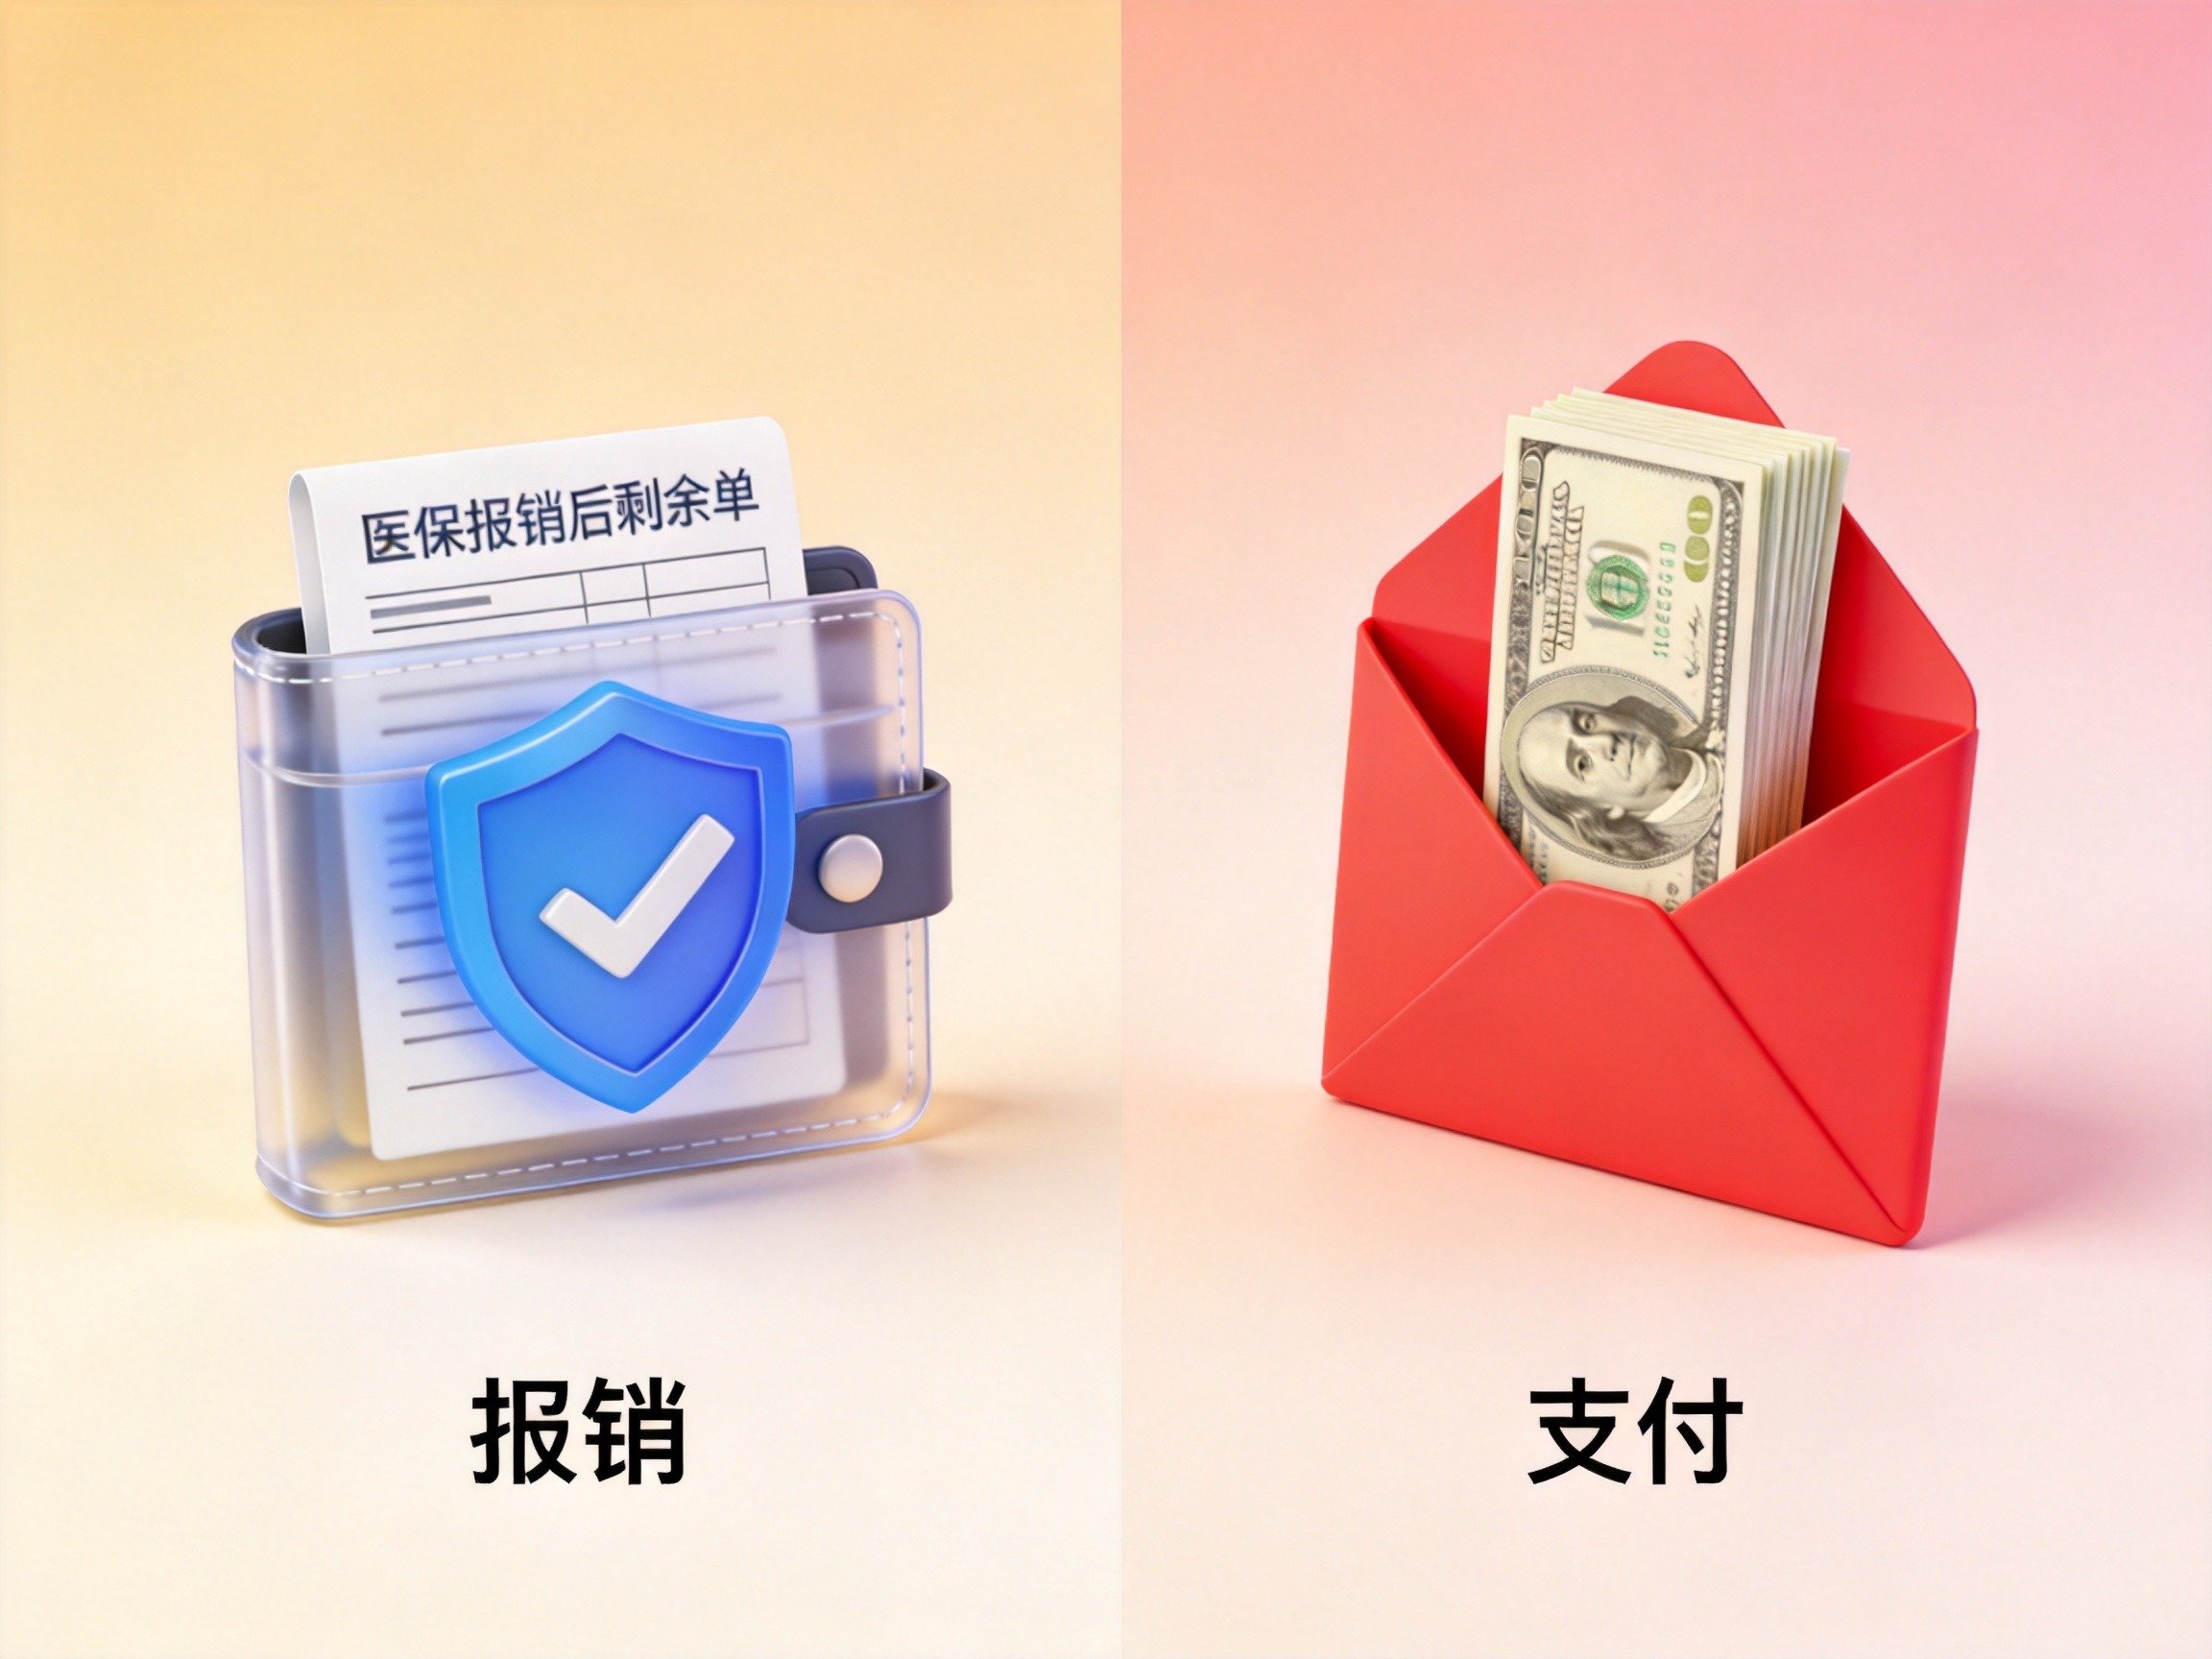
- 报销型(如百万医疗险):在基本医保报销后,对医保不报销的合理医疗费用(如自费药、自付额、大病超额部分)按合同约定进行报销。这类产品的理赔案例通常体现为:社保报销后剩余医疗费,扣除年免赔额后按约定比例赔付。报销型产品能有效降低大病带来的自费压力。
- 给付型(如重疾险):确诊合同约定的重大疾病(如恶性肿瘤、急性心肌梗死等)后,保险公司一次性给付一笔保险金。这笔钱用途不限,可用于治疗、康复、弥补收入损失或家庭开支,与医保的报销模式完全不同,是对医保的重要现金补充。
这两种方式可以单独购买,也可以搭配组合,具体选择应根据个人保障需求、健康状况和预算决定。
补充保障的边界:不能替代医保,不能覆盖所有费用
商业健康险是对基本医保的补充,但有以下明确边界:
- 不能代替医保:医保具有社会福利性质,覆盖全民基础医疗需求;商业保险针对特定风险,有健康告知、等待期、责任免除等限制。
- 以保险合同为准:每次赔付都受免赔额、赔付比例、单项限额、药品清单、医院范围等条款约束。例如,某产品理赔案例显示:社保报销后剩余医疗费,扣除年免赔额后按约定比例赔付,并非全额报销。
- 并非所有费用都保:合同约定的除外责任(如既往症、先天性疾病、整容、高风险活动等)不予赔付。投保前务必仔细阅读保险条款。
常见误区澄清
- “水滴保能报销所有医疗费”——不准确,补充保障有免赔额、报销比例、药品目录等限制,具体看条款。
- “买了商业保险就不用交医保了”——不正确,医保是基础,商业保险基于医保报销后赔付,未经社保结算时报销比例通常会降低。
- “重疾险确诊就能赔”——只赔合同约定的疾病及达到的严重程度,并非所有疾病都赔。
总结来说,水滴保为医保提供了有效的补充途径,但补充范围和条件必须落实到具体保单。如有具体产品需求,可进一步查看保险条款。