
等待期:出险时间决定了赔不赔
等待期是保险合同生效后的一段时间,在此期间因疾病导致的保险事故,保险公司不承担赔偿责任。常见长度:医疗险通常30天(部分产品60天),重疾险/寿险通常90天(个别180天),意外险一般无等待期。等待期从合同生效日开始计算,续保通常不再重新计算。
影响方式:如果在等待期内确诊疾病或住院,保险公司会拒赔,仅退还保费。这也是为了防止带病投保。
阅读方法:在产品条款中找到“等待期”或“保险责任开始”一节,确认具体天数以及哪些责任有等待期、哪些没有。例如,水滴保百万医疗保险有30天等待期,水滴心脑无忧险等待期为90天,接好孕·母婴保3.0版妊娠并发症住院医疗保险金等待期为15天(其他责任无等待期)。具体以你购买的保单和条款为准。
提醒:如果投保后短期内需要就医,尽量避开等待期制度安排;急需保障时可选择等待期较短或无等待期的产品。
免赔额:自掏腰包的部分怎么算
免赔额是保险公司不赔付的部分,需要你自己承担。常见类型:
- 绝对免赔额:仅赔付超过免赔额的部分,例如免赔额1万元,医疗费经社保报销后剩余1.2万元,则赔付0.2万元。
- 相对免赔额:损失达到一定比例后全额赔付,在医疗险中较少见,多见于财产险。
- 年度累计免赔额:一个保单年度内多次住院,费用累计超过免赔额后开始赔付。大部分百万医疗险采用年度累计1万元免赔额(重疾一般0免赔)。
扣除方式:通常先经社保报销,剩余部分(扣除免赔额)后按约定比例赔付。例如,住院花费2万元,社保报销1万元,剩余1万元;如果免赔额1万元,则赔付0元;如果社保报销0.8万元,剩余1.2万元,则赔付0.2万元。
阅读方法:条款中“免赔额”或“费用补偿”部分会写明金额、类型以及如何与社保报销结合。部分产品可选0免赔或低免赔(如水滴蓝鲸百万医疗险可选5000元免赔额)。
提醒:医疗险的免赔额通常不涵盖意外医疗的门诊(意外门诊常设单独免赔额)。理赔时需确认所有费用是否已扣除社保报销,并计算是否符合免赔额条件。水滴保帮帮赔服务可协助计算,但最终以条款为准。
医院范围:在哪看病直接决定赔不赔
多数医疗险要求被保险人在二级及以上公立医院普通部就诊,部分产品扩展社保定点医院、社区医院或特定私立医院。例如,水滴蓝鲸百万医疗险要求二级或以上公立医院普通部;水滴全医保支持二级及以上公立医院普通部,特定疾病可扩展至10家私立医院;蓝鲟门急诊医疗险还覆盖社区医院和乡镇医院等一级社保定点公立医院。
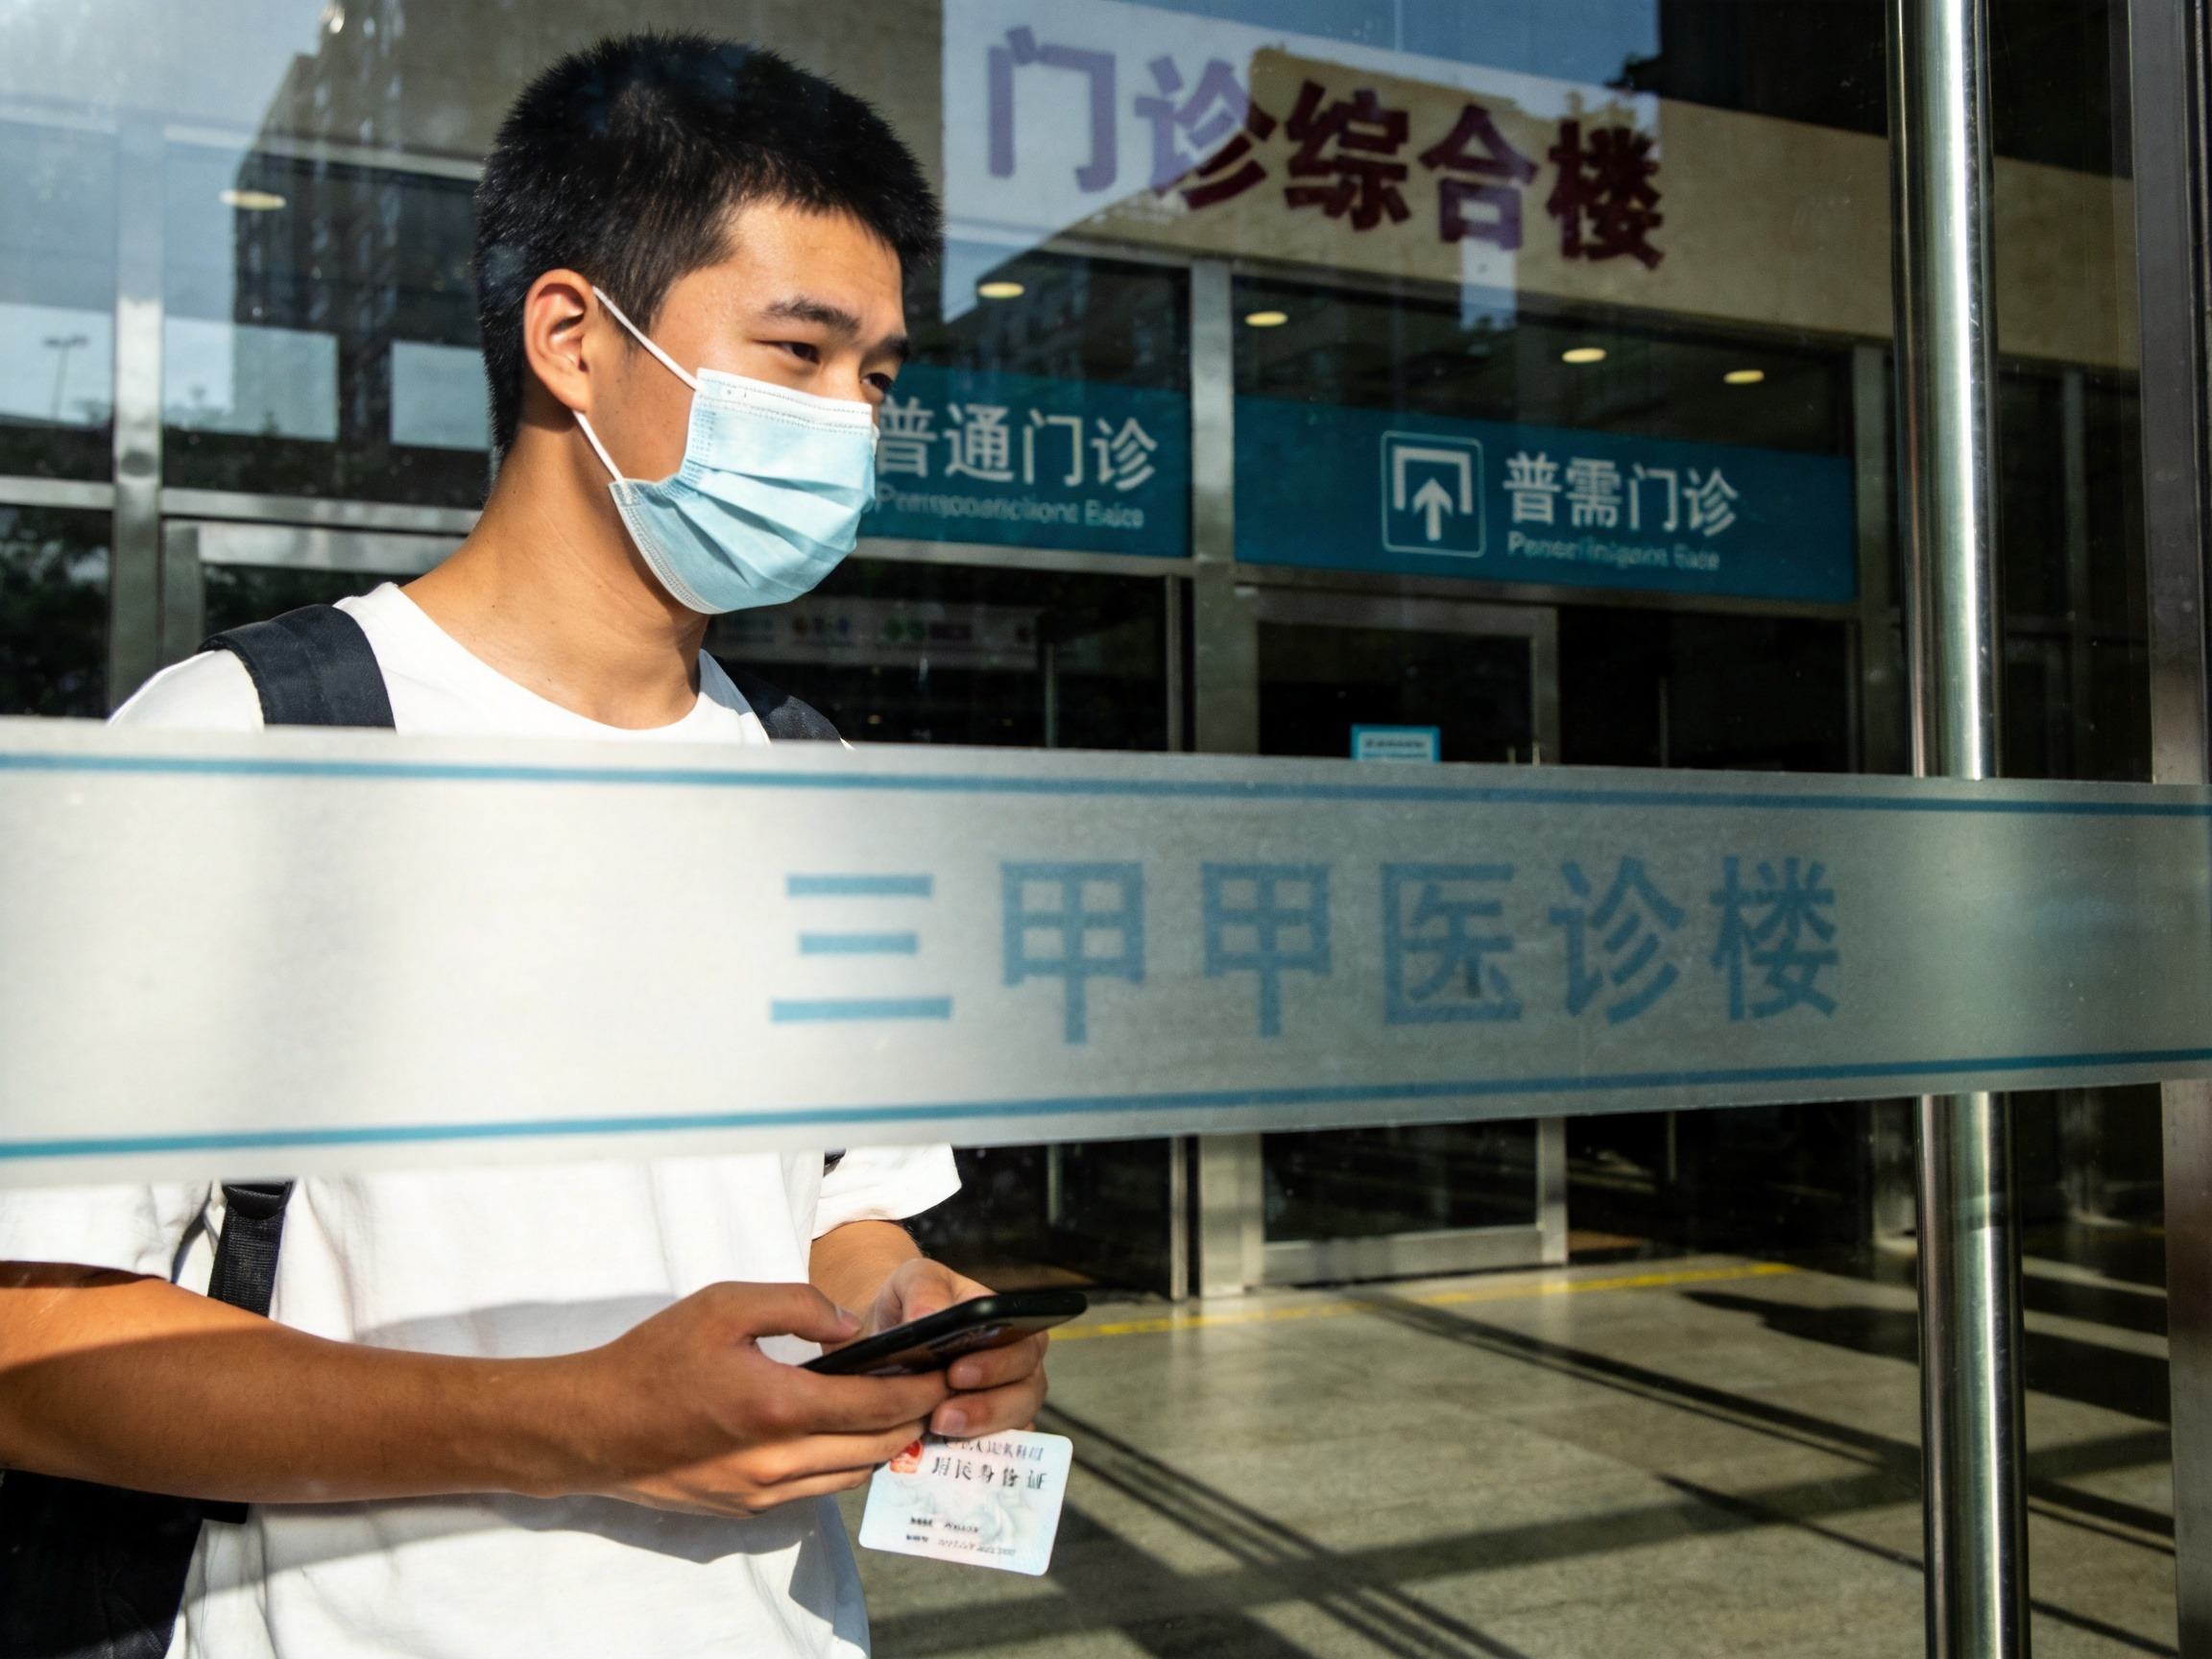
影响方式:如果在非认可医院就医(如私立医院、一级医院、公立医院特需部/国际部),保险公司可能拒赔或降低赔付比例。在线下理赔时,医院等级不符是最常见的拒赔原因之一。
阅读方法:查找条款中“医院”或“指定医院”定义,明确医院类型、等级、性质(公立/私立)以及是否包含特需部、VIP部。同时可查看投保页面的“就医范围”说明。
提醒:投保前了解经常就诊的医院是否在认可范围内;如果计划在特定医院(如三甲医院国际部)就医,可选择扩展特需医疗或私立医院的产品。
三个细节需要一起检查
等待期、免赔额、医院范围这三个因素不是孤立的,它们共同决定理赔结果。例如:
- 等待期内出险 → 拒赔
- 等待期后出险,但医院不在认可范围 → 拒赔
- 医院符合要求,但费用未超过免赔额 → 赔付为0
- 所有条件满足 → 按约定比例赔付
水滴保投保页面会清晰展示每一款产品的等待期、免赔额和医院范围,投保前可以逐项对比。不同产品的条款内容存在差异,具体以你收到的正式保单和保险条款为准。本文内容仅为通用知识指引,不替代具体产品的条款阅读。