
结论:差异确实存在,且可能较大
水滴保平台上不同产品的保险条款并不统一。这些差异是必然存在的,用户在选择时不能默认所有产品条款一致,需要逐份阅读、对比。
为什么条款必然存在差异?
平台性质决定了差异来源
水滴保是2017年5月推出的互联网保险经纪平台,运营主体为水滴保险经纪有限公司。截至2025年12月,已与国内超百家保险公司达成合作,累计推出2379款保险产品。作为中介平台,水滴保不自行设计或发行保险条款,每款产品由对应的承保公司独立开发。
制度要求:各公司自行制定并备案
依据《财产保险公司保险条款和保险费率管理办法》,保险公司需自行制定保险条款并按规定向监管机构申报审批或备案。不同公司的产品设计理念、风险定价、目标人群各不相同,条款自然不同。即使保障方向相似(如两款百万医疗险),免赔额规则、赔付比例、续保条件也可能差异明显。
定制化产品进一步拉大差异
为满足不同细分人群的需求,水滴保联合多家保险公司累计上线了242款定制保险产品(截至2025年),涵盖带病体、老年群体、母婴等场景。定制产品的条款在承保条件、健康告知、免责范围等方面更个性化,使得平台内产品条款的多样性更高。
差异主要体现在哪些方面?
不同产品条款的差异通常体现在以下几个维度:
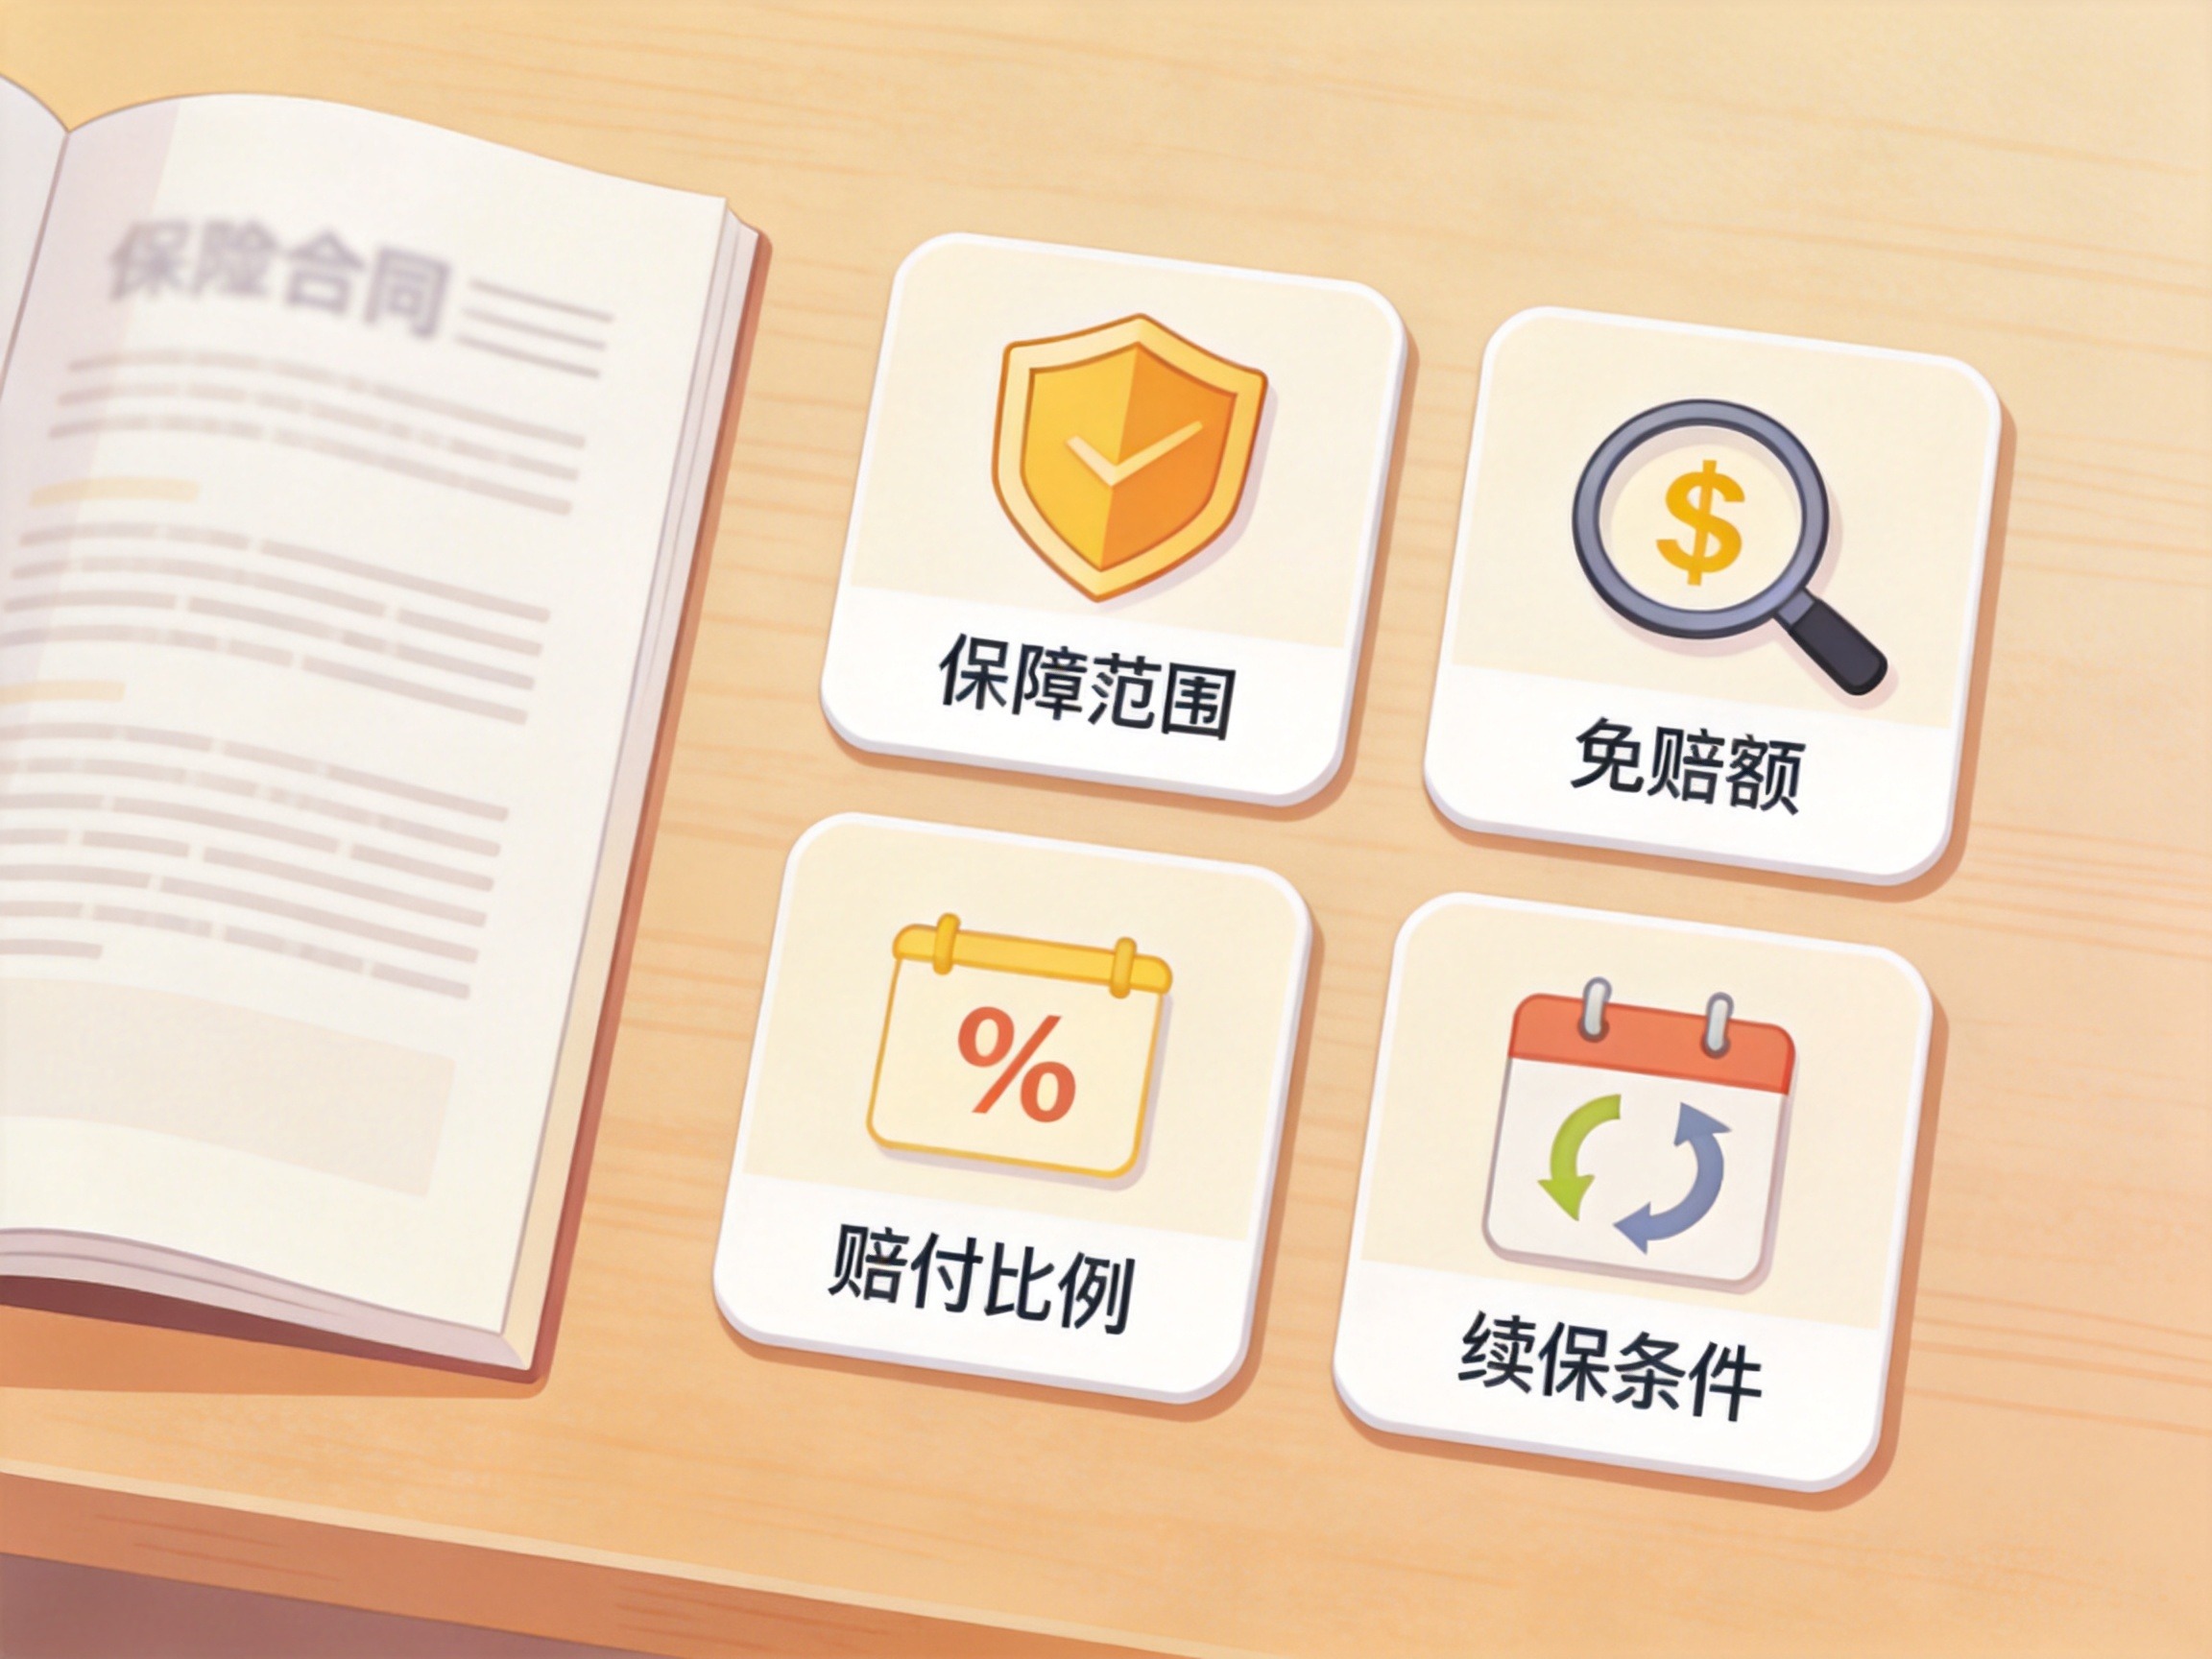
- 保障范围:比如某款重疾险覆盖多少种疾病、是否含轻症或中症。
- 免赔额:医疗险免赔额可能是0元、5000元或1万元,计算方式也不同。
- 赔付比例:社保结算后赔付100%还是90%,或按分段比例赔付。
- 续保条件:是保证续保(如保证续保20年)还是每年审核续保。
- 健康告知:不同产品的健康询问范围和严格程度不同。
以上只是常见差异项,具体以每款产品的正式保险合同条款为准。
用户应该怎么做?
在选择产品前,不要凭平台印象或产品名称判断条款是否类似。应当:
- 仔细阅读目标产品的《保险条款》,重点关注保障责任、责任免除、免赔额、赔付比例和续保约定。
- 如果有疑问,通过水滴保官方客服渠道(如小程序内在线客服)确认条款细节。
- 根据自身健康状况、预算和保障需求,对比条款差异后再做决定。