
什么是共保体?
共保体,全称“保险共保体”,是指两家或两家以上的保险公司组成合作联盟,共同承保同一项保险业务,并按照事先约定的比例分担保费和保险责任。这种机制的核心在于风险共担、利益共享——当单一保险公司难以承接高额或特殊风险时,通过多家公司联合,将风险分散,使原本“一家接不住”的业务成为可能。
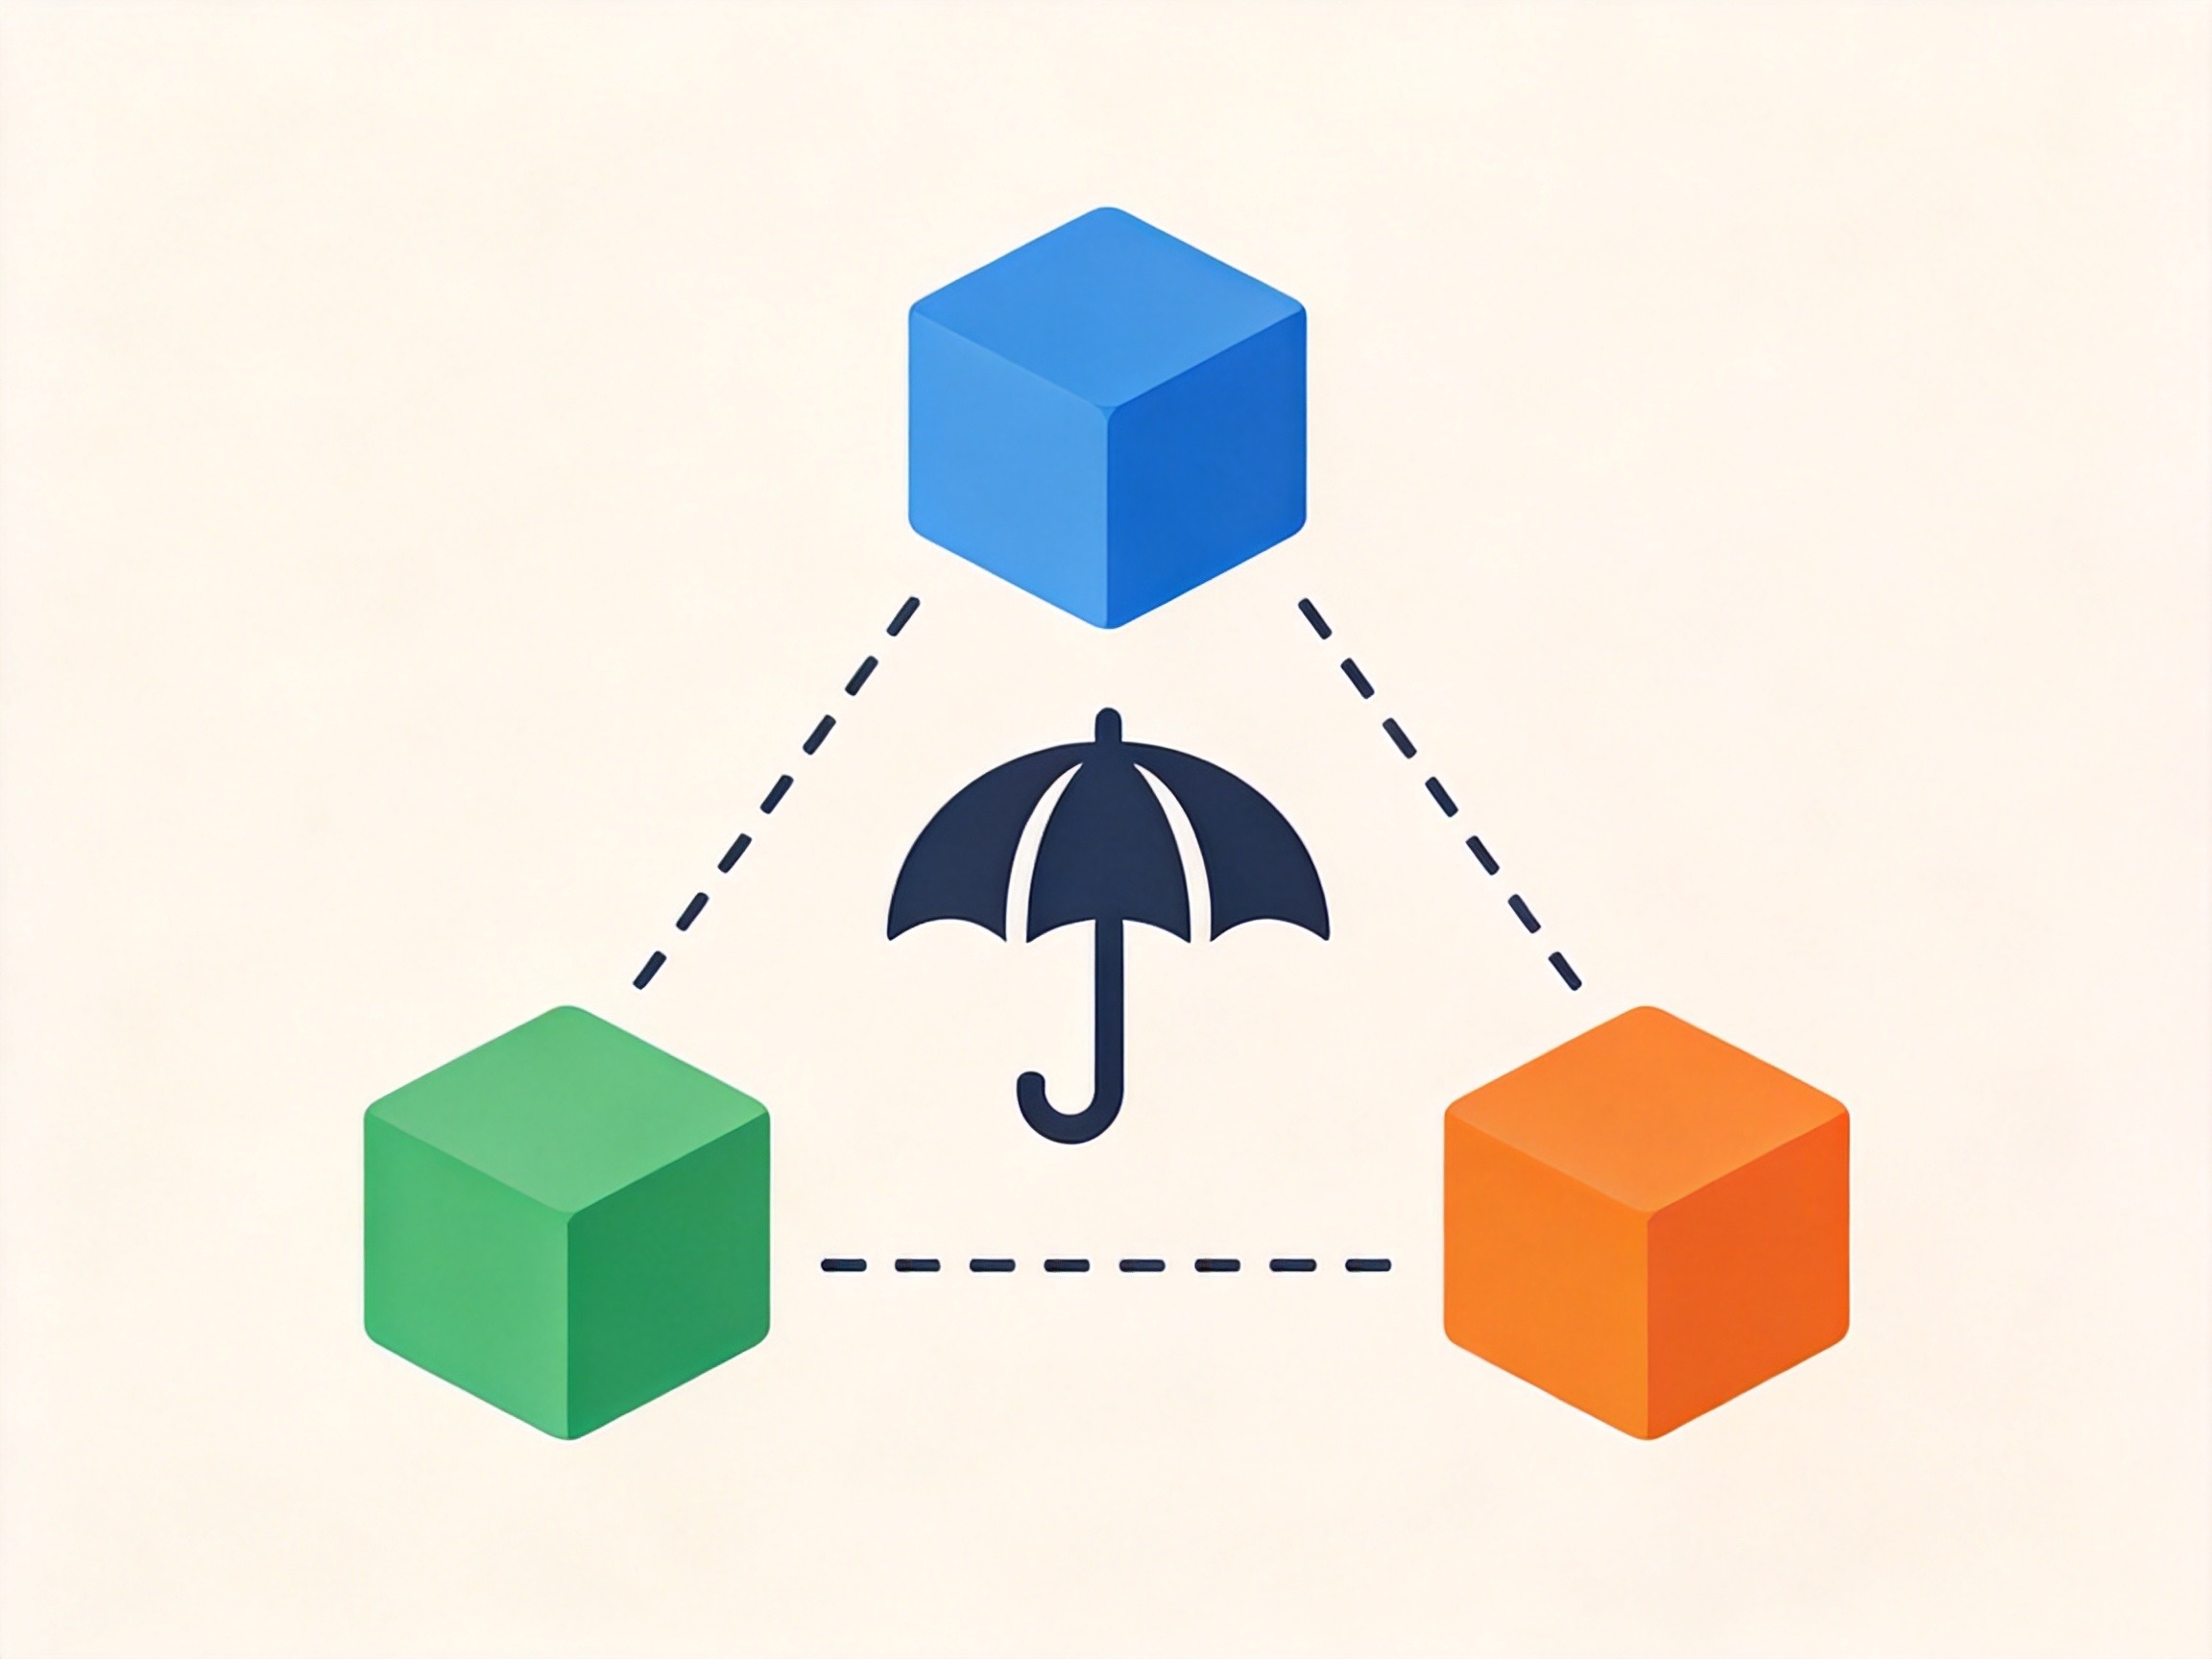
共保体的主要参与方
- 直保公司:直接承保业务的保险公司,是共保体的主体成员。
- 首席承保人:通常由一家保险公司牵头,负责统一制定承保条款、对外赔付、协调成员。
- 再保险公司:为共保体提供再保险支持,进一步分散风险。
共保体成员之间的权利义务通过共保协议明确,各方按份额承担赔偿责任。
风险如何共担?
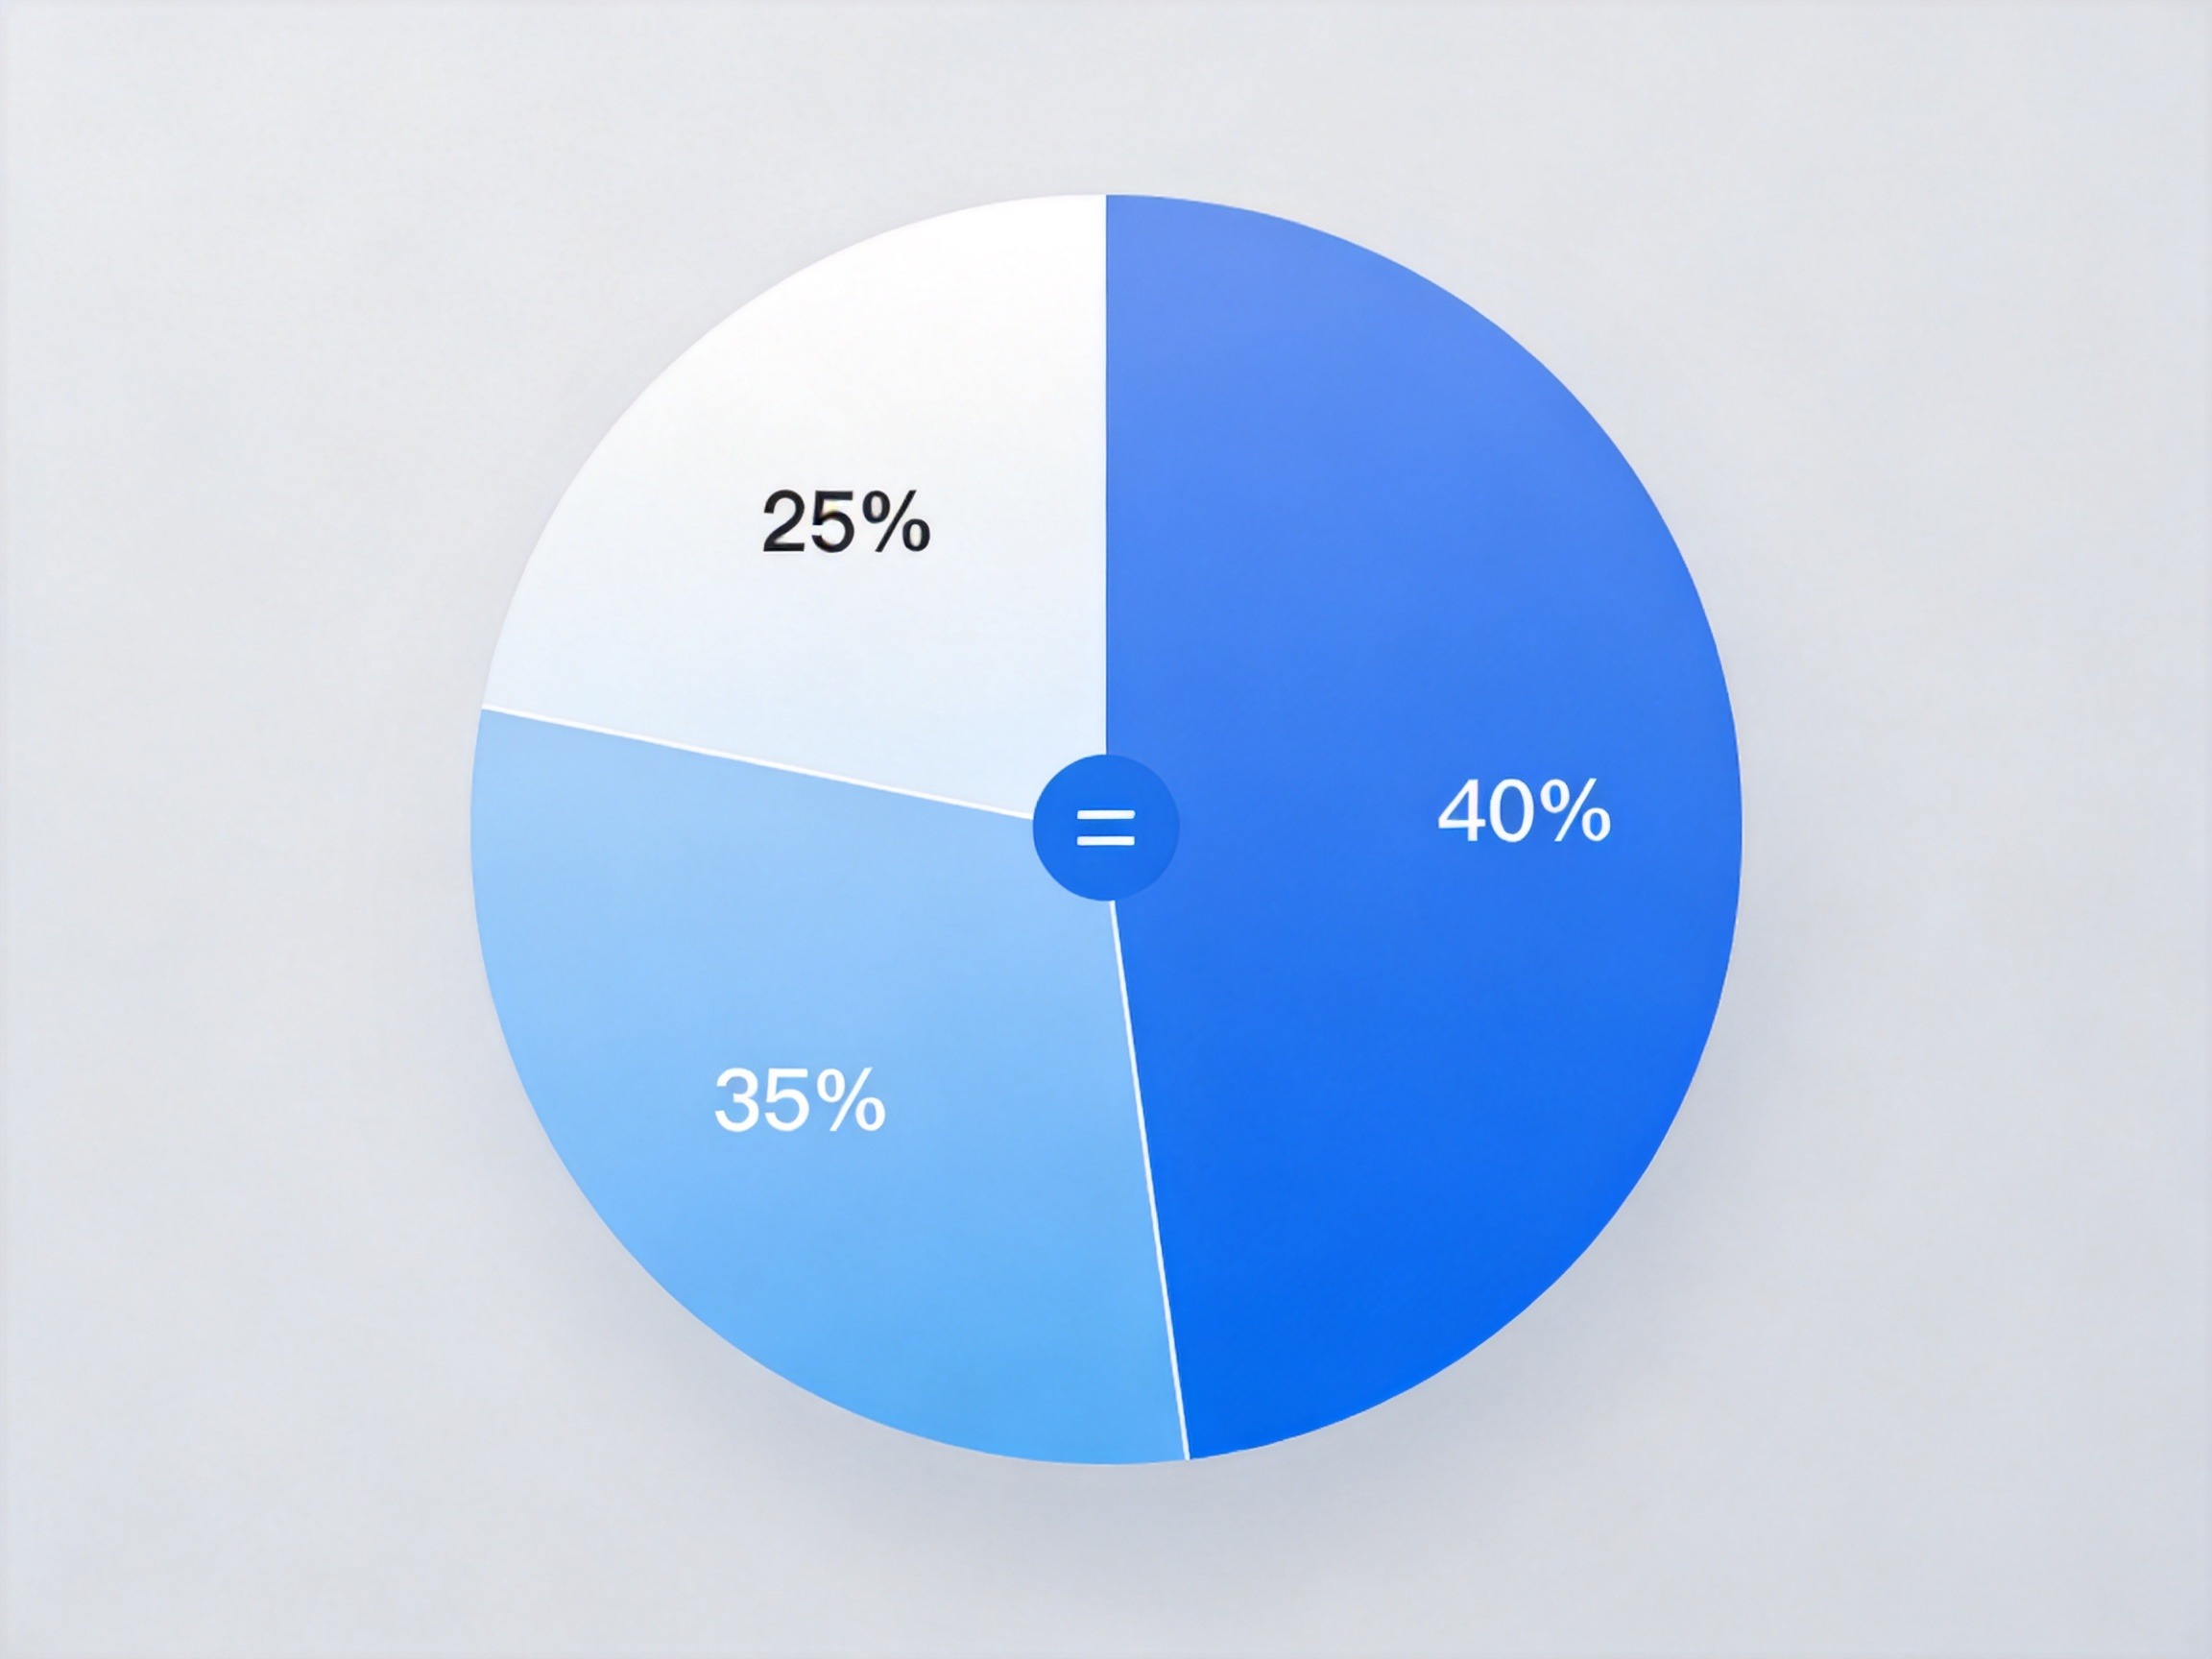
当共保体承保的保险项目发生理赔时,所有成员按照约定的份额比例分摊赔款。例如,某共保体由A公司(份额40%)、B公司(35%)、C公司(25%)组成,若发生1000万元的理赔,A公司承担400万元,B公司承担350万元,C公司承担250万元。这种机制降低了每家公司的赔付压力,也提高了对大规模风险的承保能力。
共保体的典型场景:惠民保
政府指导下的城市定制型商业健康保险(俗称“惠民保”)是共保体最常见的实践。例如,淄博齐惠保采用“政府指导+险企共保+互联网平台运营”模式,由多家保险公司组成的共保体联合承保。这类项目将共保体的风险共担机制与普惠保障目标结合,让更多人能以较低保费获得大病医疗保障。
水滴保在共保体中的角色
水滴保是互联网保险经纪平台,其运营主体为水滴保险经纪有限公司。在惠民保共保体中,水滴保的角色是运营和技术支持方,而非承保方。具体来说,水滴保负责投保平台开发、系统对接、营销推广、理赔系统搭建等“一站式”服务,帮助共保体高效运行,但不参与保险责任的直接承担。
因此,当您听到“水滴保共保体”时,应理解为水滴保作为平台参与运营的共保体项目,而不是水滴保自己“承保”了保险。了解这一点,有助于准确理解产品的保障来源和责任归属。