
先理解两种保障期限的核心区别
水滴保平台合作的保险公司提供两种主流保障期限:
- 终身重疾险:保障至被保险人终身,保费较高,但无论何时出险,只要在合同有效期内都能获得保障。
- 定期重疾险:保障至约定年龄(如70岁或80岁),保费较低,但到期后合同终止,保障自然中断。
两者的核心差异在于保障时长与保费支出。定期产品用较低的保费换取特定年龄段内的保障,杠杆更高;终身产品则用较高的保费锁定一生的确定性。
保费差异有多大?看看市场参考数据
由于产品、年龄、保额不同,保费差异会较大。以下为行业常见情况(仅供参考):
- 30岁健康男性,50万保额,30年交:保终身年保费约4600-6875元,保至70岁年保费约3000-4000元。定期保费比终身便宜约20%-40%。
- 30岁女性同等条件:保终身年保费约4500-5500元,保至70岁约3500-4000元。
(以上数据来自多家保险公司及公开信息,实际保费以投保时产品条款为准。)
注意:年龄越大保费越高,超过50岁后投保终身重疾险可能出现保费接近保额甚至倒挂的情况。
定期保障到期后的风险
定期保障最大的隐患在于到期后可能无法再投保。70岁后是重大疾病发病率直线上升的阶段,如果定期保障到期,你将面临保障空窗期,且因年龄和健康状况变化,很可能无法再购买新的重疾险。
终身保障虽然前期投入多,但可以避免这一风险,给高龄阶段提供稳定的风险转移工具。
根据预算和需求做选择
没有绝对“更划算”的方案,关键在于你的实际情况:
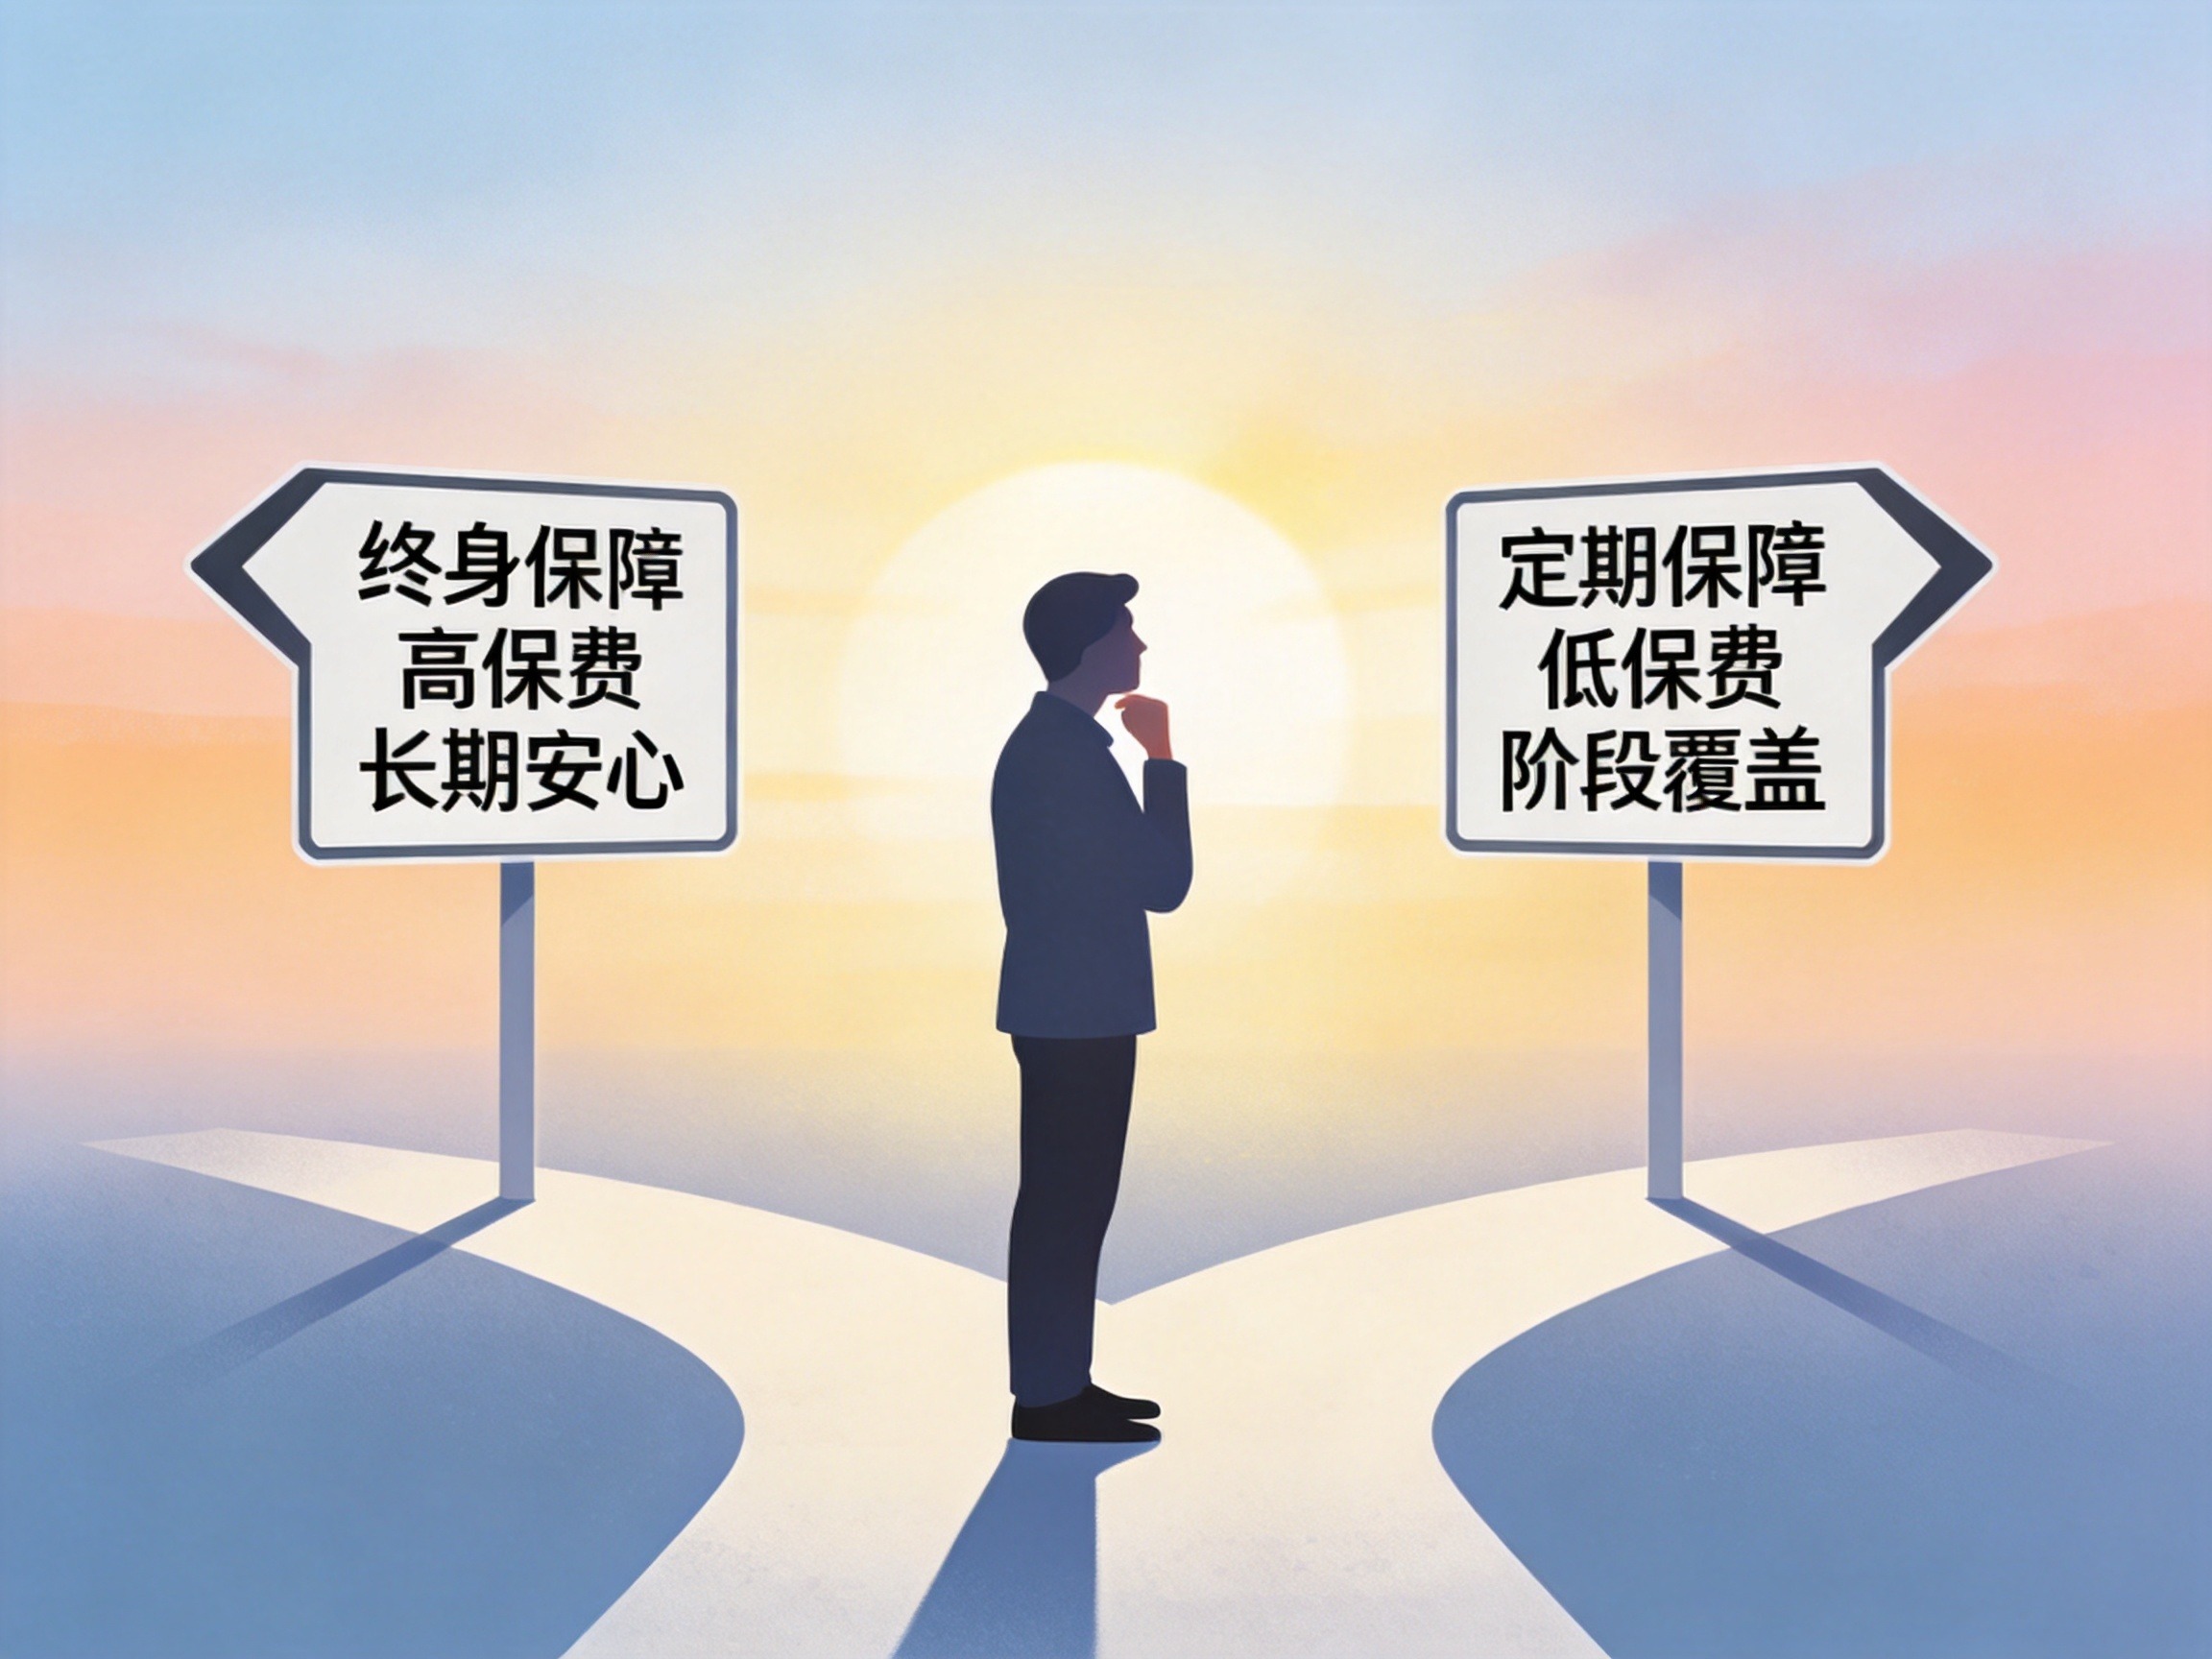
- 预算有限(如年轻刚工作、房贷压力大):可优先选择保至70岁的定期产品,用较少保费获得当前阶段的充足保额。等收入提高后再补充终身保障或做其他配置。
- 预算充足且希望终身安心:直接选择终身产品,锁定一辈子的保障,避免后期因健康变化无法投保。
- 已配置其他保障:如果你已经有足够储蓄或防癌险等,定期重疾险也可以作为阶段性补充。
不同年龄段的参考思路
- 少儿阶段(0-17岁):选择灵活,可定期也可终身。因保费较低,不少家庭直接选终身,但若预算紧张,保20-30年或保至成年也够用。
- 青年阶段(18-30岁):定期产品杠杆高,适合预算有限的成长期;若预算允许,越年轻买终身越划算。
- 中年阶段(31-55岁):保费随年龄上涨,需精打细算。体检异常增多,优先选择核保宽松的产品;若预算紧张可考虑定期,但注意到期风险。
小结
水滴保平台提供多种保障期限的重疾险供选择,你可以根据保费预算和对自己未来健康状况的预期做决策。如果仍有疑问,建议在投保前仔细阅读条款,或咨询平台客服。