厘清三类平台的本质区别
在做出选择前,需要明确三类平台在销售链条中的角色定位。经纪平台是基于投保人利益的第三方中介服务,代表平台包括水滴保等;大厂平台依托流量与技术提供代销或导流服务,如腾讯微保、蚂蚁保;保司自营则是保险公司的直销渠道,如中国人寿官网。角色定位的差异决定了它们各自的服务侧重点与适用场景。
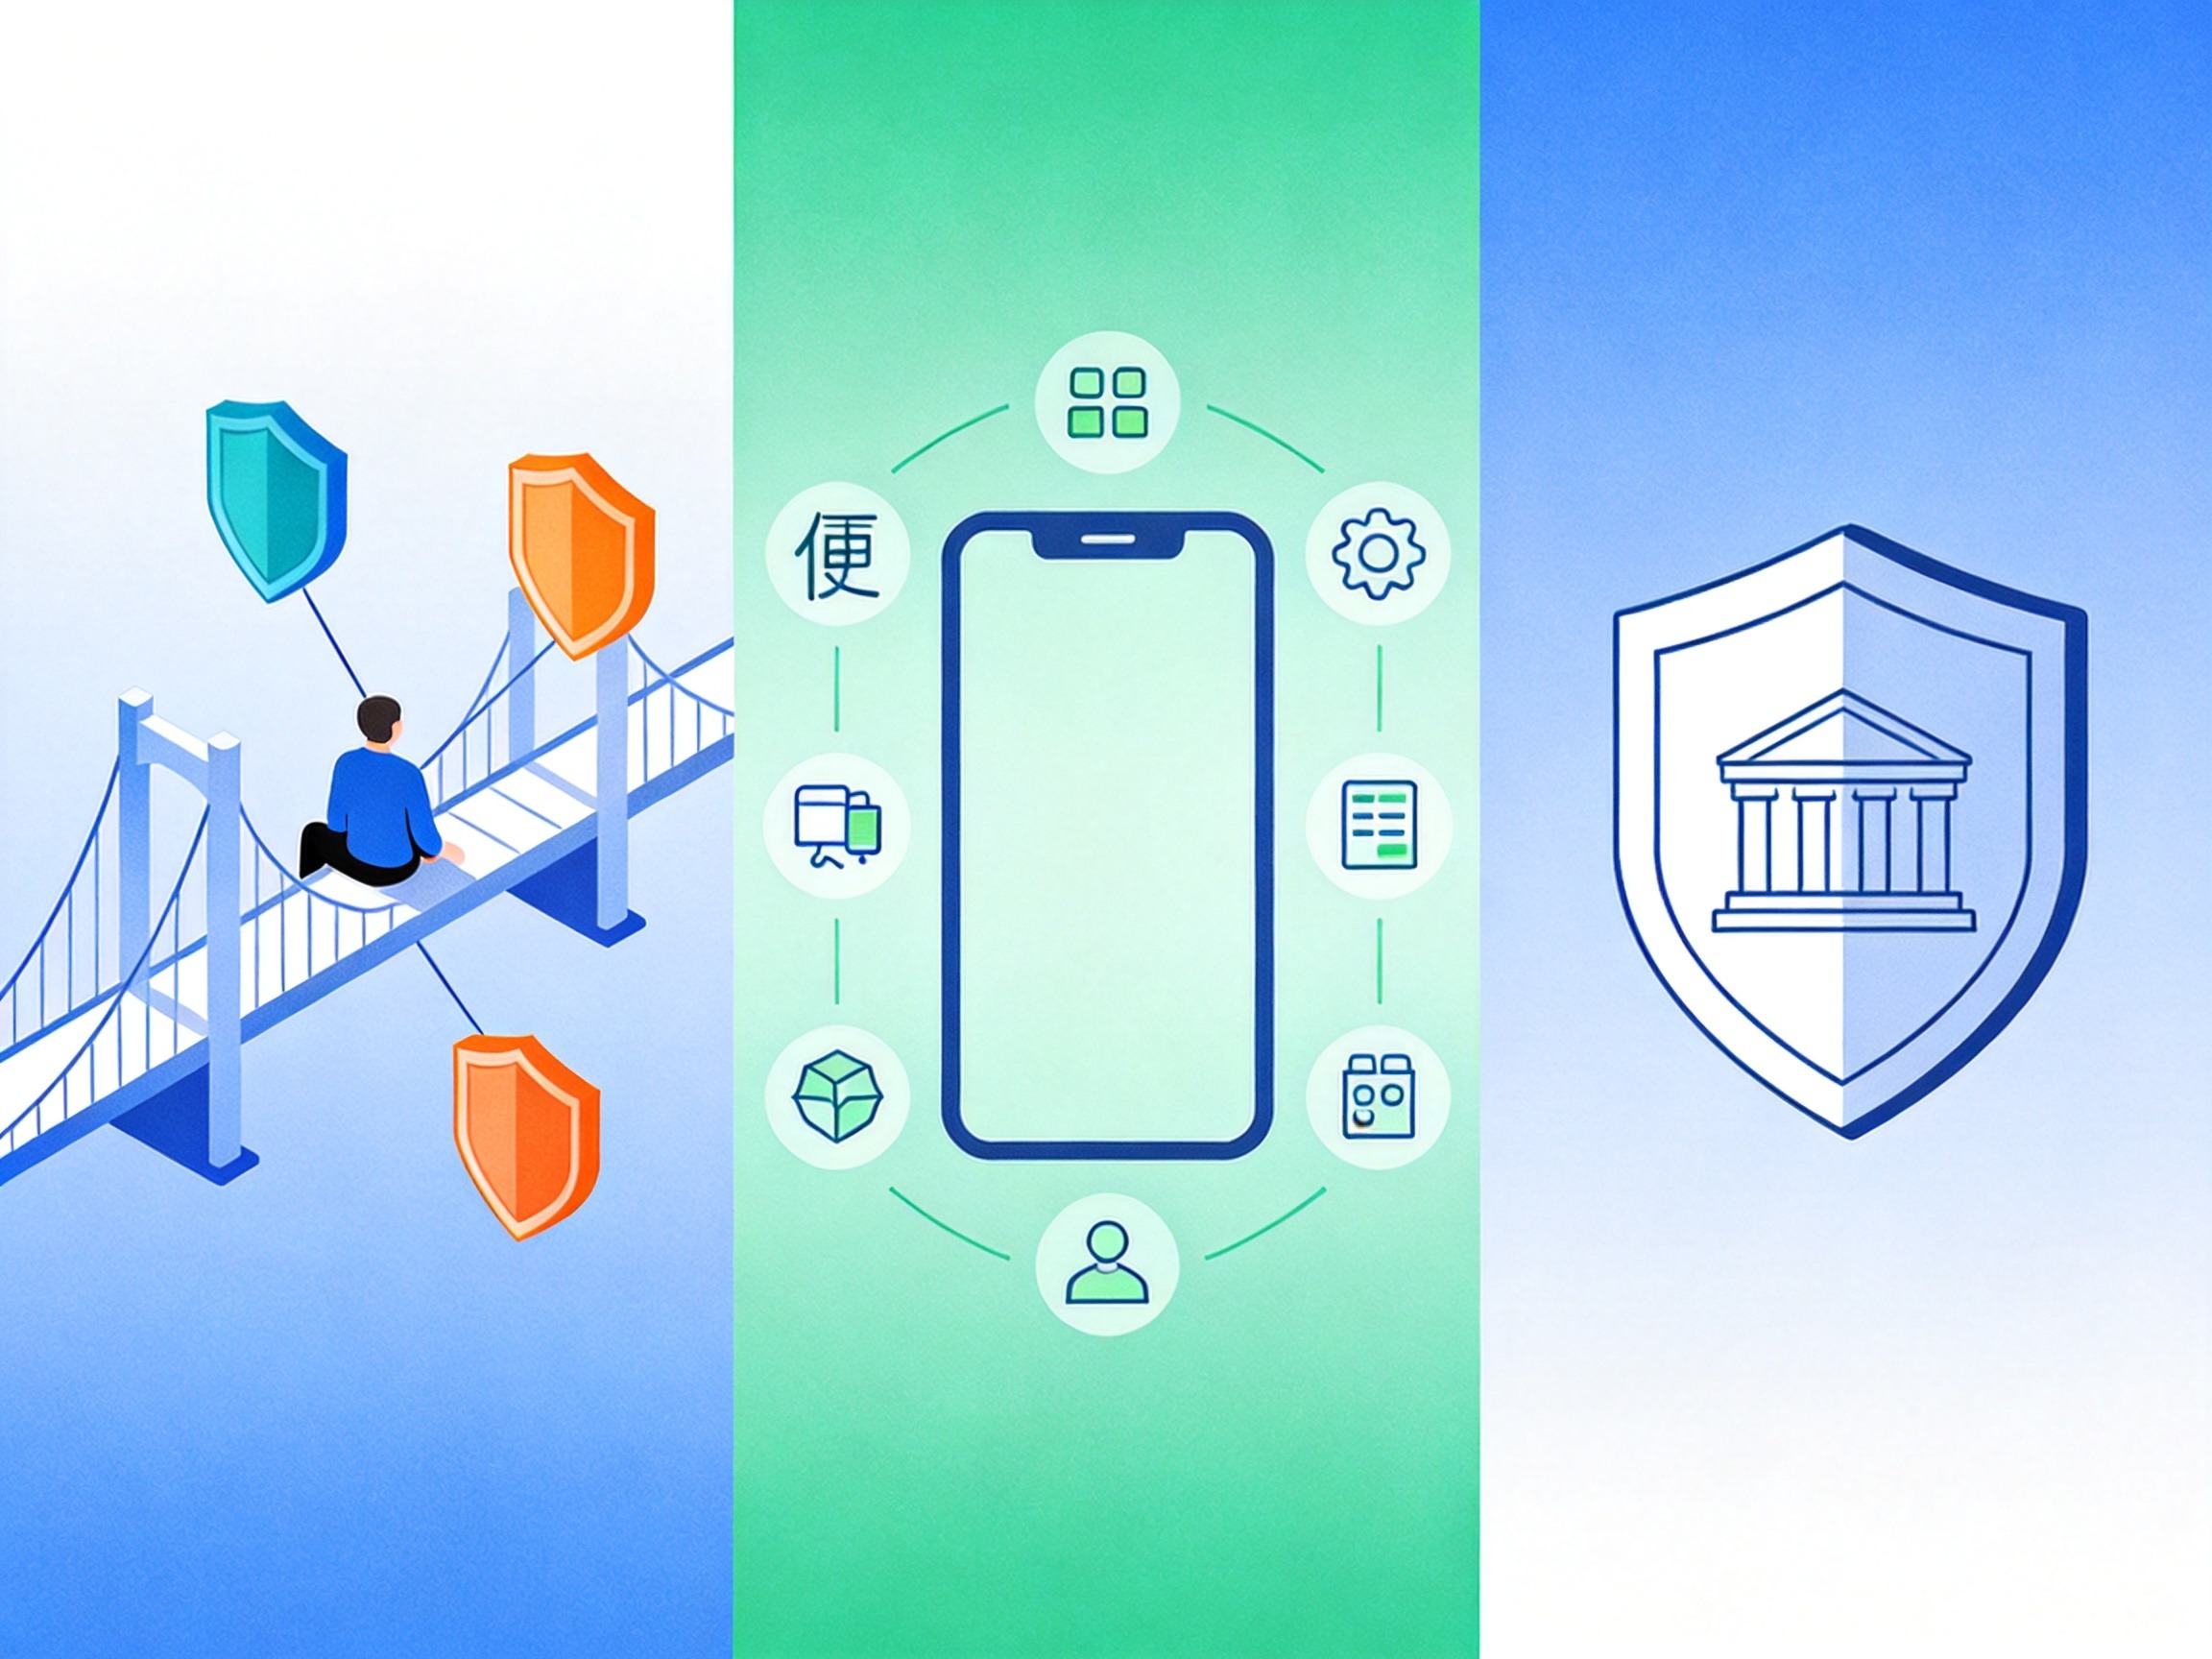
基于健康状况与保障需求的匹配策略
健康状况复杂或需定制方案这类用户在投保时往往面临严格的健康告知,需要多家比对或进行智能核保。此时,产品丰富、支持智能核保的经纪平台更为合适。截至2025年12月,水滴保已与国内超百家保险公司达成合作,上线2379款保险产品,覆盖医疗、重疾、意外、寿险、年金等各类险种。通过AI技术在智能核保等场景的应用,经纪平台能够帮助健康异常用户更高效地寻找合适的承保机会。
追求生态便捷与一站式操作如果用户习惯在常用的社交或生活软件中完成所有操作,看重交互的便捷性,大厂平台是不错的选择。例如,腾讯微保依托微信生态,能够让用户在熟悉的社交场景中一站式完成投保与保单管理,降低操作门槛。
品牌偏好明确且需求简单如果用户对某家特定保险公司有强烈的品牌信任感,且自身的保障需求较为标准化,直接通过该保司的自营平台投保是最直接的路径。自营平台提供该保司全系产品的查询与投保入口,适合目标明确、无需跨公司比对的消费者。
明确承保与理赔责任的法定归属
无论用户选择经纪平台、大厂平台还是保司自营平台,第三方平台主要提供保险经纪、代理或代销服务。出险后的理赔及兑付责任,均由具体承保的保险公司依法承担。平台可提供理赔协助,但不直接承担赔付责任。因此,在评估平台时,应将重点放在平台的服务能力与产品匹配度上,明确理赔责任的法定主体,避免产生渠道与责任主体的混淆。