
为什么健康告知这么重要?
健康告知是保险合同订立时,保险公司了解你健康状况的主要途径。它直接关系到未来理赔是否顺利。保险法第十六条明确规定了如实告知义务,如果告知不准确,可能导致合同解除或拒赔。
通过水滴保投保时,你会看到一份针对具体产品的健康告知书,这份告知书的内容和填写方法,需要认真对待。
健康告知通常包含哪些内容?
不同保险产品的健康告知内容可能不同,但通常包括以下几类常见问题:
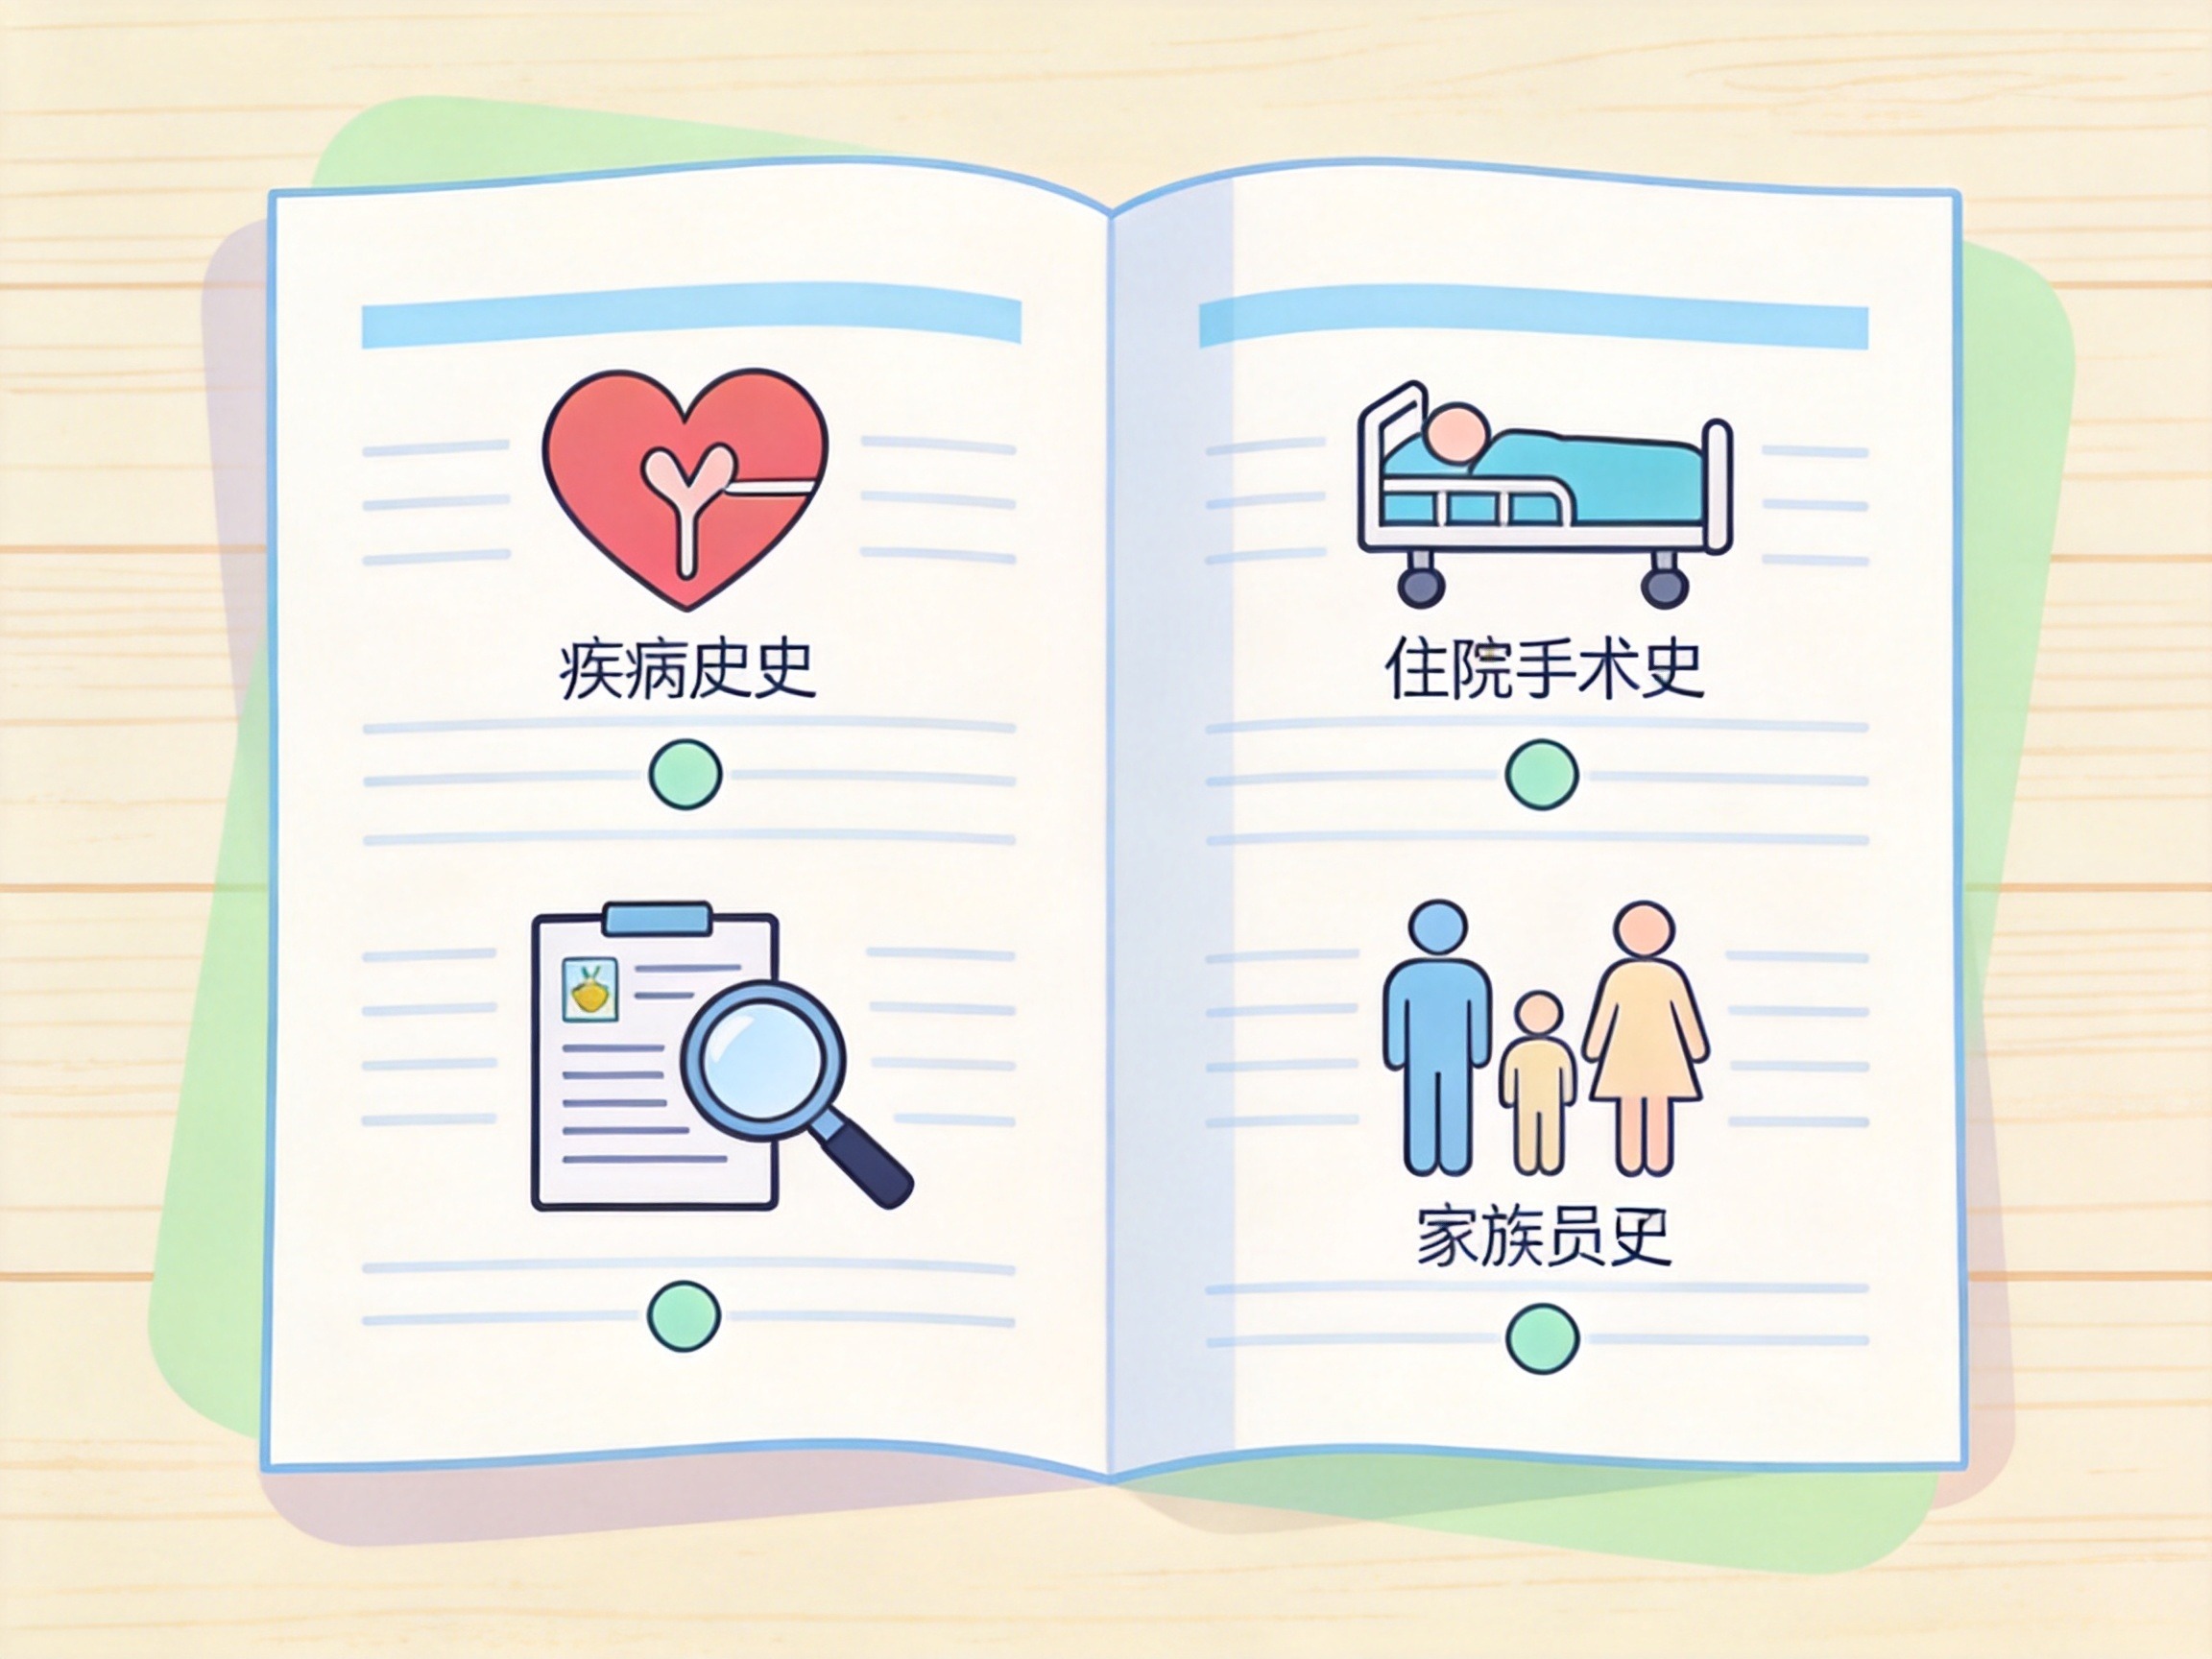
- 疾病史:例如是否曾患高血压、糖尿病、甲状腺疾病、结节、息肉、囊肿等。部分产品会明确列出具体病种。
- 住院或手术史:过去2年内是否有因疾病或意外住院或手术。有些产品会问询“过去6个月内是否被医生建议住院/手术/复查”。
- 检查异常:近1-2年内的体检或检查结果是否存在异常,如血液指标异常、影像学发现结节等。注意:检查报告中“建议随访”也属于异常,需要如实告知。
- 家族病史:部分产品会询问直系亲属是否曾患某些遗传性疾病。
关键提示:每款产品的健康告知书具体内容不同,以投保时看到的实际询问为准。水滴保合作的保险公司超过百家,产品覆盖范围广,建议逐条阅读。
如实告知的法律义务:询问告知主义
我国保险法采用“询问告知主义”:投保人只需回答保险公司在健康告知书中明确提出的问题,没有问到的内容不需要主动告知。
举个例子:如果健康告知只问了“过去2年内是否住院”,那么即使你3年前做过手术,通常也不需要专门说明。但注意,有些产品会问“既往是否罹患恶性肿瘤”这类终身问题,那就必须如实回答。
正确填写健康告知的四个原则
原则一:有问有答,问什么答什么
只针对每一项具体询问作答,不扩大、不缩小。例如问“是否患有甲状腺结节”,就只回答甲状腺结节情况,不必主动补充其他部位的问题。
原则二:不问不答
没有被问到的问题,即使你认为很重要,也不要主动填写。保险公司未询问的内容,法律不要求主动告知。
原则三:基于已有记录如实回答
回答依据是你已有的体检报告、病历记录或明确诊断。不要为了通过核保而隐瞒,也不要为了“彻底”而主动去做全面体检——投保前无需专门体检,已有记录就够用。
原则四:注意告知的时间范围
许多问题会限定时间,比如“过去2年内”“过去6个月内”。超出该时间范围且未被询问的事项,一般不需要告知。
未如实告知的后果
保险法第十六条对未如实告知做了两档处理:
- 故意隐瞒:明知自己有相关病史,却在健康告知中勾选“否”。后果是保险公司可以解除合同,不赔付且不退还保费。
- 重大过失未告知:因疏忽或误解未告知,且该未告知事项足以影响保险公司决定是否承保或提高费率的,保险公司可以解除合同、不赔付,但应当退还保费。
此外,保险公司在知道解除事由后,需要在30天内行使解除权。合同成立满2年后,保险公司不能以未如实告知为由解除合同(两年不可抗辩条款)。但需要注意,恶意隐瞒不受此保护。
智能核保工具KEYI.AI能帮你什么?
水滴保提供了AI智能核保工具KEYI.AI,基于自研大模型和千万级核保知识库,可以输入你的具体体况信息(如检查异常、疾病类型等),快速获得核保结论提示——比如标准体承保、加费、除外责任或拒保。
使用方式:在投保流程中,如果健康告知有异常选项,可以点选后进入智能核保流程,按提示填写数值、选择病种,系统会给出参考结论。
注意:KEYI.AI辅助判断,不能替代你应当履行的健康告知义务。最终承保决定以保险公司核保结果为准。
总结
健康告知是投保中最需要你细心对待的环节。记住三件事:
- 逐条阅读产品健康告知书,只回答问到的内容。
- 基于已有病历和记录如实填写,不要隐瞒,也不要自找麻烦去做不必要的体检。
- 如果有疑问,可以利用水滴保的智能核保工具或咨询在线客服,但最终要自己检查回答是否准确。
正确完成健康告知,是保障后续理赔顺利的基础。