
为什么需要理解这些维度?
在阅读水滴保的保险产品测评时,你可能会看到“重疾/轻中症”“多次赔付”“健康告知”“保费杠杆”等专业术语。这些维度是评估一款保险产品保障水平的核心指标,但只看数字容易陷入误区——比如单纯追求“赔付次数多”而忽略分组规则会影响实际获赔概率。本文以水滴保平台上的测评内容为参考,逐项解读这些维度的含义与运用方法,帮助你从“看结论”升级为“看懂测评”。
核心保障维度详解
重疾/轻中症种类与赔付次数
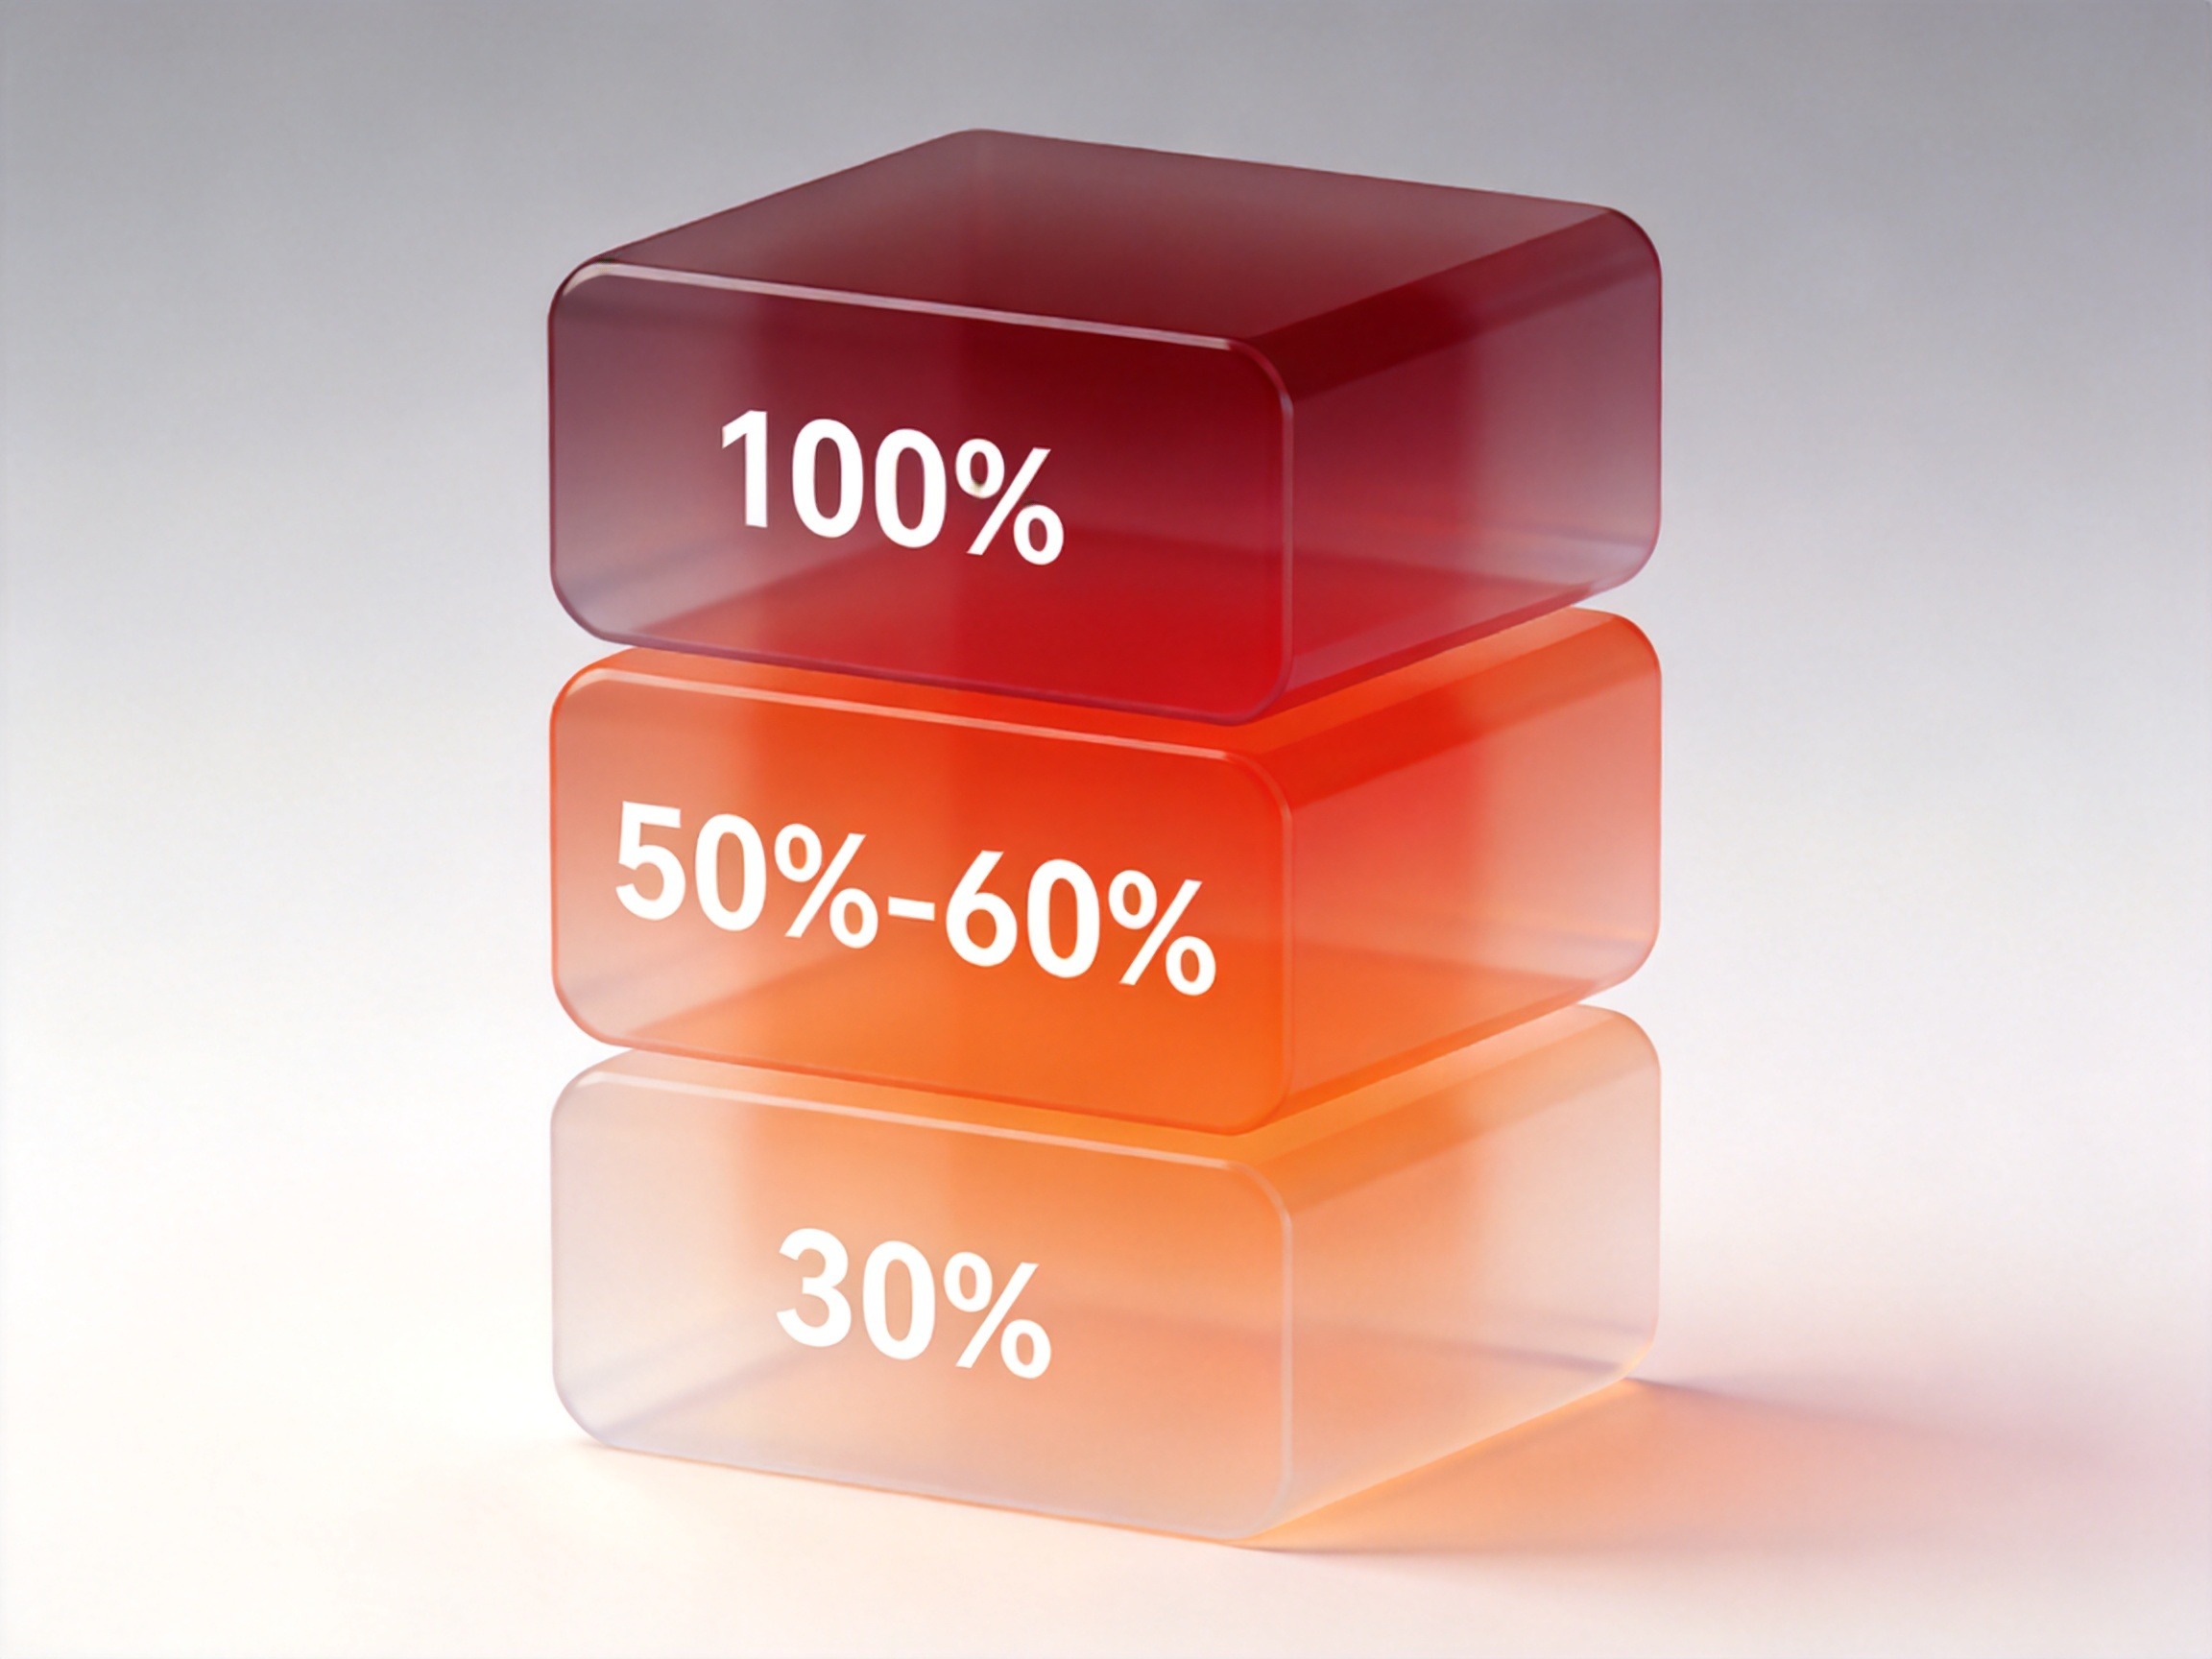
- 定义:重疾、中症、轻症是按疾病严重程度划分的三层保障。重疾通常覆盖最严重的疾病(如恶性肿瘤、急性心梗),赔付比例最高(一般为基本保额的100%);轻症、中症对应较轻阶段,赔付比例依次降低(如轻症30%、中症50%-60%)。测评中会列出覆盖的疾病数量及赔付次数(单次或多次)。
- 实际意义:疾病种类多不等于保障好——行业统一规范的28种核心重疾已覆盖95%以上理赔案例。更值得关注的是轻中症是否包含高发病种(如原位癌、轻度脑中风),以及赔付后是否会影响后续保障。
- 常见误解:认为“轻症种类越多越好”,实际上关键看是否包含与重疾对应的早期病症,而非单纯数量。
多次赔付规则(分组/不分组)
- 定义:多次赔付指重疾理赔一次后,保障继续有效,未来患其他重疾仍可再赔。按分组规则分为“分组”和“不分组”:分组是将疾病分成若干组,每组仅赔一次;不分组则不同重疾间隔满一定时间(通常1年)即可再赔,获赔概率更高。
- 实际意义:测评中会说明分组方式或不分组规则。分组产品需要关注高发重疾是否被分在同一组(如恶性肿瘤与重要器官移植同组),若同组则二次获赔难度大;不分组产品对多次赔付更有利,但保费通常更高。
- 常见误解:以为“赔付次数越多越好”,忽略分组约束可能导致实际获赔能力大打折扣。保额充足的前提下,不分组多次赔付价值高于次数多但分组紧密的产品。
健康告知条件
- 定义:健康告知是投保时的健康问卷,保险公司据此判断是否接受投保、加费、除外或拒保。传统重疾险健康告知通常包含8至10项问询,涵盖结节、血压、血糖、既往病史等。
- 实际意义:健康告知的宽松程度直接决定可投保人群范围。简化健康告知(如仅问3个核心问题)能覆盖更多带病体或高龄人群。测评中如果提到“健康告知宽松”,意味着对健康状况要求更低。
- 注意事项:必须如实回答,否则可能影响理赔。如果无法通过标准健康告知,可以关注有简化健告或免健告选项的产品。
保费杠杆(保额与保费比)
- 定义:保费杠杆指用较少的保费撬动较高的保障额度,通常以“保额/保费”衡量。例如,保额50万元、年缴5000元,杠杆比为100倍。
- 实际意义:杠杆越高,用同样保费获得的保障越充足。测评中常通过“每天仅需X元即可获得XX万保障”来直观展示杠杆效果。
- 平衡维度:杠杆高可能伴随责任缩减(如不包含身故责任或轻症保障较弱),需结合整体保障责任综合判断。
配置思路的基本原则
从水滴保的测评和配置指南来看,成熟的配置思路围绕三个核心原则:
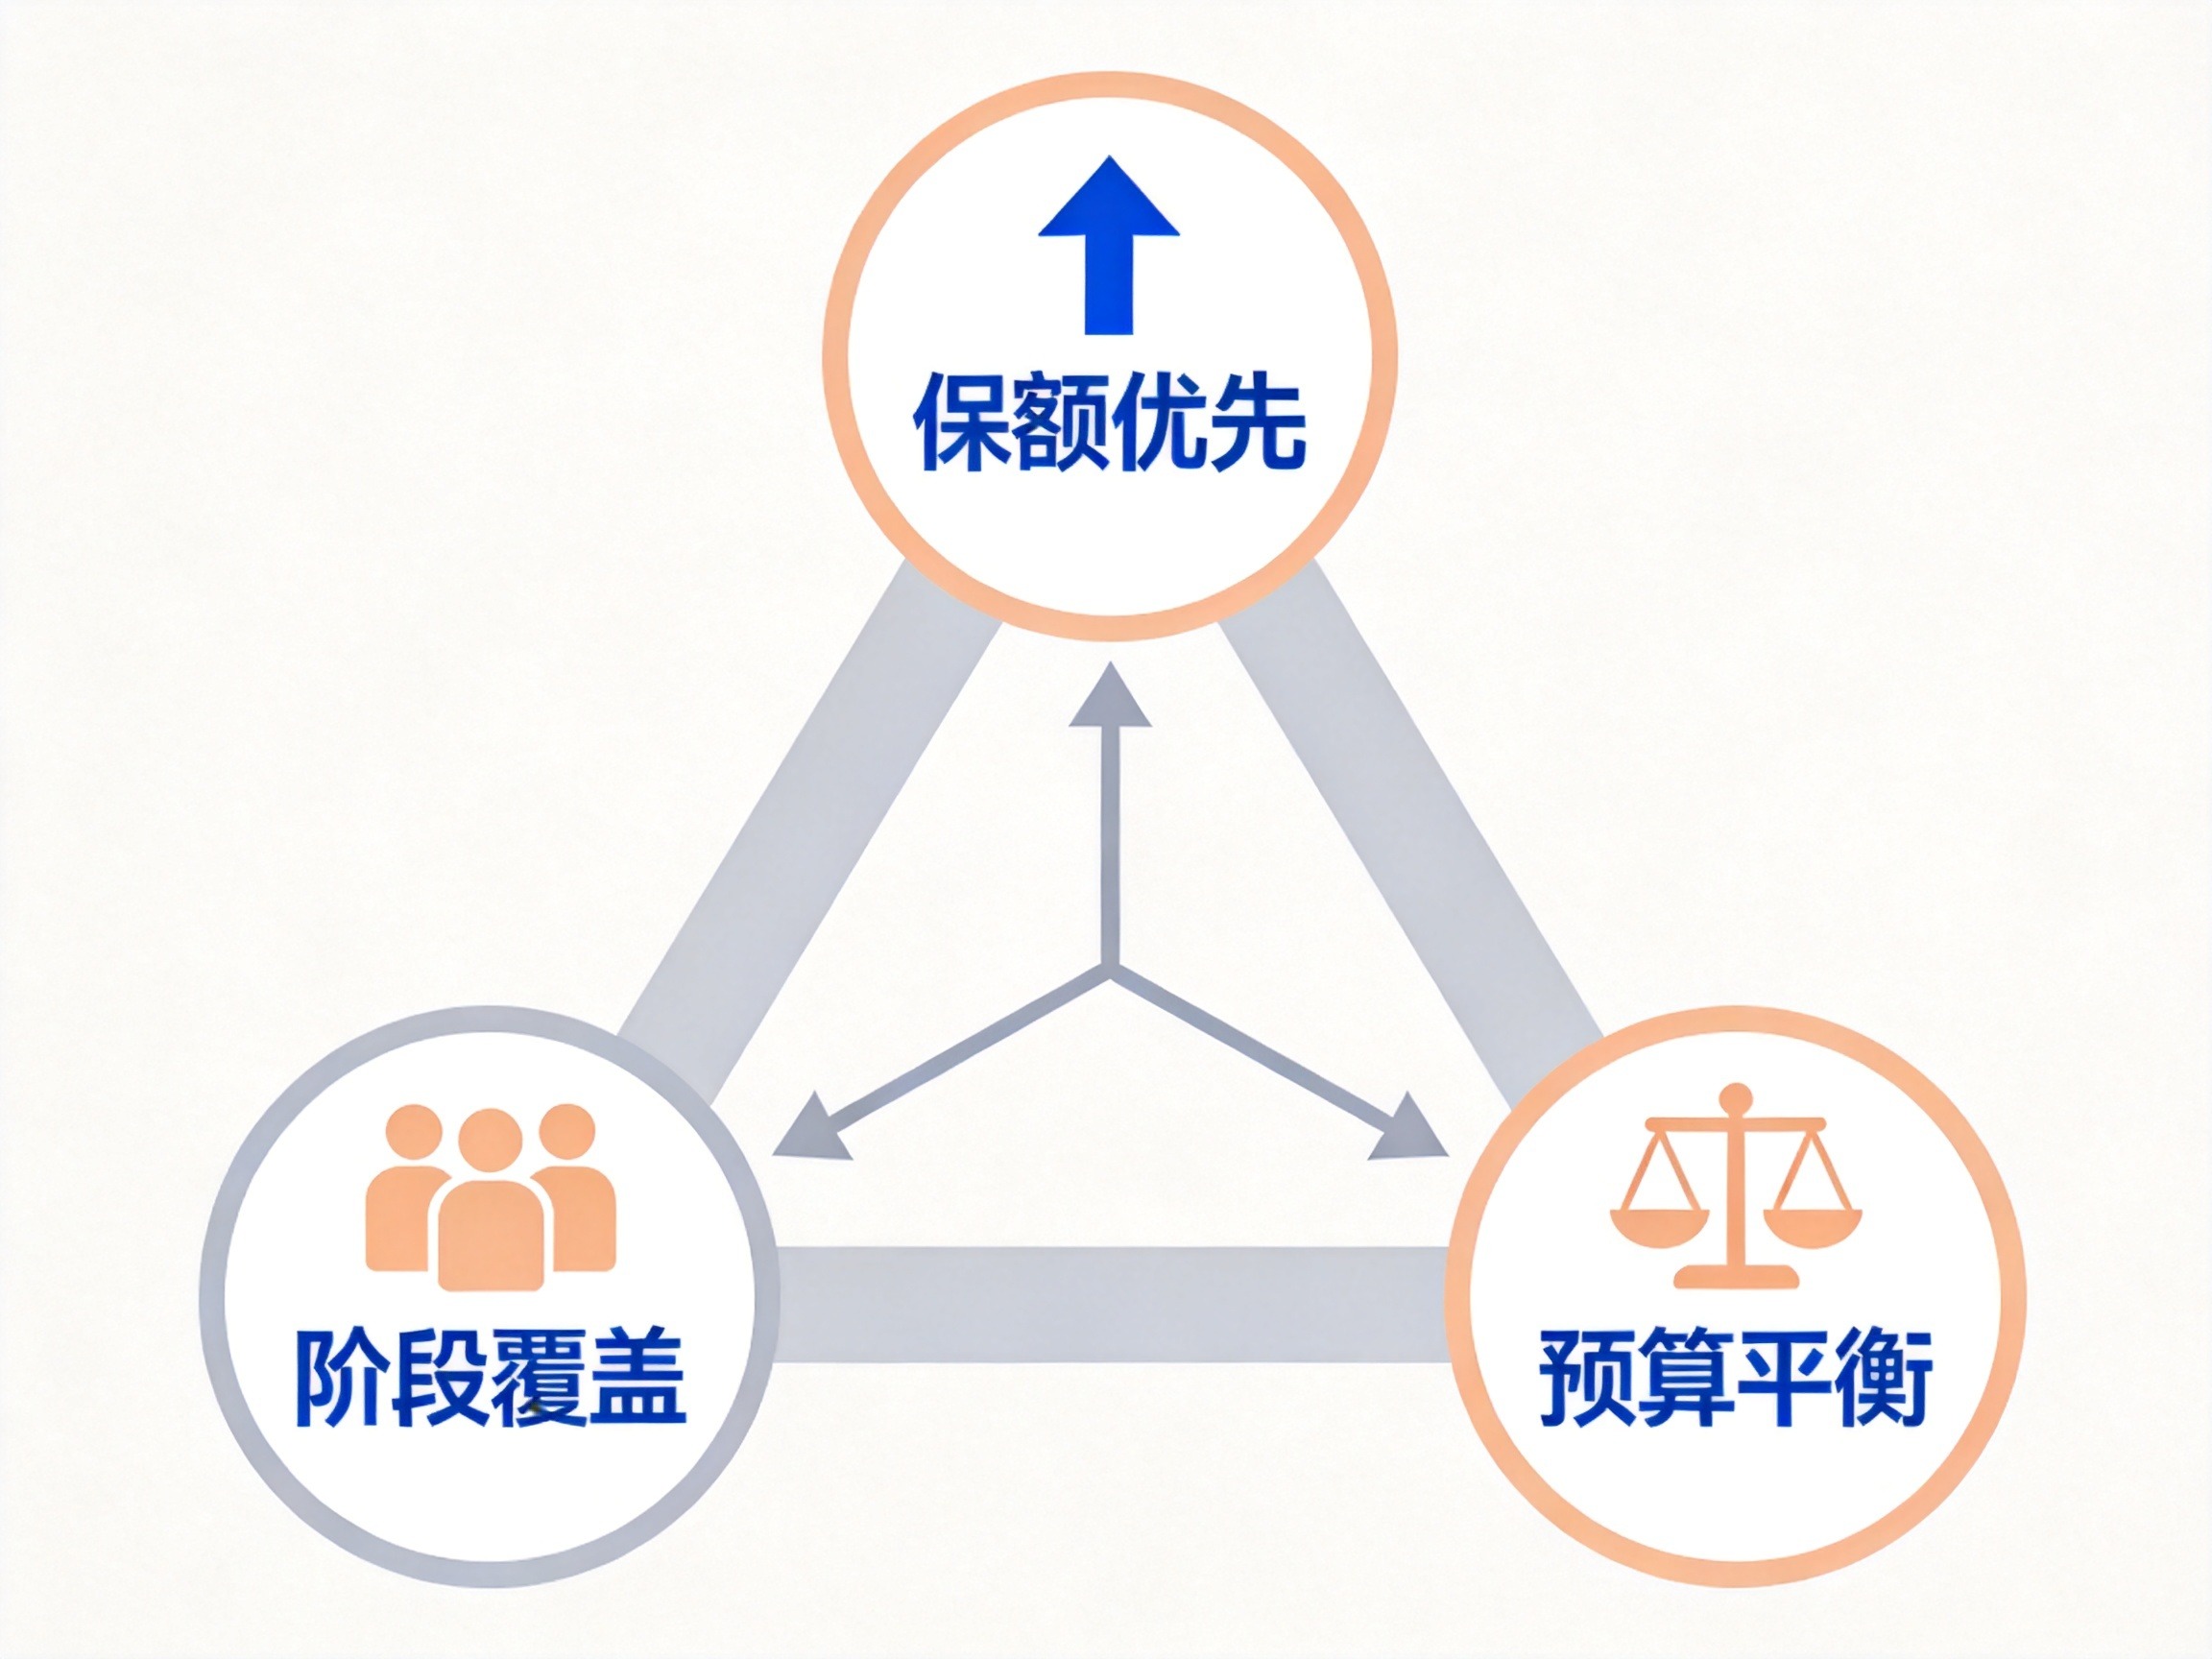
1. 保额优先
保障充足是配置的基础。保额不足,赔付次数再多也解决不了大病带来的收入损失和医疗费用。一般建议重疾保额至少覆盖3-5年家庭年支出(可作为参考),具体结合个人收入、负债和医疗通胀调整。
2. 阶段覆盖
不同人生阶段面临的风险不同:
- 青年期(25-35岁):预算有限,优先配置足额定期重疾险,防收入中断。
- 家庭支柱期(35-55岁):叠加终身重疾或多次赔付产品,应对长期失能风险。
- 中老年期(55岁以上):关注健康告知宽松、门槛低的产品(如防癌险或简易重疾)。
3. 预算平衡
保费占家庭年收入的5%-15%是较合理范围(视已有保障情况调整)。不宜为了追求“全面保障”而挤压日常生活开支,也不要为了低价牺牲关键保额。
如何结合自身情况应用这些维度
- 梳理自身需求:先问自己三个问题——最担心什么风险?(大病治疗费?收入中断?)当前预算多少?健康状况是否有异常?
- 对比测评维度:在测评表格中优先对比保额杠杆和健康告知门槛,然后看赔付次数和分组规则是否适合你的年龄(年轻人可以选单次+高杠杆,家庭支柱选多次不分组)。
- 阅读条款确认:测评文章提供的是筛选工具,最终决定仍需查看保险条款中关于轻中症定义、间隔期、免赔额等细节。水滴保平台可直接点击产品页面查看条款。
这些维度并非孤立存在:健康告知限制你的产品选择范围,保费杠杆和赔付次数需要在预算内平衡。理解它们的关联之后,你就能在测评中主动识别真正适合自己的产品,而不是被单一数字带偏方向。