
保险责任:明确保什么、怎么赔
保险责任部分是条款中最重要的内容之一。它写明保险公司在哪些情况下承担赔付责任、赔付条件和赔付金额。比如医疗险会列出合理医疗费用的报销范围,重疾险会列明保障哪些疾病以及确诊后的赔付标准。
阅读时,建议逐字逐句核对。重点看两点:
- 保障范围:是否覆盖你关心的风险(比如住院、手术、特定疾病等)。
- 赔付条件:比如是否要求达到某种严重程度、是否指定医院或用药范围。
责任免除:清楚什么情况不赔
责任免除部分列明保险公司不承担赔付责任的具体情形。常见类型包括:投保人对被保险人的故意伤害、违法犯罪行为、战争暴乱、高风险运动、先天性疾病等。注意,不同产品的免责条款差异很大,并没有统一标准。
阅读时,不能因为条款看起来“看起来很常规”就跳过。每一个排除情形都会直接影响理赔结果。
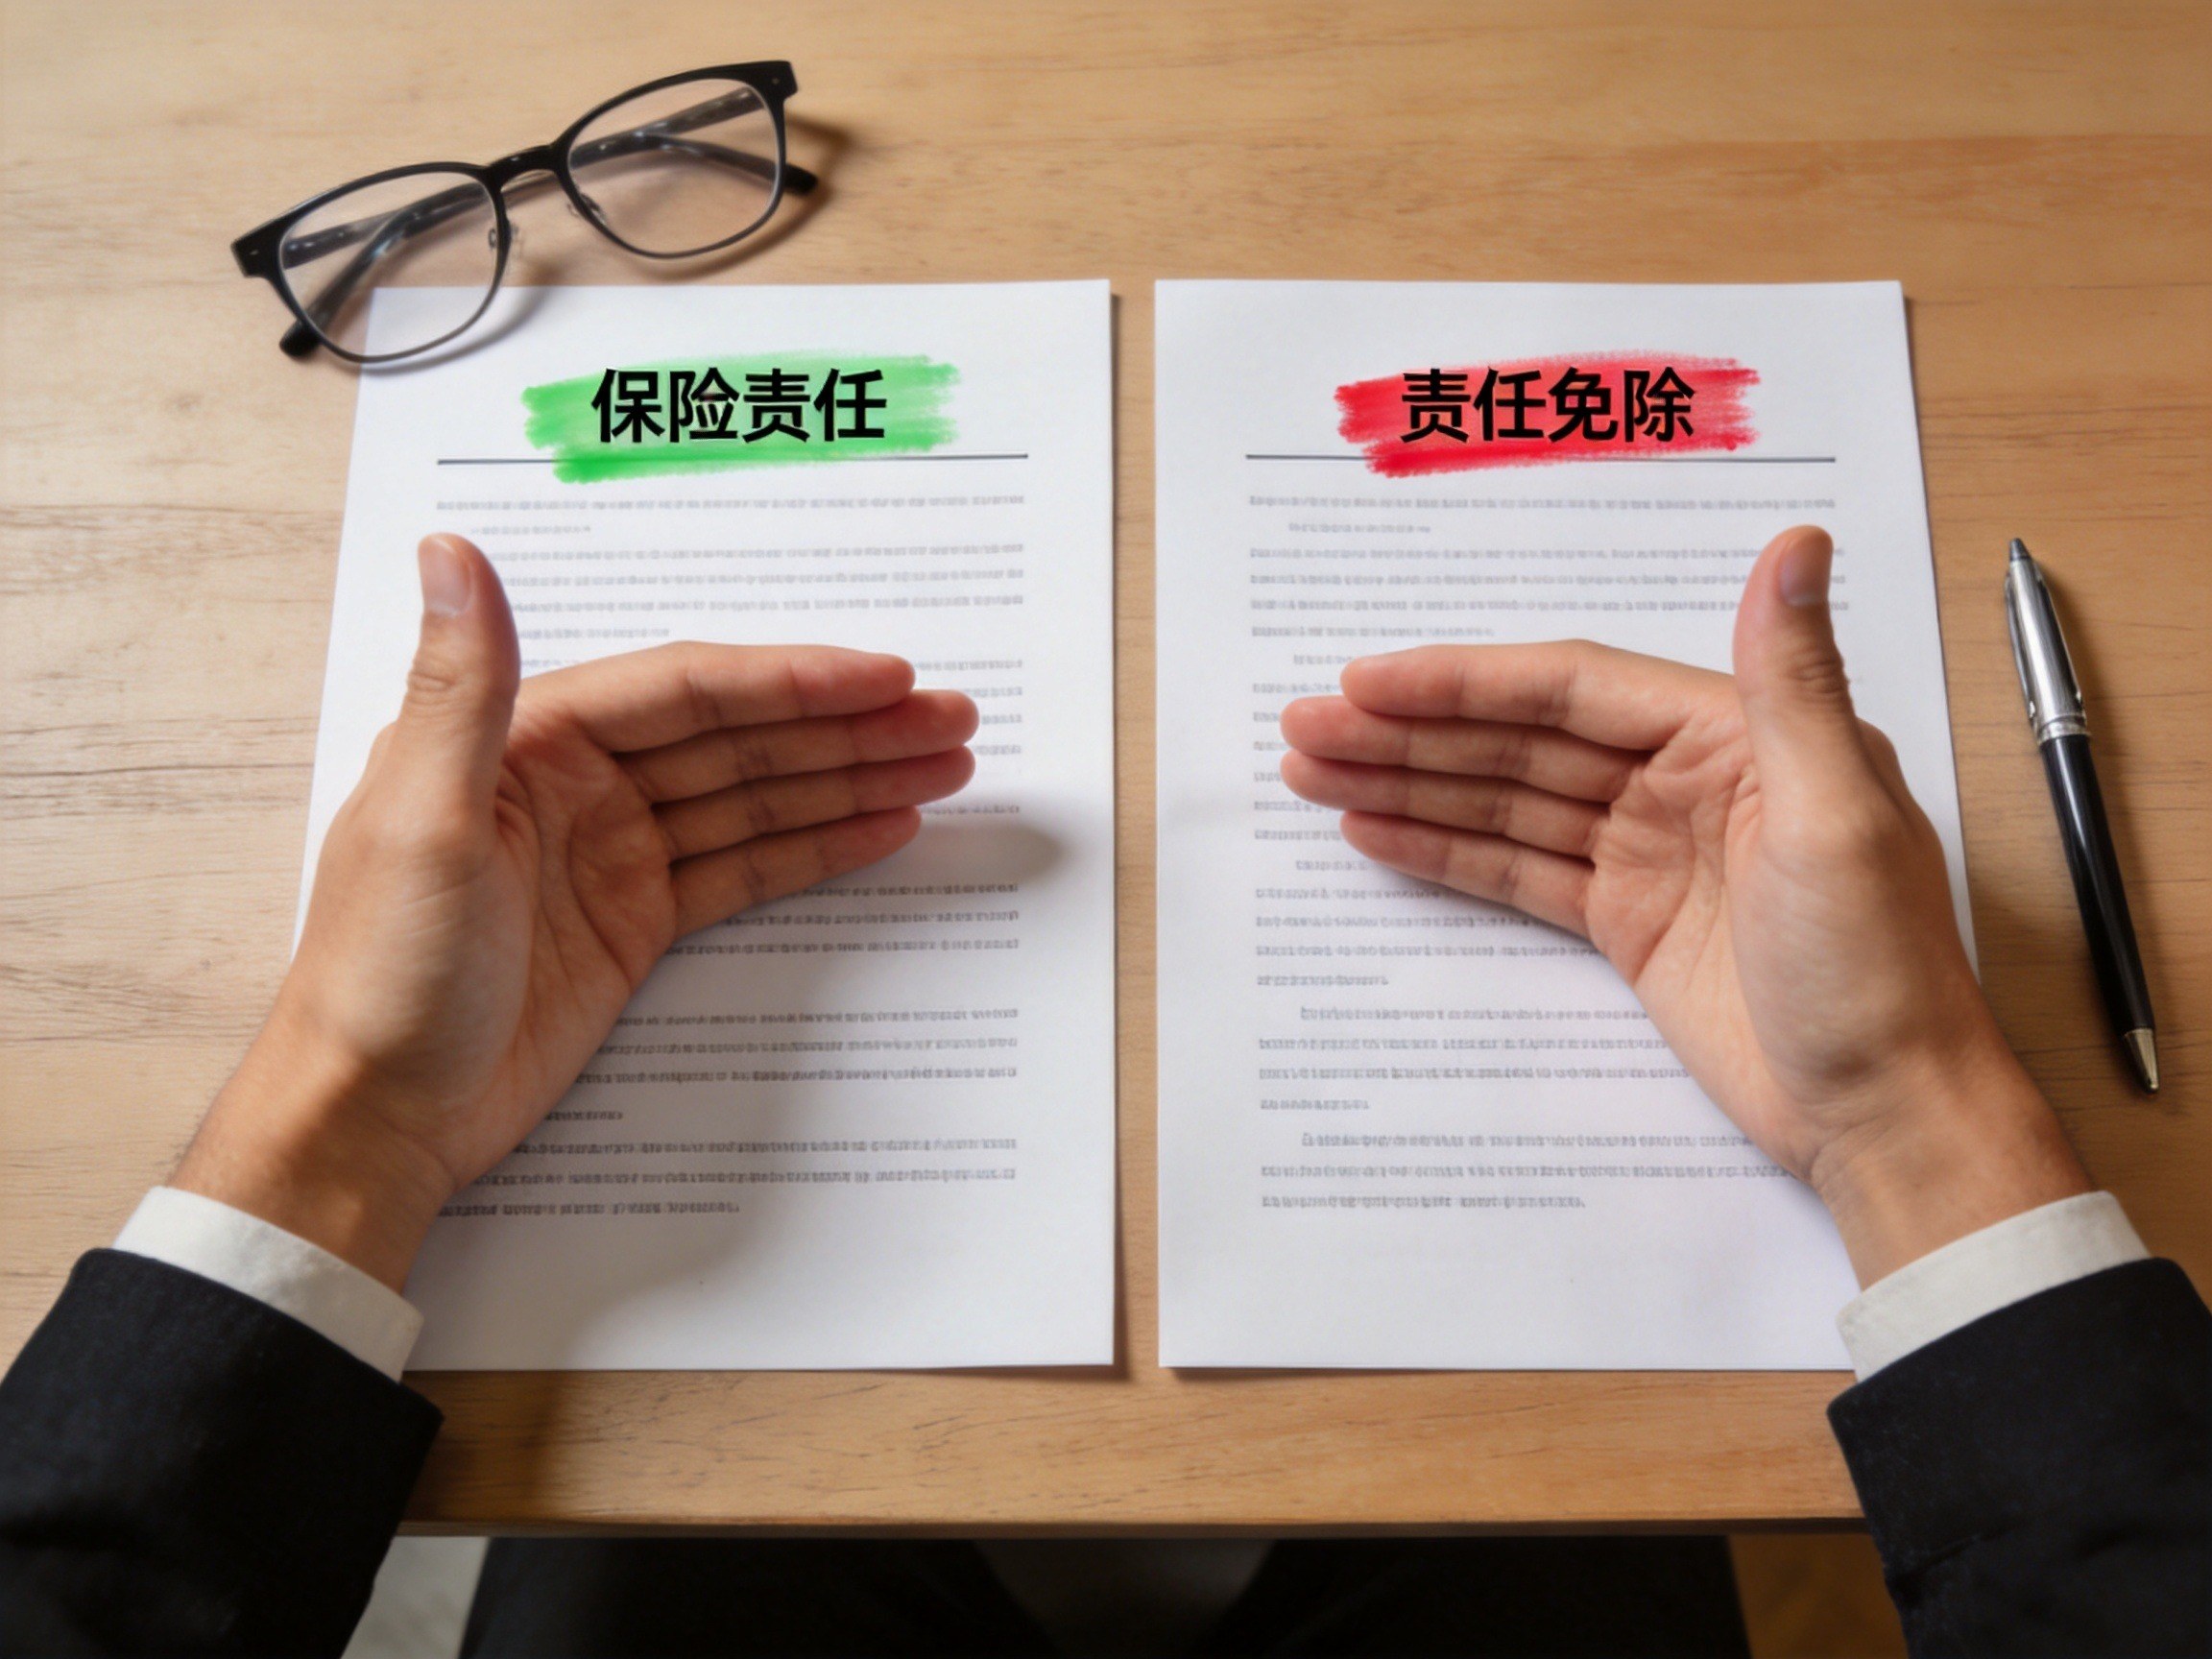
两者必须对照阅读
保险责任和责任免除是一个整体。判断一个保险事故能否赔付,先看是否在保险责任范围内——如果不属于,则不赔;如果属于,再检查是否属于免责情形——如果属于,仍不赔。只有同时满足“属于保险责任”且“不属于责任免除”,保险公司才会赔付。这就是对照阅读的核心逻辑。
从哪里找到条款?
在水滴保平台选择产品时,产品详情页通常会提供“保险条款”链接,点击即可查看完整内容。投保流程中,系统也会要求你确认同意《保险条款》《责任免除》等文件,页面还会提示“请投保人了解、同意并确认上述条款内容,特别是保险责任及责任免除的部分”。
法律提示:免责条款必须明确说明
根据《保险法》第十七条,保险公司对免责条款负有提示和明确说明义务。如果保险公司没有履行这项义务,该免责条款可能不产生效力。阅读时,注意条款中加粗、标注或单独列出的内容,往往就是需要你特别关注的免责事项。
实用检查清单
- [ ] 找到“保险责任”部分,逐条阅读保障范围和赔付条件。
- [ ] 找到“责任免除”部分,逐条阅读不赔情形。
- [ ] 对自己关心的风险(如既往症、职业病等)在免责部分是否有例外?
- [ ] 免责条款中是否有加粗或特别提示的内容,可能需要进一步咨询。
- [ ] 确认该产品是水滴保平台展示的哪家保险公司承保,最终条款以保险公司正式保单为准。
完成上述检查后,你对产品的保障边界就有了基本判断。如果仍有不清楚的内容,可以拨打水滴保官方客服热线(400-686-0010)或通过小程序联系客服进一步确认。