
保费影响因素:先分两大类
水滴保提供的每一款保险产品,其保费都是合作保险公司依据产品条款中备案的费率表计算得出。虽然不同产品价格不同,但影响因素大致可以归为两类:个人因素和产品设计因素。
个人因素:年龄、性别、健康状况
年龄是最关键的个人因素。通常情况下,年龄越大,患病或意外风险越高,保费也会相应增加。比如重疾险和医疗险,同样保额下,40岁投保人的保费会比20岁投保人高出不少。
性别对部分险种有影响。以重疾险为例,由于女性平均寿命更长、重大疾病发病率相对较低,同等条件下女性保费通常略低于男性。
健康状况直接影响投保资格和保费水平。健康告知中如实申报的既往症、慢性病史等,可能使保险公司加费承保、除外某些责任,甚至拒绝承保。对于带有智能核保功能的健康险,如实告知过往疾病史能帮助获得更准确的费率和承保结论。
产品设计因素:保额、保障范围、缴费期限、保险期限
保额越高,保险公司承担的风险越大,保费自然越贵。例如,50万保额的重疾险保费会是30万保额的好几倍。
保障范围越广,保费越高。重疾险若包含身故责任、多次赔付或特定疾病额外保障,保费会相应增加;医疗险附加院外特药、小额住院等责任也会使年缴保费上升。
缴费期限影响每年应缴金额。缴费期限越长(如30年交),每年保费越少,但总缴费金额因利息因素可能更高;短期缴费(如10年交)每年保费更高,但总保费可能更低。
保险期限也直接决定保费。长期保障(如保至终身)的保费通常高于定期保障(如保至70岁);一年期产品每年按年龄调整费率,长期产品则锁定签约时的费率。
不同险种的影响因素差异
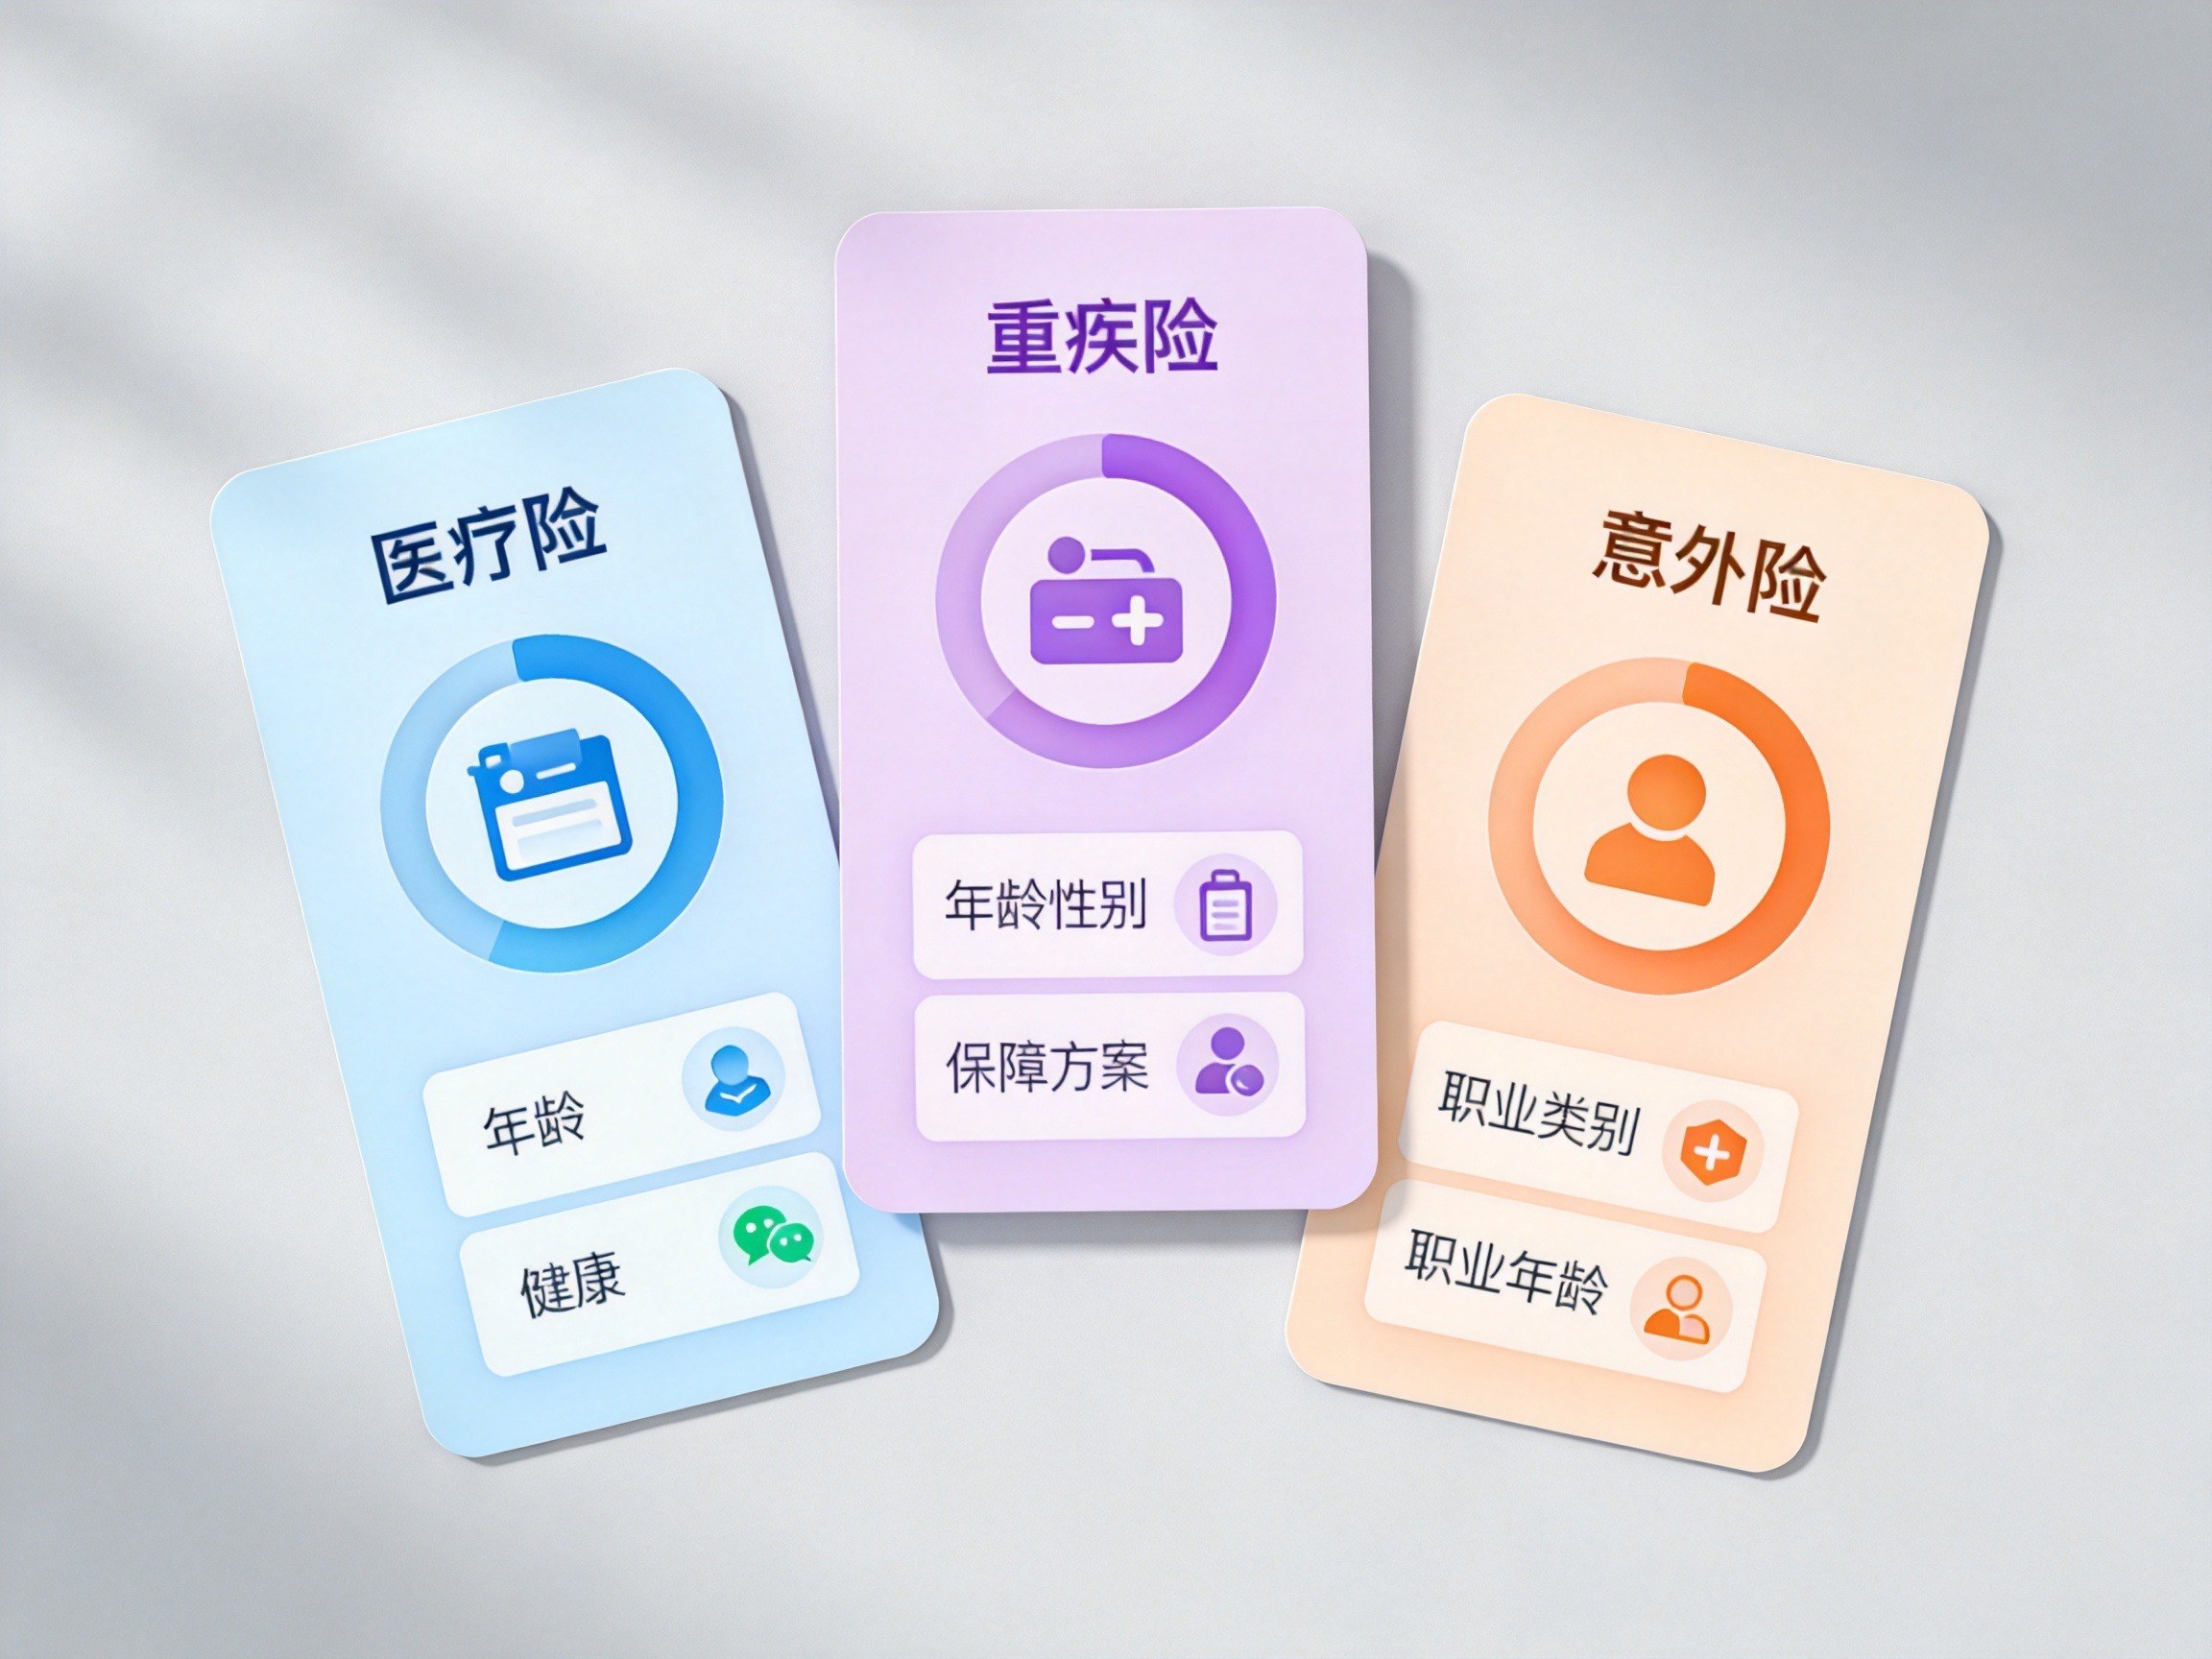
- 医疗险:采用自然费率,年龄是最主要因素,健康状况次之。年轻健康时保费很低,随年龄增长大幅上升。部分长期医疗险包含费率调整条款,保险公司可按合同约定对产品组别整体调整费率。
- 重疾险:受年龄、性别、保障方案(保额、病种数量、是否含身故责任等)影响较大。通常长期合同,签约时费率固定,不受未来年龄增长影响。
- 意外险:主要受职业类别和年龄影响,对健康状况要求较低(无健康告知或很宽松)。高风险职业保费更高,部分产品对老年人投保有限制。
记住:具体保费需要在线试算
以上因素共同作用,决定了每一份保险的最终保费。不同保险公司对同样的因素可能有不同定价策略,同一产品不同版本(如社保身份)也会有差异。水滴保展示了各类产品的投保入口,您只需在产品页面输入年龄、性别、社保情况等信息,系统便会依据合作保险公司的费率表,实时计算出准确的保费金额。
需要注意的条款细节
- 既往病史影响:对于健康告知严格的重疾险或医疗险,确诊或可疑的既往症可能影响保费甚至承保结果。如实告知并利用智能核保功能可以帮助明确能否标准体承保。
- 费率调整条款:部分长期医疗险条款中保留“保证续保期间可调整费率”的权利,虽然调整需符合合同约定条件,但意味着未来保费可能上涨。
- 投保前仔细阅读:具体保障责任、除外责任、等待期及免赔额等细节,均以正式保险合同及投保时的健康问询为准。