
医保有哪些保障缺口?
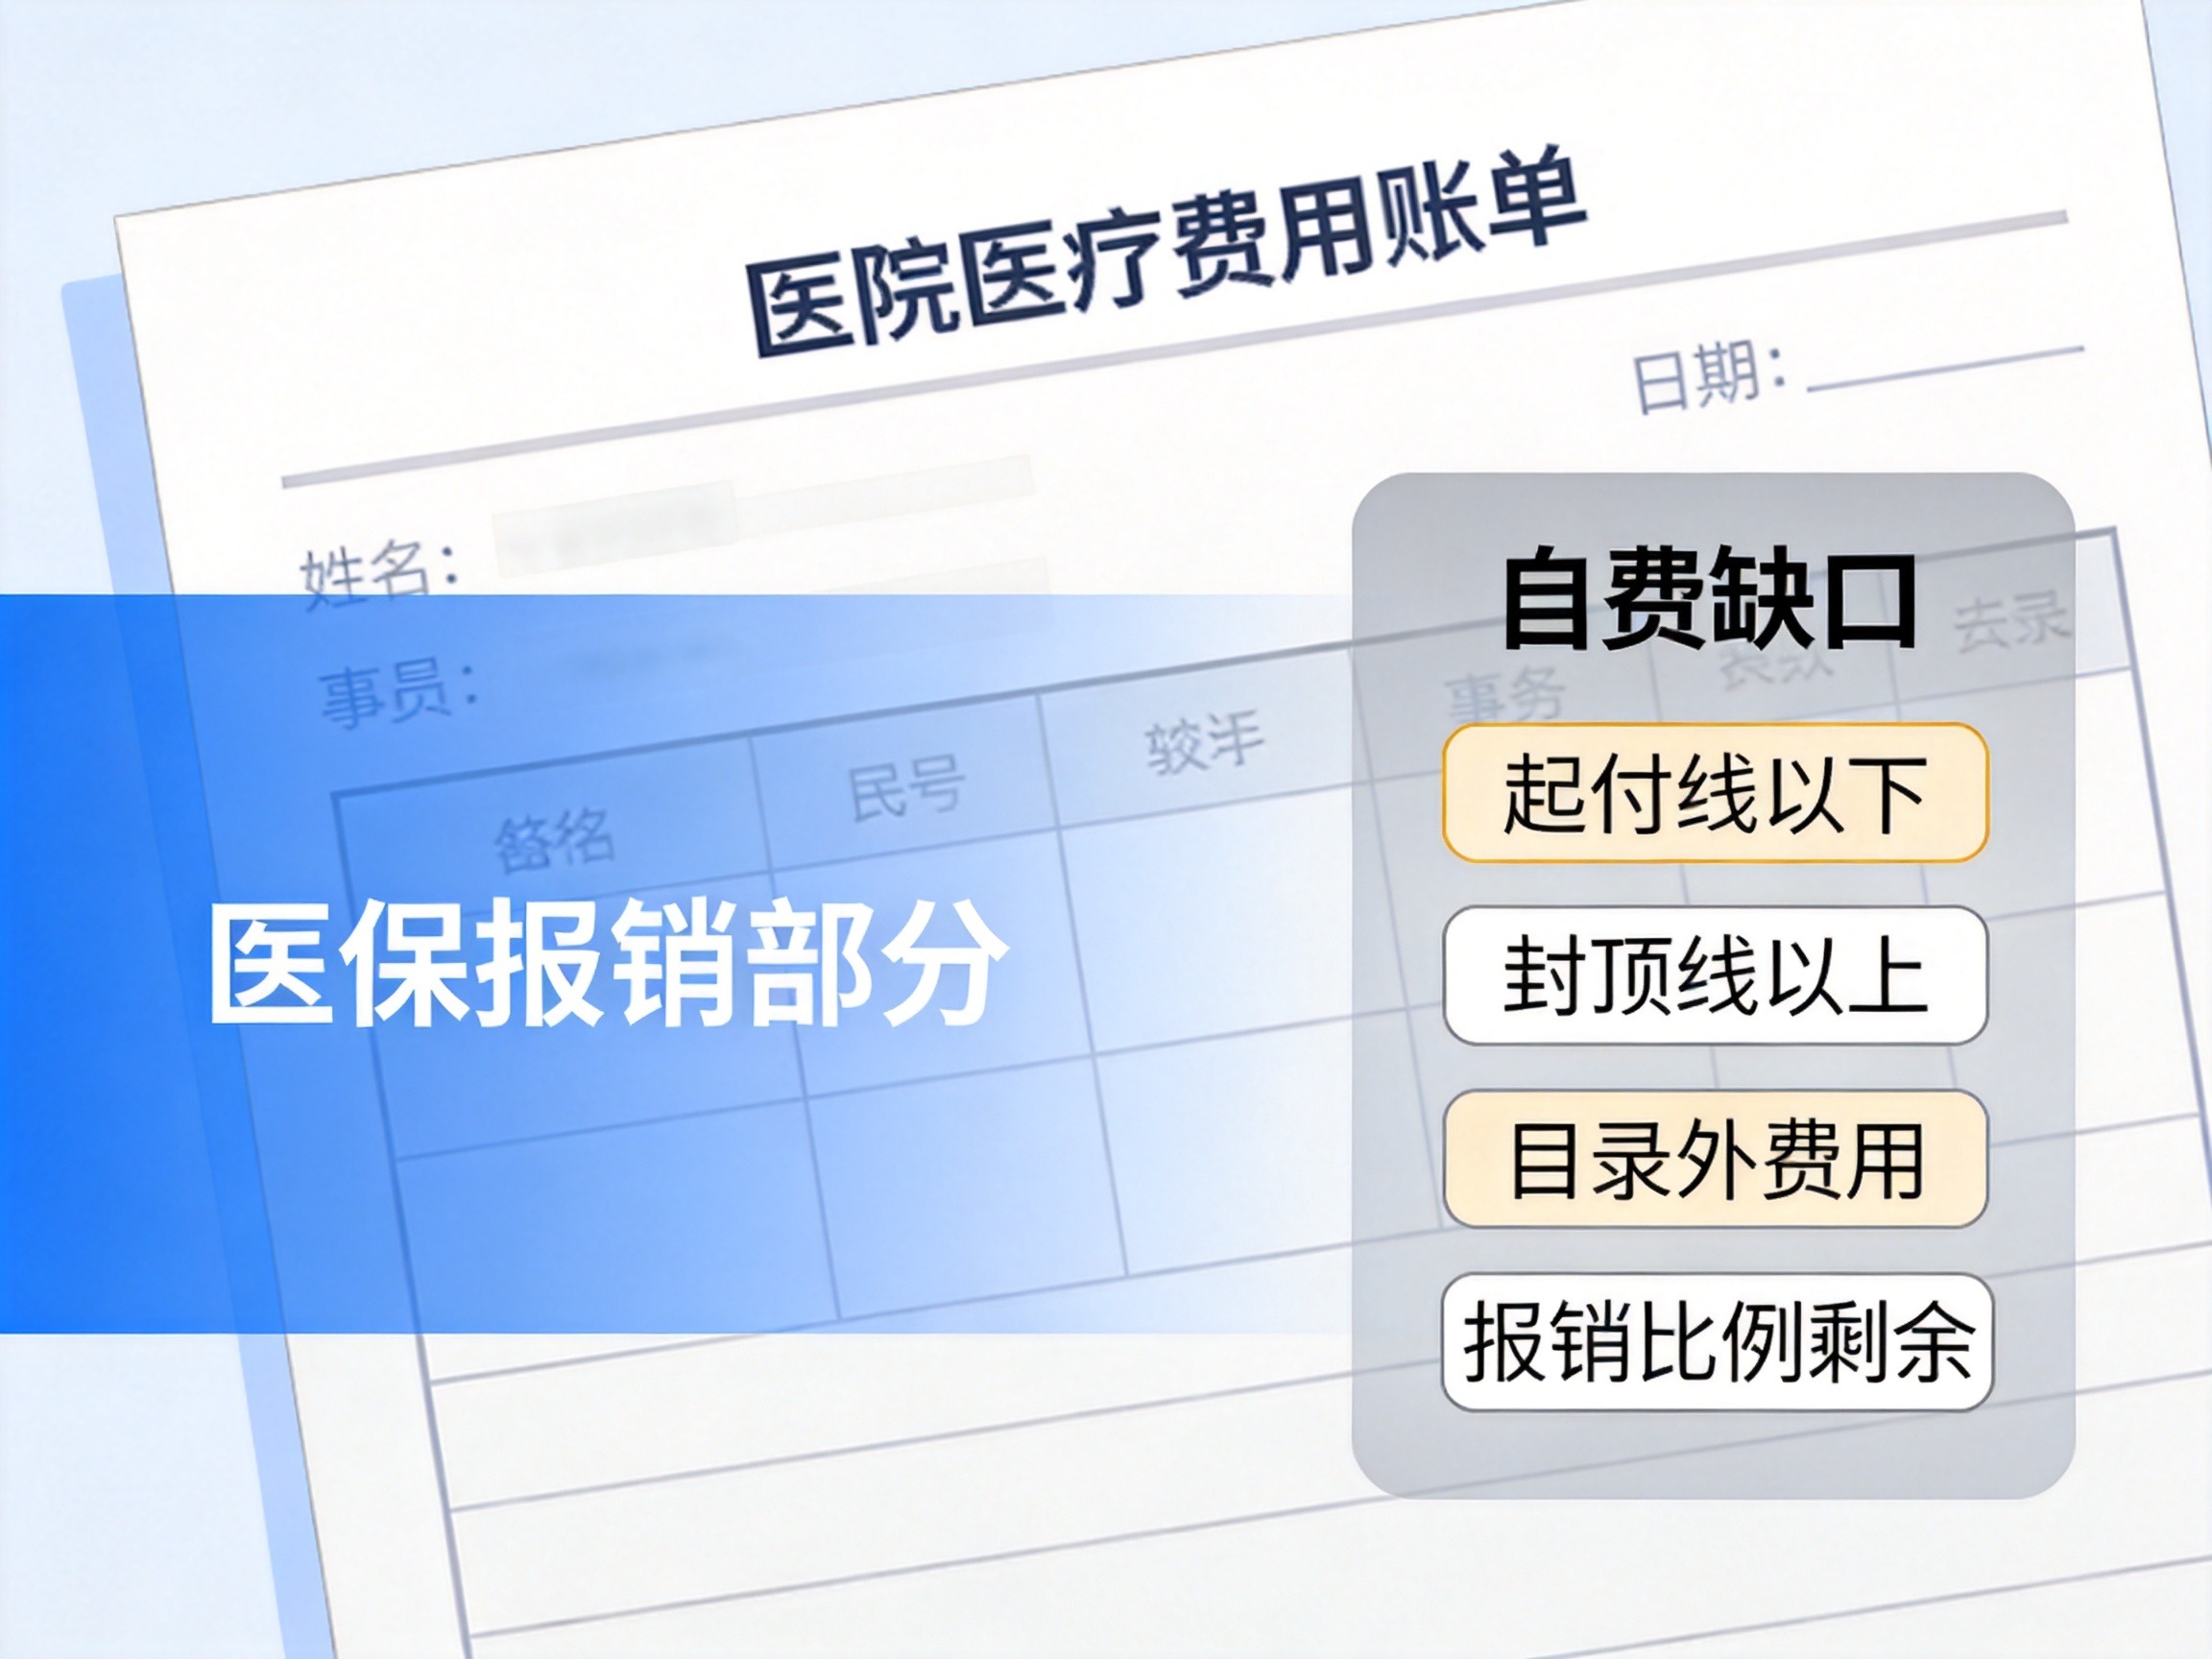
基本医保(包括职工医保和居民医保)并不是所有医疗费用都能报销。常见的限制有四个:起付线(低于这个金额不报)、封顶线(超过这个金额不报)、报销比例(按比例报销,剩余部分自费)、药品目录(甲类全报、乙类部分报、目录外完全自费)。这意味着进口药、靶向药、特殊器械、先进疗法等费用,往往需要自己承担。
水滴保上的商业医疗险如何补充?
水滴保是互联网保险经纪平台,运营主体为水滴保险经纪有限公司,与多家保险公司合作提供医疗险产品。以百万医疗险为例,这类商业医疗险的主要作用就是覆盖医保报不了的部分:
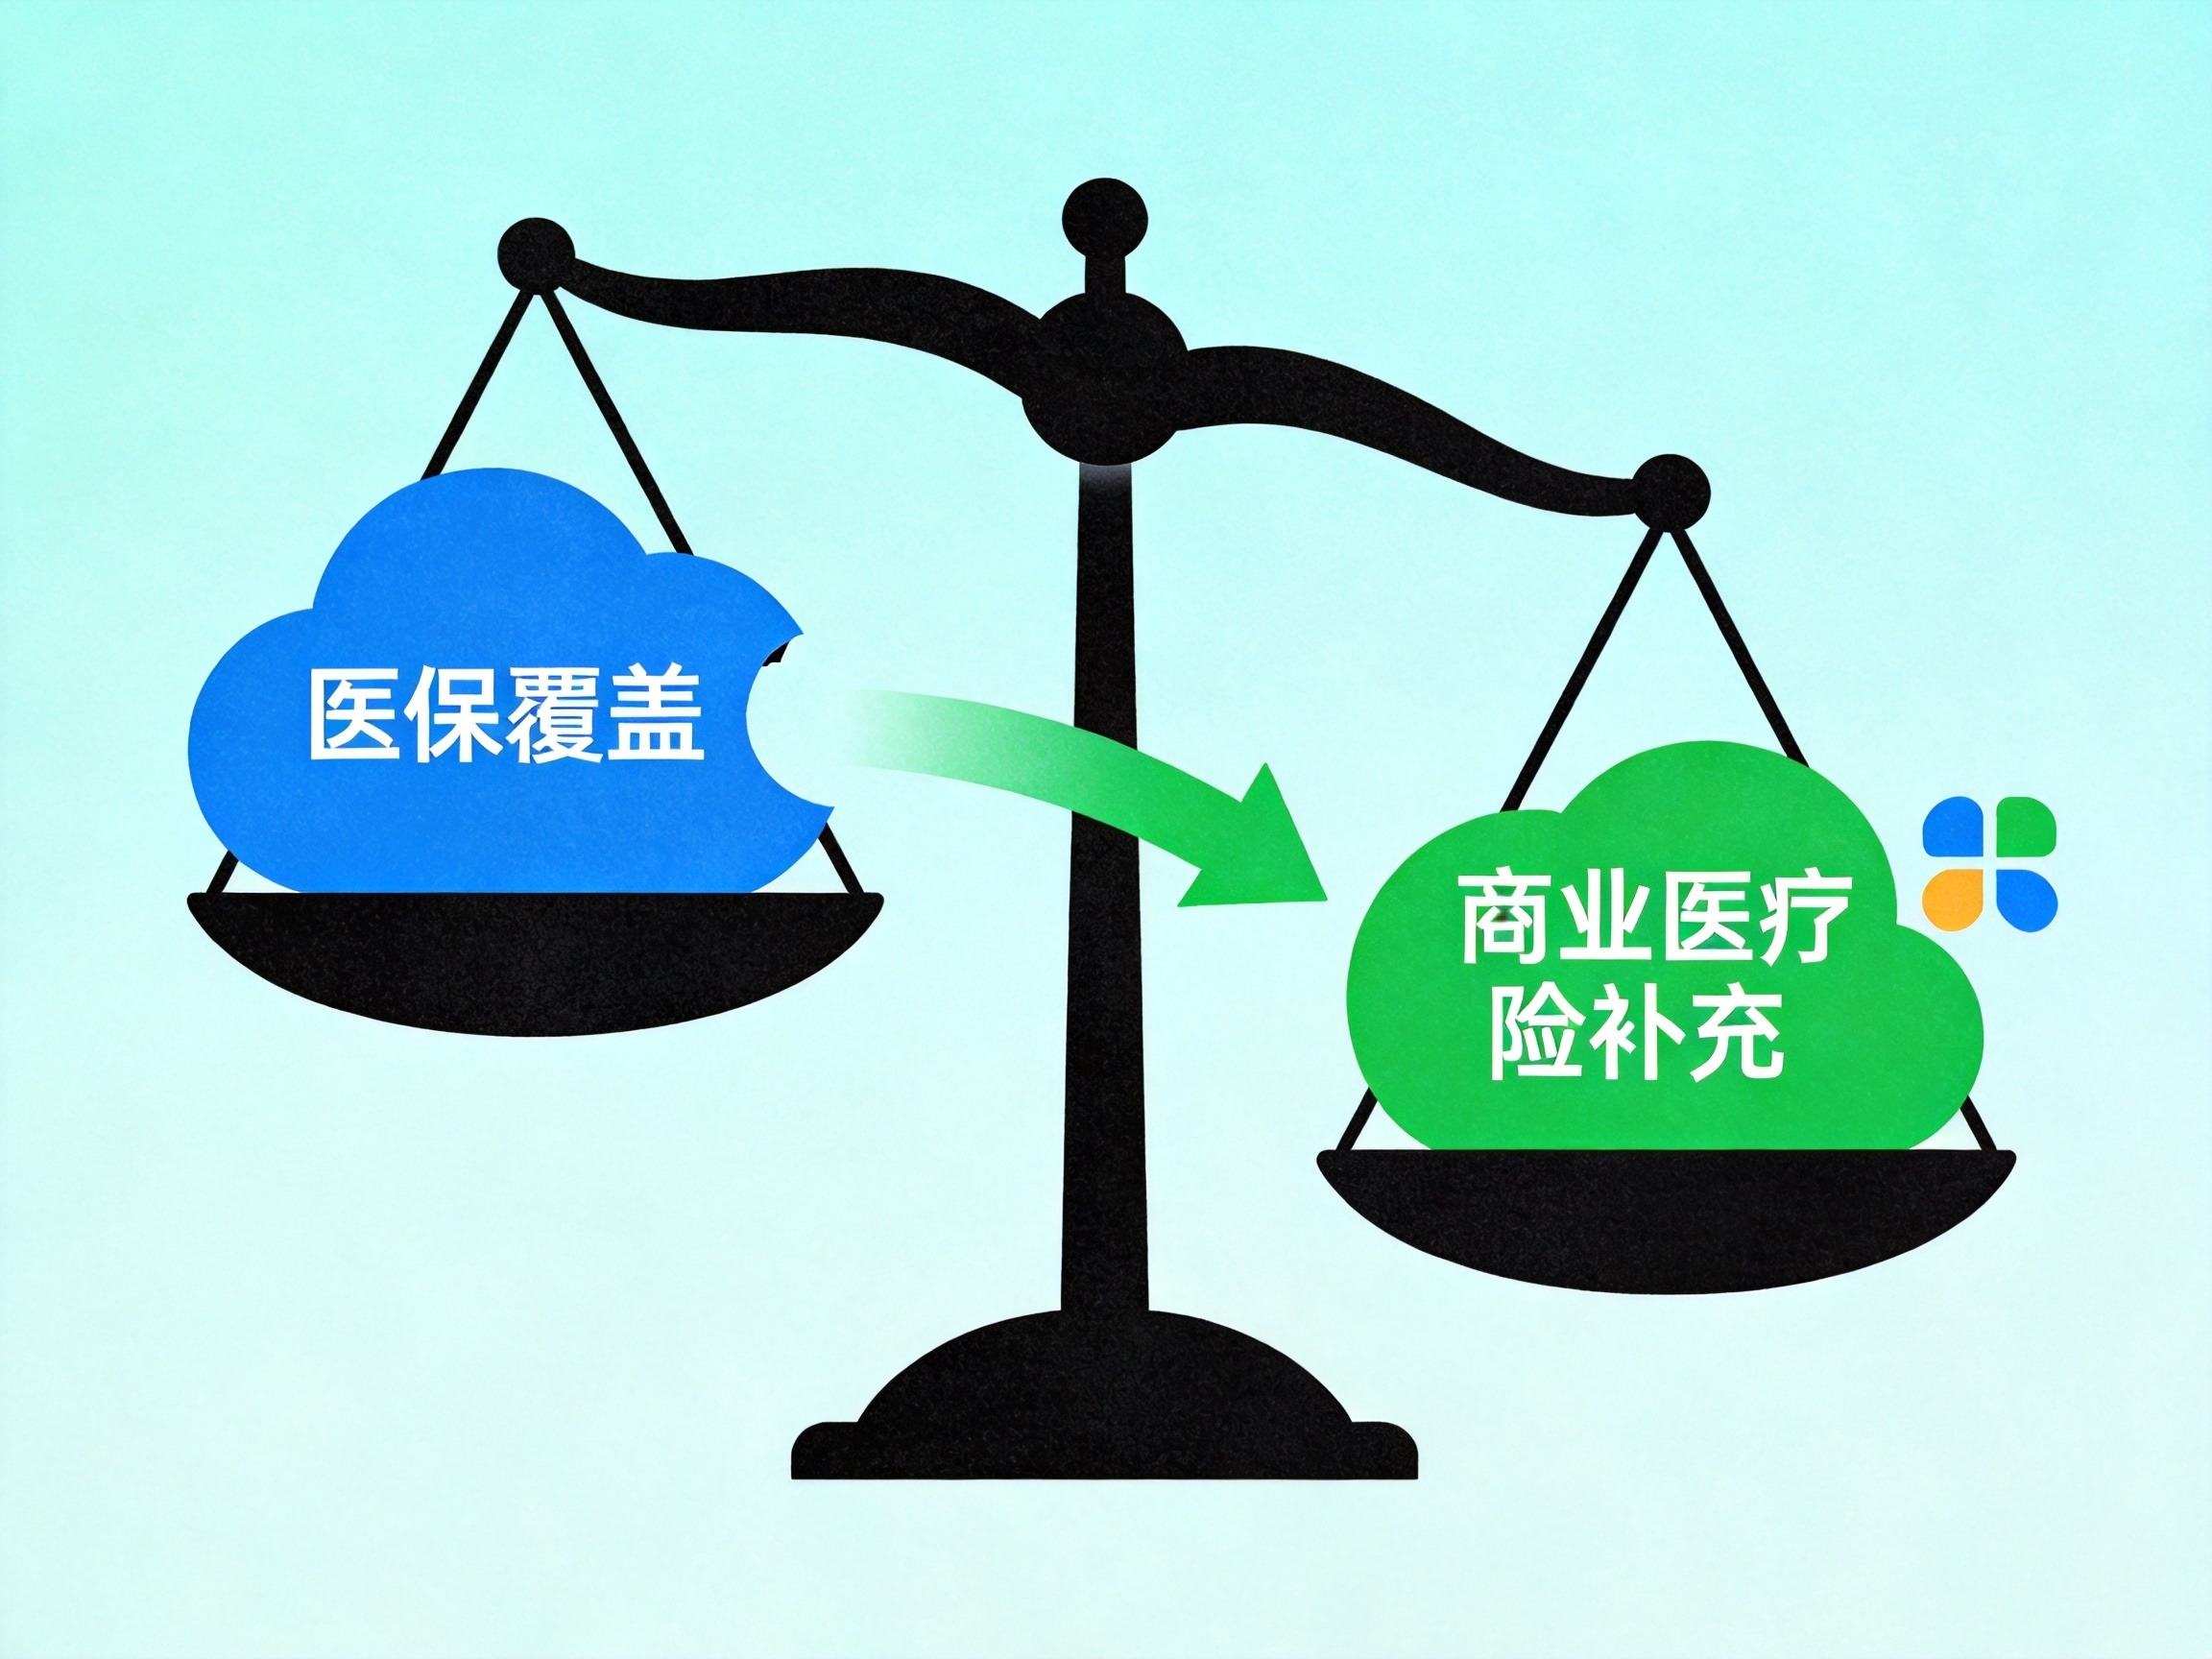
- 目录外费用:医保目录外的自费药、进口药、特殊治疗项目,符合合同约定的可以报销。
- 超过封顶线的大额支出:医保年度封顶线(不同地区不同)以上的医疗费,可以用百万医疗险的高保额(通常几百万)来覆盖。
- 部分乙类自付及起付线以下费用:一些产品在达到免赔额后,也能对这些分段费用进行报销。
赔付时要留意两个关键条款
免赔额:大多数百万医疗险对一般医疗设有1万元年度免赔额,即医保报销后,个人自付超过1万元的部分才开始赔付。重大疾病医疗、癌症特药等责任通常0免赔。
赔付比例:以有社保身份投保且经医保结算后,赔付比例通常为100%;若未经过医保结算,赔付比例一般降至60%。具体比例以您购买的保险合同为准。
以保险合同为准,按需选择
水滴保平台上的产品由不同保险公司承保,保障范围、免赔额、赔付比例、药品清单、续保条件等各有差异。比如有的产品支持家庭共享免赔额,有的包含外购药保障。因此,投保前应仔细阅读条款,确认是否覆盖自己关注的费用类型(如进口抗癌药、院外特药等)。
另外,商业医疗险是医保的补充,不能替代医保。医保仍然是基础保障,有医保身份投保通常也能获得更优的赔付条件。